※本記事には広告(アフィリエイトリンク)が含まれています。紹介しているサービスは、ぼく自身が使って良いと思ったものだけを選んでいます。
こんにちは、リノ(@Lino_EasyLife)です。
「固定費を見直したほうがいい」とは言われるけれど、いざやろうとすると何から手をつけていいのか分からない。ぼくもずっとそうでした。家計簿アプリを入れては消し、ネットで「節約 一人暮らし」と検索しては、自炊とか電気をこまめに消すとか、続かない話ばかり出てきて、そっと閉じる。その繰り返しでした。
結論から言うと、固定費の見直しは「効果が大きくて、手間が少ない順」に上から順番にやるだけです。順番さえ間違えなければ、一人暮らしなら月1万〜2万円は普通に下がります。しかも、ほとんどが「1回やったら終わり」の作業です。毎日がまんする必要はありません。
この記事は、40代・手取り25万円・地方のマンションで一人暮らしをしているぼくが、実際にやった順番と金額をそのまま書いたものです。難しい計算は出てきません。読み終わったころには、今日やること・来週やること・やらなくていいことが分かるようにしてあります。
| 知りたいこと | この記事の答え |
|---|---|
| 固定費は何から見直す? | スマホ代が最優先。次にネット回線、サブスク、保険、電気・ガス、カード年会費の順 |
| どれくらい下がる? | 一人暮らしなら月1万〜2万円。ぼくは月2万円ちょうど減った |
| どれくらい手間がかかる? | 全部やっても合計3〜4時間。ほとんどが1回きりの作業 |
※金額は40代・手取り25万円・地方のマンション一人暮らしという、ぼくの条件での実績です。契約状況によって変わります。
まず結論:固定費は「効果が大きくて手間が少ない順」に削る
固定費の見直しで一番もったいないのが、効果の小さいところから始めて、疲れて途中でやめることです。電気のアンペア数を下げるとか、水道の節水コマを付けるとか、そういう話から入ると、手間のわりに月数百円しか動かなくて、だいたい続きません。
順番はこうです。上に行くほど「1回の作業で下がる金額が大きい」ものです。
| 順番 | 項目 | 月あたりの下げ幅の目安 | 手間 | 頻度 |
|---|---|---|---|---|
| 1 | スマホ代 | 3,000〜7,000円 | 30〜60分 | 1回きり |
| 2 | ネット回線 | 500〜2,000円 | 30分+開通待ち | 1回きり |
| 3 | サブスク | 1,500〜4,000円 | 15分 | 年1回の棚おろし |
| 4 | 保険 | 2,000〜8,000円 | 1〜2時間 | 数年に1回 |
| 5 | 電気・ガス | 0〜1,000円 | 20分 | 1回きり |
| 6 | カード年会費・決済の一本化 | 200〜1,000円+ポイント | 10分 | 1回きり |
※下げ幅は「大手キャリア・大手の一般的な契約から乗り換えた場合」の一般的な目安です。もともと格安の契約なら、下がる幅は小さくなります。
この順番には理由が2つあります。
1つ目は、スマホとネット回線が、固定費の中でいちばん「同じサービスなのに値段が違う」領域だからです。電気は乗り換えてもコンセントから出てくるものは同じですが、下げ幅も小さい。一方スマホは、同じように電話とネットが使えて、月8,000円の人と月1,078円の人がいます。この差が一番大きいところから触ります。
2つ目は、上の項目ほど「がまん」がゼロだからです。スマホ代が下がっても、生活で何かをあきらめる必要はありません。逆に保険を減らしすぎると、いざというときに困る可能性があります。だから保険は4番目、慎重にやる項目に置いています。
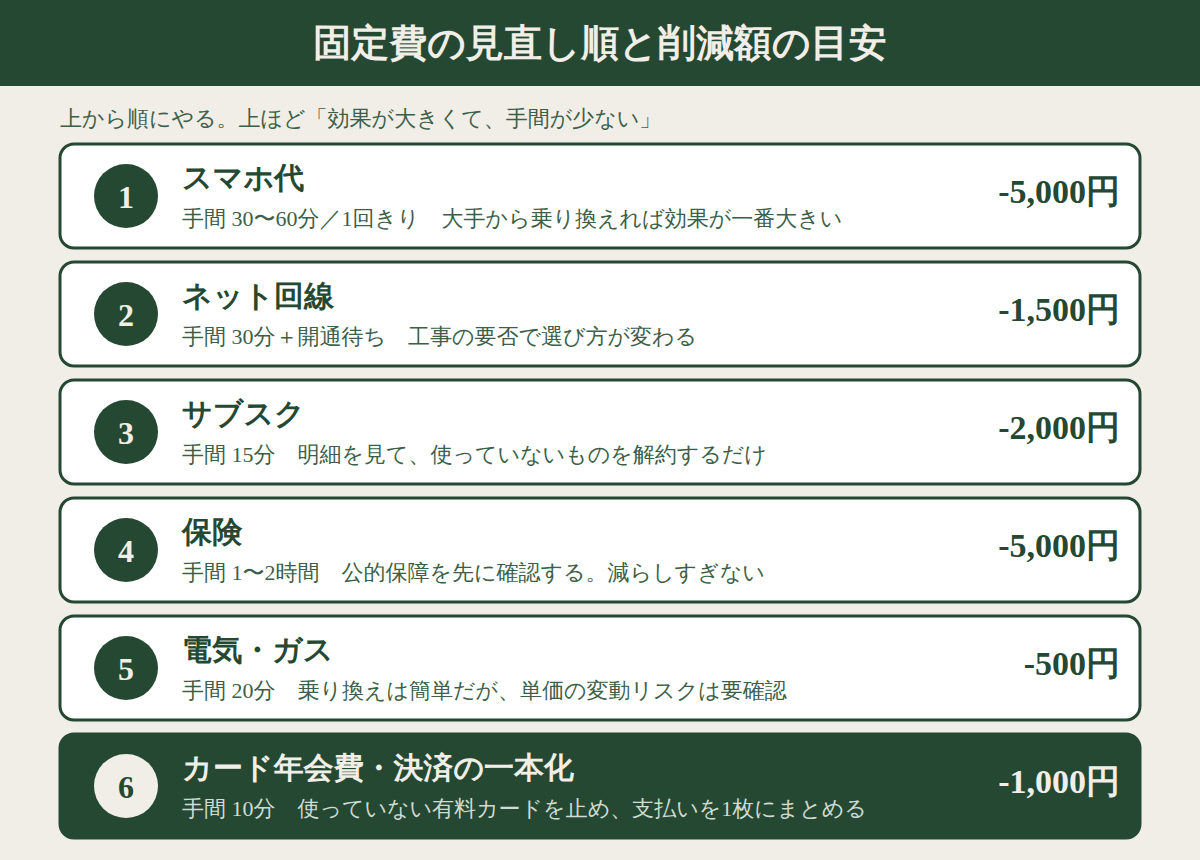
そしてもう一つ、ぼくがこの順番でやってよかったと思う理由があります。最初のスマホ代でガツンと下がると、そのあとが続くんです。人間は結果が出ないことを続けられません。1つ目で月5,000円下がると「他もやってみるか」という気になります。逆に、電気の見直しで月300円しか下がらないところから始めると、そこで終わります。
順番1と2:スマホ代とネット回線。ここだけで月1万円動く

固定費の見直しは、ここが8割です。逆に言うと、ここをやらずに他をいくらやっても、たいして下がりません。
スマホ代:相場と、ぼくの前後
総務省の家計調査(2025年平均・単身世帯)では、「交通・通信」が月19,334円となっています。この中に通信費が含まれます。大手キャリアで無制限プランを契約していると、端末代を別にしても月7,000〜9,000円あたりになることが多いです。
| 項目 | 見直し前 | 見直し後 |
|---|---|---|
| 契約先 | 大手キャリアの無制限プラン | 楽天モバイル(Rakuten最強プラン) |
| 月額 | 約8,000円 | 3,278円(無制限のとき) |
| データ量 | 無制限 | 無制限 |
| 通話 | かけ放題オプションを追加 | 専用アプリ利用で国内通話無料 |
※ぼくの契約での比較です。
やり方:この3ステップだけ
やることは3つです。
1. 今の請求額を確認する。 キャリアのマイページか、紙の請求書を見ます。ここで「端末の分割代金」と「通信料」を分けて見るのが大事です。端末代は乗り換えても残るので、下がるのは通信料の部分だけです。
2. 自分が毎月何GB使っているかを見る。 これもマイページで見られます。ここでほとんどの人が驚きます。「無制限プランなのに、実際は月5GBしか使っていなかった」というのが本当によくあります。家にWi-Fiがあれば、外で使う分だけなので、意外と少ないんです。
3. 乗り換える。 MNP予約番号は今はオンラインで即発行できます(ワンストップ方式なら番号すら不要な場合もあります)。申し込みからSIMが届くまで数日、切り替え作業そのものは10分ほどです。
楽天に寄せる場合の選択肢:楽天モバイル
ぼくが選んだのは楽天モバイルでした。理由は単純で、使った量で自動的に料金が変わるからです。プラン選びで悩まなくていい。2026年9月時点の公式の料金は次のとおりです。
| データ利用量 | 月額(税込) |
|---|---|
| 3GBまで | 1,078円 |
| 3GB超〜20GBまで | 2,178円 |
| 20GB超〜無制限 | 3,278円 |
※楽天モバイル公式サイトの「Rakuten最強プラン」より。家族割の対象になると1回線あたり毎月110円引きになります。最新の条件は必ず公式でご確認ください。
ここが気持ちのいいところで、あまり使わなかった月は勝手に安くなります。ぼく自身は毎月20GBを超える(月30GB以内)ので3,278円ですが、使う量が少ない月がある人は、放っておいても最適化されます。「プランを選び間違えた」というストレスがありません。
いくらになるか先に知りたい人は、楽天モバイルの料金シミュレーションで、今の使用量を入れて確認できます。申し込みは楽天モバイル公式サイトから。
注意点も書いておきます。楽天モバイルは自社回線のエリアと、パートナー回線のエリアがあります。ぼくの住んでいる地方のマンションでは問題なく使えていますが、建物の中や地下で電波が弱くなることはあります。心配な人は、公式のエリアマップで自宅と職場を確認してから申し込んでください。乗り換えの詳しい手順は、別記事にまとめています(記事の最後にリンクを置いています)。
ネット回線:工事できるかどうかで選び方が変わる
次がネット回線です。一人暮らしのマンションだと、月4,000〜5,000円あたりが多いところだと思います。
選択肢は大きく2つです。
| タイプ | 向いている人 | 月額の目安(税込) | 工事 |
|---|---|---|---|
| 光回線(楽天ひかり) | 長く住む。オンライン会議や大容量のやり取りが多い | マンション4,180円/戸建5,280円 | 必要 |
| ホームルーター(Rakuten Turbo) | 工事ができない。引っ越しの予定がある | プラン4,840円+端末代 | 不要(コンセントに挿すだけ) |
※楽天モバイル公式サイトの記載より(2026年9月時点)。Rakuten Turboは端末代が別途かかりますが、キャンペーンで実質負担が下がる場合があります。契約期間や解約時の条件は申し込み画面で必ず確認してください。
どちらもSPU(楽天市場での買い物のポイント倍率)が+2倍になります。上限は月1,000ポイント、エントリーが必要です。さらに楽天モバイルとセットで使うと、条件を満たせば毎月ポイントが戻ってくるキャンペーンも案内されています(内容は時期によって変わるので、公式で確認してください)。
ぼくは数年以内に引っ越す予定があり、備え付けの光回線も割高なプランしか選べなかったので、Rakuten Turboにしました。コンセントを挿して説明書や内容物を確認している10分ほどのあいだにWi-Fiが飛んでいたのは、正直かなりラクでした。長く住むと決めている人や、動画のアップロードが多い人は楽天ひかりのほうが安定します。どちらが自分に合うかは、別記事で細かく比べています。
順番3と4:サブスクと保険。「契約しっぱなし」を止める
ここからは、金額よりも「気づいていない支出をなくす」作業です。特にサブスクは、やってみると全員が何かしら見つかります。
サブスク:15分で終わる棚おろし
やり方は簡単です。クレジットカードの明細を開いて、直近3か月ぶんを上から下まで読むだけ。カードを1枚にまとめてあると、この作業が5分で終わります(だから決済の一本化が効いてくるんです)。
チェックするのはこの4つです。
| 見つかりやすいもの | 判断の基準 | 金額の目安 |
|---|---|---|
| 動画配信の重複 | 2つ以上入っているなら、直近1か月で使ったほうだけ残す | 1,000〜2,000円 |
| 音楽配信 | スマホのプリインストールと重複していないか | 500〜1,200円 |
| クラウドストレージ | 容量が余っているなら1つ下のプランに | 150〜1,300円 |
| 無料期間から自動で有料化したもの | 心当たりがなければ即解約 | 300〜1,000円 |
ぼくがやったときは、4つ出てきました。1年以上ログインしていない動画サービスが2つ(990円と880円)、容量が余っているのに上位プランのままだったクラウド(1,300円)、それに無料期間からそのまま自動課金になっていた有料アプリ(500円)。合わせて月3,670円、年間で44,040円です。
正直に言うと、いちばん効いたのは金額よりも「自分が何に払っているか把握していなかった」という事実のほうでした。4つのうち3つは、契約したことすら忘れていたものです。15分の作業で年4万円が戻ってくるうえ、毎月の明細が読めるようになる。固定費の見直しで、費用対効果はここが一番かもしれません。
1つだけコツがあります。「使うかもしれない」で残さないことです。動画サービスはいつでも入り直せます。今月使っていないなら、いったん止める。また観たくなったらその月に入ればいいだけです。
保険:減らす前に「すでにある保障」を確認する
保険は、金額のインパクトは大きいのですが、いちばん慎重にやるべき項目です。だから4番目に置いています。
生命保険文化センターの調査では、生命保険の年間払込保険料の平均は全体で17.1万円(男性19.6万円、女性15.4万円)。月に直すと約1.4万円です。ただし、この数字は「保険料を実際に払っている人」の平均なので、独身の一人暮らしならもっと少なくて済むケースが多いです。
見直しの前に、必ずこの3つを確認してください。
| すでにある保障 | 内容 | 確認する場所 |
|---|---|---|
| 高額療養費制度 | 医療費の自己負担に月ごとの上限がある。所得によって上限額が違う | 加入している健康保険の窓口・公式サイト |
| 傷病手当金 | 会社員が病気やけがで働けないとき、給与のおおよそ3分の2が支給される(要件あり) | 健康保険組合・協会けんぽ |
| 会社の団体保険・共済 | 割安な保障がすでに付いていることがある | 勤務先の福利厚生ページ |
※制度の内容や上限額は改定されることがあります。実際の金額は加入先の公式情報でご確認ください。
この3つを確認すると、「民間の保険でカバーすべき範囲」がぐっと狭くなることがあります。
とくに高額療養費制度は、知っているかどうかで判断が変わります。厚生労働省の案内では、年収約370万〜約510万円の人が医療費100万円の治療を受けた場合、自己負担は約9.3万円まで抑えられるとされています(2026年8月からの上限。2027年8月にはさらに所得区分の細分化が予定されています)。
100万円が9.3万円になる。この差を知らないまま「入院したら破産する」と思って保険に入っている人は、けっこういると思います。ぼくもそうでした。
ぼくが実際に切ったもの、残したもの
ここは体験として書きます。ぼくが入っていたのは医療保険・生命保険・県民共済の3つでした(がん保険も勧められましたが、これは入りませんでした)。
| 入っていたもの | どうしたか |
|---|---|
| 医療保険 | 解約 |
| 生命保険 | 解約 |
| 県民共済 | 解約 |
| 火災保険 | これだけ残した |
結果として、いま入っているのは火災保険だけです。医療は貯金でカバーする方針にしました。いまのところ、それで問題なく過ごせています。
火災保険を残したのは、賃貸だと契約の条件になっていることが多いのと、他人の部屋に水や火の被害を出したときの賠償が、貯金でどうにかなる金額ではないからです。「起きる確率は低いが、起きたら貯金では無理」。ここだけは保険の出番だと考えています。
いちばん後悔しているのは、金額ではありません
医療保険と生命保険は、大学の友人から紹介されて入ったものでした。4〜5年入っていたと思います。
付き合いがあったから入りました。断りにくかった、というのが正直なところです。でも、もったいなかった。これは今でもはっきり思っています。
しかも、紹介してくれた友人に直接お金が入るわけでもありません。義理を果たしたつもりでいたのに、その義理が誰にも届いていない。何のために払っていたのか、と思いました。
固定費の見直しで学んだことをひとつだけ挙げるなら、金額の話ではなく「人の紹介だからといって入らない」です。保険は、内容が自分に合っているかだけで決める。紹介してくれた相手との関係は、別のところで大事にすればいい。
もし今この記事を読んでいる人の中に、「よく分からないけど、知り合いに勧められて入っている保険」がある人がいたら、そこだけでも証券を引っぱり出して中身を見てみてください。ぼくの4〜5年より、一日でも早いほうがいいです。
ただし、ぼくのやり方を真似しないでほしい人
ここは強めに書きます。ぼくが全部解約できたのは、条件がそろっていたからです。
- 養う家族がいない。扶養している人がいるなら、死亡保障の必要度はまったく変わります
- 医療費を払える貯金がある。生活防衛資金を確保したうえでの判断です。貯金がゼロの状態で解約するのは、ただの無防備です
- いまのところ大きな持病がない。会社員なので傷病手当金も使えます
そしてもうひとつ、解約は片道切符です。健康状態が変わったあとでは、同じ条件で入り直せないことがあります。「減らせるかもしれない」と思っても、やめるのは、公的な保障を自分で確認して、貯金の裏づけができてからにしてください。急ぐ必要はまったくありません。
ただし、ここは人によって答えが変わります。持病があるかどうか、貯金がいくらあるか、親を支えているかどうかで、必要な保障はまったく違います。「独身だから保険はいらない」と決めつけないでください。 減らすとしても、公的保障を確認したうえで、自分で納得してから減らすのが大事です。
順番5と6:電気・ガスとカード年会費。最後に手をつける
ここは正直、下げ幅は小さいです。でも手間も小さいので、上の4つが終わったらついでにやる、という位置づけです。
電気・ガス:単価の仕組みを知ってから乗り換える
家計調査(2025年平均・単身世帯)では、光熱・水道が月13,333円となっています。ここには水道も含まれるので、電気だけならこの半分くらいです。
電力会社の乗り換えは、Webで20分ほどで終わります。工事もいりません。検針票(またはマイページ)にある「お客様番号」と「供給地点特定番号」を入力するだけです。
ただし、2026年時点で必ず知っておいてほしいことがあります。新電力の多くは、市場価格に連動する調整額が料金に乗ります。 相場が落ち着いているときは安く、燃料や電力市場が荒れると高くなります。「乗り換えたら絶対に安くなる」わけではありません。
楽天に寄せる場合の選択肢は楽天でんきです。楽天エナジーの公式によると、SPUが+0.5倍になります。条件は前月の利用額が5,500円(税込)以上で、クレジットカード決済が完了していること。上限は月1,000ポイントです(楽天市場のSPUページの記載)。
ここは正直に書きます。ぼくは楽天でんきのSPU条件(月5,500円以上)に、夏と冬しか届きません。 一人暮らしの春と秋の電気代は、だいたい4,000円台だからです。なので「SPUのために乗り換える」という判断はしませんでした。ポイント目当てではなく、単価を比べて納得できるなら乗り換える、くらいの温度感でいいと思います。
それに、そもそもぼくの住んでいる賃貸マンションは、楽天でんき・楽天ガスのどちらにも切り替えられませんでした。ガスがプロパンだったり、建物の事情で電気の会社を選べなかったりするためです。賃貸の人は、料金を比べる前に「自分の部屋で切り替えられるか」を先に確認すると、ムダな手間がかかりません。
カード年会費と決済の一本化:ここが実は効く
最後がカードです。ここは金額そのものより、「明細が1枚にまとまる」効果が大きいです。
やることは2つ。
1. 使っていない有料カードを解約する。 年会費2,000円のカードを2枚寝かせていたら、それだけで年4,000円です。ポイントの有効期限も気にしなくてよくなります。
2. 生活費の支払いを1枚に集める。 スマホ代、ネット回線、電気、サブスク、日用品。これを全部1枚にすると、翌月の明細を見るだけで「今月の固定費」が全部見えます。さっきのサブスク棚おろしが5分で終わるのは、これのおかげです。
ぼくは楽天カードにまとめています(見直した当時は年会費無料の楽天カード。資産形成が進んだいまは楽天ゴールドカードです)。年会費永年無料の楽天カードなら寝かせておいても損しないのと、100円につき1ポイント貯まるので、固定費の支払いだけで毎月それなりに戻ってきます。月の固定費が8万円なら、それだけで800ポイントです。使う金額は変わらないのに、ポイントぶんだけ実質の支出が下がります。
まだ持っていない人は、楽天カードの公式サイトから年会費無料のカードを作れます(同じ入口からゴールドやプレミアムも選べます)。ゴールドは年会費2,200円で、楽天市場での買い物が多い人は元が取れることがありますが、一人暮らしで市場の利用が月2万円くらいなら、無料の通常カードで十分だとぼくは思っています。この損益分岐の話も別記事で計算しています。
やらないこと:我慢する節約はしない

ここが、この記事でいちばん書きたかったところです。固定費の見直しと「節約」は、まったく別のものです。
| やること(固定費の見直し) | やらないこと(我慢する節約) |
|---|---|
| 1回の手続きで、毎月ずっと下がる | 毎日がんばらないと下がらない |
| 生活の質が変わらない | 生活の質が下がる |
| 効果が明細で確認できる | 効果が分かりにくい |
| 例:スマホの乗り換え、サブスクの解約 | 例:エアコンを我慢する、外食を全部やめる |
ぼくがやらないと決めていることを、具体的に書きます。
夏にエアコンを我慢しない。 40代です。熱中症で倒れたら、浮いた電気代の何十倍もかかります。これは節約ではなく、ただのリスクです。
ポイントのために要らないものを買わない。 1,000円の買い物で100ポイント貯まっても、要らないものなら900円の損です。SPUの倍率を上げるためにサービスを追加契約するのも、同じ理由でやりません。ぼくが契約しているのは、カード・銀行・証券・モバイル・Turboだけです。全部のSPUは追いません。
1円単位の比較で時間を溶かさない。 電力会社を3社比べて月200円の差を見つけるのに2時間かけるくらいなら、その2時間でスマホを乗り換えたほうが25倍の効果があります。
家賃は最後に考える。 家賃はたしかに一番大きな固定費です。でも引っ越しには初期費用が数十万円かかるので、「今すぐ月2万円下げる」手段にはなりません。更新のタイミングが来たときに、改めて考えれば十分です。
ぼくの月2万円減の内訳(40代・手取り25万円・地方の一人暮らし)
数字を出しておきます。ぼくの条件は、40代の会社員、手取り25万円、地方のマンションで一人暮らしです。
| 項目 | 見直し前 | 見直し後 | 差額 |
|---|---|---|---|
| スマホ | 8,000円 | 3,278円 | -4,722円 |
| ネット回線 | 4,800円 | 4,840円 | +40円 |
| サブスク | 6,170円 | 2,500円 | -3,670円 |
| 保険 | 12,000円 | 3,500円 | -8,500円 |
| 電気・ガス | 9,000円 | 9,000円 | 0円 |
| カード年会費 | 4,400円(2枚) | 0円 | -4,400円(月換算 -367円) |
| その他(会費など) | 2,800円 | 0円 | -2,800円 |
| 合計 | – | – | 約 -20,000円/月 |
※カード年会費は年額を12で割った月換算です。
正直に書いておくと、ネット回線は少し上がりました。マンションには備え付けの光回線があったのですが、そこから申し込めるのは割高なプランだけで、しかも引っ越しの可能性が確実にあったので、工事を伴う契約は避けたかった。それでRakuten Turboにしました。ここは「安くする」ではなく「自分の条件に合う形にする」という判断です。固定費の見直しは、全部を下げるゲームではありません。
そして電気・ガスは、あえて変えていません。前述のとおり、SPUの条件に安定して届かないのと、単価の変動リスクを取ってまで月数百円を追う気にならなかったからです。やらない判断も、立派な見直しです。
年間だと24万円。手取り25万円のぼくにとっては、ほぼ1か月ぶんの手取りが浮いた計算になります。しかも、生活で我慢したことは何一つありません。
この浮いたお金は、生活費に溶かさないように、給料日の翌日に自動で証券口座に移るようにしています。固定費を下げるところまでは「守り」の話ですが、その先は「攻め」に回せます。
よくある質問
全部やるのにどれくらい時間がかかりますか?
作業時間だけなら合計3〜4時間です。ただし一気にやる必要はありません。ぼくは「今週末はスマホ」「来週末はサブスクと保険」と、3回に分けてやりました。1日で全部やろうとすると、たいてい途中で嫌になります。
何から手をつけるか迷ったら?
スマホ一択です。今の請求書を開いて、月7,000円を超えていたら、そこが最優先です。逆にすでに月3,000円以下なら、スマホは飛ばしてサブスクの棚おろしから始めてください。
楽天に寄せると、本当に得なんですか?
「寄せると自動的に得になる」のではなく、「どうせ払うものを1か所にまとめると、明細が読めるようになって、ポイントが戻ってくる」というのが正確なところです。ぼくの場合はカード・銀行・証券・モバイル・Turboに寄せただけで、月3,000ポイントくらい戻ってきています。ただし、寄せるために割高なサービスを契約したら本末転倒です。単価が同じくらいなら寄せる、くらいの考え方が安全だと思います。
解約金や違約金が心配です
まず今の契約の解約条件を確認してください。2026年時点では、携帯電話の契約解除料は原則かからない形になっているところが多いですが、光回線は工事費の残債が残るケースがあります。「違約金1万円を払っても、月5,000円下がるなら2か月で元が取れる」という計算をしてから判断すると、迷いが減ります。
スマホを乗り換えたら電話番号は変わりますか?
変わりません。MNP(携帯電話番号ポータビリティ)を使えば、同じ番号のまま移れます。手続きもオンラインで完結します。
格安に乗り換えると、通信品質が落ちませんか?
正直に言うと、大手キャリアと完全に同じではありません。混雑する時間帯や、建物の奥では差が出ることがあります。ただ、ぼくの生活(地方のマンション、通勤、たまの出張)では困る場面はほとんどありませんでした。心配なら、まずは公式のエリアマップで自宅と職場を確認してみてください。
一度見直したら、もうやらなくていいですか?
スマホ・ネット・保険・カードは、数年に1回で十分です。サブスクだけは、年1回の棚おろしをおすすめします。放っておくと、また増えます。ぼくは誕生月にやると決めています。
まとめ:順番どおりにやれば、我慢せずに月2万円下がる
最後にもう一度、やることをまとめます。
| 順番 | やること | ひとこと |
|---|---|---|
| 1 | スマホ代を見直す | ここが全体の半分。請求書を開くところから |
| 2 | ネット回線を見直す | 工事ができるなら光、できないならホームルーター |
| 3 | サブスクを棚おろしする | 明細3か月ぶんを読むだけ。15分で終わる |
| 4 | 保険を見直す | 公的保障を確認してから。減らしすぎない |
| 5 | 電気・ガスを比べる | 下げ幅は小さい。単価の変動リスクも見る |
| 6 | カード年会費と決済を整理する | 1枚にまとめると、来年の見直しがラクになる |
固定費の見直しがいいのは、1回やれば、あとは何もしなくても毎月効き続けるところです。毎日レシートとにらめっこする必要も、食べたいものを我慢する必要もありません。
そして、この順番の一番の価値は「上から順にやればいい」と分かっていることだと思います。何から手をつけるか迷っている時間が、一番もったいない。
今日やることは1つだけでいいです。スマホの請求書を開いて、月いくら払っているか確認する。 それだけで、もう半分終わったようなものです。