このブログ「ゼロリッチ(zero-rich.com)」を書いているリノです。楽天のサービスと新NISAで「頑張らなくても貯まる仕組み」を作ってきた記録を、ここにまとめています。2026年9月までは「ゼロからこつこつリッチ計画」という名前でした。
1984年生まれ、いま42歳。製造業で技術職をしている会社員です。手取りは25万円。地方のマンションでひとり暮らしをしながら、都市部に住む両親二人と実家のラブラドールに、楽天で日用品を送っています。
自己紹介を一言でまとめると、こうなります。
その後も、同じやり方をそのまま続けています。
特別な才能があったわけでも、急に収入が跳ね上がったわけでもありません。手取り25万円のまま、毎月コツコツ積み上げただけです。だからこそ、同じように「そろそろ何かしないとまずい」と思っている人の役に立てることがあるんじゃないかと思って、このブログを書いています。
このページでは、ぼくがどこから始めて、何をして、いま何をしているのかを、数字ごと全部書いておきます。
- 30歳・貯金ゼロのときに、最初にやったこと
- 30歳から42歳までの資産の推移(現金と投資の内訳)
- やったのは3つだけ(固定費を楽天に寄せる・つみたてNISA・副業)
- やらないと決めていること
29歳の年末、通帳の残高がほぼゼロだった
2013年、29歳の年末。きっかけは、3つ上の兄の結婚でした。「自分もいつか結婚するなら、ある程度の資産がないとまずいんじゃないか」。そう思って久しぶりに通帳を記帳して、残高を見て固まりました。ほぼゼロだったんです。
当時のぼくは、給料が入ったら入っただけ使うタイプでした。お金の大半は趣味のコレクションに消えて、残りは旅行やライブ、音楽フェス。ボーナスが出ても、気づいたら手元に残っていない。「若いうちは経験にお金を使ったほうがいい」と本気で思っていたし、実際それで楽しくはあったんです。
でも、30歳を目前にして通帳の数字を見たとき、さすがに「このままはやばい」と思いました。何かあったときに使えるお金が1円もない。それは自由ではなくて、ただ身動きが取れないだけだったんですよね。
そこでまずやったのは、投資ではありませんでした。投資の本を買う前に、毎月かならず出ていくお金――つまり固定費を紙に書き出したんです。家賃、スマホ代、保険、サブスク。書き出してみたら、「使った記憶がないのに毎月引かれているお金」がけっこうありました。
お金が貯まらない理由は、大きな買い物ではなく、小さくて自動的な支出の積み重ねでした。だから最初の一手は、節約をがんばることでも投資を始めることでもなく、放っておいても減っていく分を止めることだったんです。
30歳から42歳まで、資産の推移
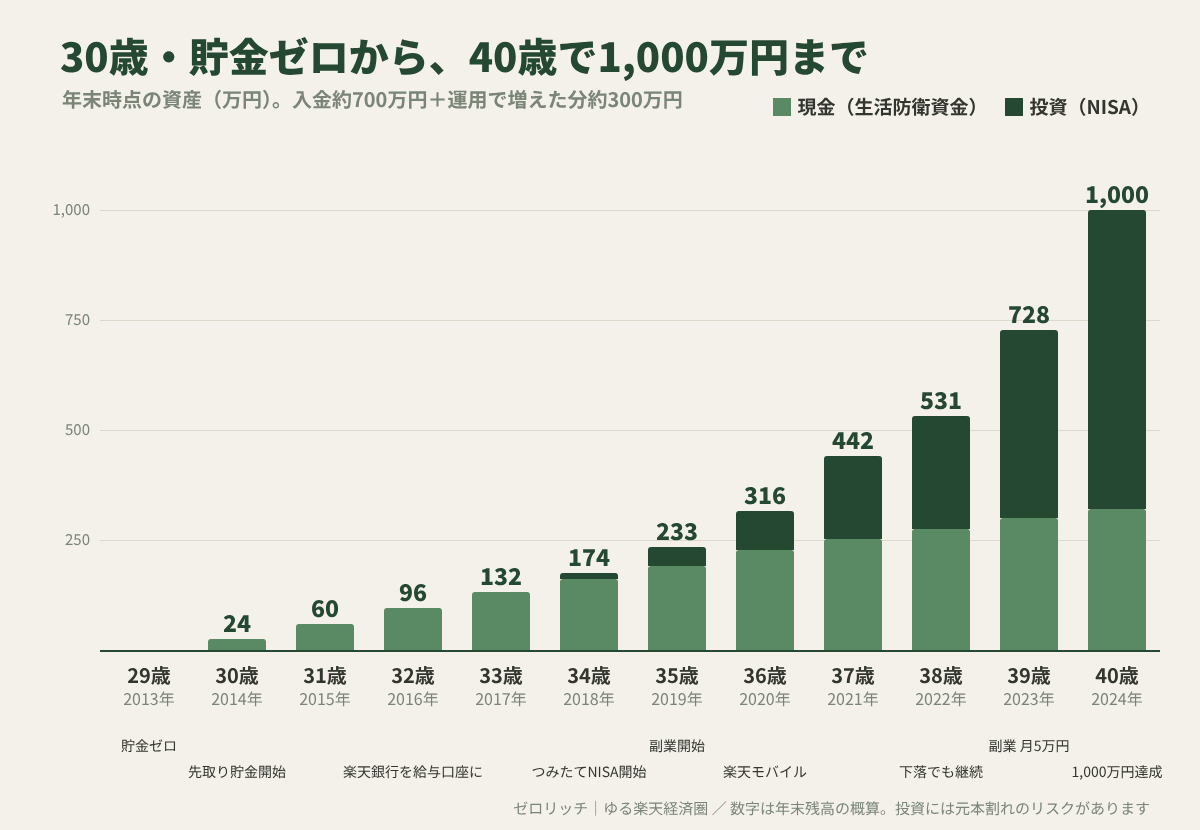
実際の推移がこれです。年末時点の残高を、現金と投資に分けて全部載せておきます。
| 年(年齢) | やったこと | 年末の資産(現金/投資/合計) |
|---|---|---|
| 2013年(29歳) | 貯金ゼロ。年末に残高を見て気づく | 0/0/0万円 |
| 2014年(30歳) | 楽天カードを作り、固定費をカード払いに一本化。先取り貯金 月2万円 | 24/0/24万円 |
| 2015年(31歳) | 格安SIMに変えてスマホ代−4,000円。生活防衛資金を目標に | 60/0/60万円 |
| 2016年(32歳) | 楽天銀行を給与口座に。マネーブリッジで金利アップ | 96/0/96万円 |
| 2017年(33歳) | 貯金100万円を超え、はじめて投資を調べ始める | 132/0/132万円 |
| 2018年(34歳) | つみたてNISAを月1万円で開始(楽天証券) | 162/12/174万円 |
| 2019年(35歳) | 副業(ブログ・ライティング)開始、月3万円 | 192/41/233万円 |
| 2020年(36歳) | 楽天モバイルに乗り換え。クレカ積立を月3.3万円に | 228/88/316万円 |
| 2021年(37歳) | SPUが乗り始める | 252/190/442万円 |
| 2022年(38歳) | 相場が下がっても積立を止めなかった | 276/255/531万円 |
| 2023年(39歳) | 副業が月5万円に。両親の日用品を楽天で送り始める | 300/428/728万円 |
| 2024年(40歳) | 新NISA(月7万円)とiDeCo(月2万円)で投資は月9万円。12月に1,000万円到達 | 320/680/1,000万円 |
この表でいちばん見てほしいのは、最初の4年間は投資がゼロだというところです。2014年から2017年まで、やっていたのは固定費を減らすことと、先取りで貯金することだけ。投資を始めたのは34歳、貯金が132万円になってからでした。
「資産形成=投資」だと思って身構えてしまう人は多いと思います。でもぼくの場合、最初の4年は完全に守りの期間でした。ここで貯金の土台を作ったから、あとで相場が下がっても慌てずに済んだんだと思っています。
積み増しのペースは、月2万円から始まって、最後は月11万円まで増えました。手取り25万円に副業4万円ほどを足して、そこから3割台を積み立てに回していた計算です。収入が倍になったわけではなく、増えた副業分をそのまま積立に足していっただけです。1,000万円に届いたあとも、投資と貯金で月11万円くらいのペースはそのままです。
そして1,000万円の内訳は、自分で入れたお金がおよそ700万円、運用で増えた分がおよそ300万円でした。10年でこの比率です。つまり大部分は「入金」であって、増やし方のテクニックではありません。ここは正直に書いておきたいところです。
やったのは3つだけ

10年やってきて、効果があったと言い切れるのは3つだけでした。順番に書きます。
1. 固定費を楽天に寄せる
楽天カードを作って固定費をまとめ、給与口座を楽天銀行にして、投資は楽天証券、スマホは楽天モバイル、自宅の回線はRakuten Turbo。この順番で少しずつ寄せていきました。一気にやったわけではなく、10年かけて一つずつです。
寄せた結果、いまは毎月3,000ポイント前後が貯まっています。ただし毎月の明細を足した数字ではないので、内訳は「だいたいこのくらい」という目安です。
| 内訳(目安) | 月あたり |
|---|---|
| 楽天カードでの日々の支払い | 1,200ポイント |
| お買い物マラソンでのまとめ買い(1.6万円くらい) | 1,000ポイント |
| 楽天証券の積立(クレカ積立 月5万円+楽天キャッシュ 月2万円) | 500ポイント |
| 楽天ペイ+ポイントカード提示 | 300ポイント |
| 合計 | 約3,000ポイント |
※毎月の明細を足した数字ではなく、だいたいの目安です。どの支払いでどれくらい貯まるかは、楽天経済圏の始め方ガイドでモデルケース(ぼくの実際の支出明細ではありません)として計算しています。
2. つみたてNISA、そして新NISA
投資を始めたのは34歳。楽天証券で、つみたてNISAを月1万円からでした。いきなり大きな金額にしなかったのは、単純に怖かったからです。
その後、余裕が出るたびに少しずつ増やして、2024年の新NISAからは月9万円です。内訳は、NISAがクレカ積立 月5万円と楽天キャッシュ積立 月2万円の月7万円、iDeCoが月2万円。いまもこの金額のままです。途中、2022年のように相場が下がった年もありましたが、そこで止めなかったのが結果的にいちばん効いたと思っています。というより、止めるかどうかを毎月考えなくていいように、自動引き落としにしていたのが大きいです。
3. 副業
35歳からブログとライティングの副業を始めました。最初は月3万円。月によって増減はありますが、いまは月3〜5万円ほどです。
ただ、ルールを一つだけ決めていました。生活は手取りの範囲でまかなって、副業で得たお金はそのまま積立に回すこと。副業を始めると生活レベルも一緒に上がってしまいがちなので、ここは最初に線を引きました。年表の2019年以降、投資額の伸びが急に大きくなっているのは、これが理由です。
何のために貯めているのか
正直に言うと、ぼくはズボラです。頑張って稼ぎ続けるより、なるべくのんびり過ごしたい。だから目指しているのは、お金持ちになることではなく、仕事を自由に選べるだけのお金がある状態です。
老後や、離れて暮らす両親のことを考えたときに、お金の心配で選択肢がせまくなるのも避けたい。頑張って稼ぐためではなく、のんびりするために貯めている。それがいちばん近い言い方だと思います。
ぼくのこと、もう少しだけ
- 仕組みを作って放っておくのが好き。本業が製造業の技術職なので、毎回がんばるより、一度仕組みを作って自動で回すほうが性に合っています。このブログで書いている「何もしなくても貯まる仕組み」の根っこは、たぶんここです。
- 失敗は隠さない。紹介で入った保険を何年も払い続けたこと、SPUのために電子書籍を買い続けたこと、NISAの口座区分を設定し忘れたこと。損した話ほど、先に書くようにしています。
- 可愛い観葉植物を見つけると、つい買ってしまう。増えすぎたら株分けして、友人や実家におすそわけしています。
- コーヒーと食事にはお金をかける。平日は業務用のコーヒーですが、週末だけは素人なりに良い豆で淹れます。食べることも好きで、ここは削りません。
- 食事の手間は「仕組み」に任せる。いちばん忙しかった時期は、平日の昼ごはんを全部、冷凍の宅配弁当nosh(ナッシュ)にしていました。何を食べるか考える負担と、買い出し・調理の手間が減りました。今は量を減らして、料理を休みたい日のために定期で頼んでいます。くわしくはnoshの体験談に書きました。
- 遠距離恋愛中のパートナーとの、月1回のケーキはやめられません。やめる気もないです。我慢する節約をしないと決めているのは、こういう時間を守りたいからでもあります。
やらないと決めていること
やったことと同じくらい、やらないと決めたことも大事でした。3つあります。
- 全部のSPUは追わない。楽天のSPUは条件が細かくて、全部達成しようとすると生活のほうが振り回されます。ぼくが使っているのは、もともと払うはずだった固定費にひもづくものだけです。ポイントのために契約を増やすことはしません。
- 我慢する節約はしない。食費を削ったり、飲み会を全部断ったりはしていません。10年続けるつもりなら、続かない方法は最初から選ばないほうがいいです。ぼくが削ったのは、使った実感がないのに毎月出ていくお金だけでした。
- 儲かる話はしない。「これで簡単に増える」という書き方はしません。ぼくの10年は、入金700万円に対して運用益300万円です。増えたのは事実ですが、短期間で楽に増えたわけではないので、そう読める書き方は避けています。
もう一つ、これは自分への約束のようなものですが、改悪やルール変更は公式ページで確認してから書くようにしています。楽天のサービスは条件が変わることがあります。良くなった話だけでなく、条件が悪くなった話も、確認したうえでそのまま書きます。読んだ人が損をするのがいちばん嫌なので、ここは徹底しています。
このブログで書いていること
このブログ「ゼロリッチ|ゆる楽天経済圏」では、だいたい次の4つを書いています。
- 楽天経済圏の始め方と使い方(楽天カード・楽天銀行・楽天証券・楽天モバイル・Rakuten Turbo)
- 新NISAやiDeCoの、実際の画面に沿った手順
- 固定費とサブスクの見直し
- 会社員のまま続けられる副業
どれも、ぼくが実際にやったことと、そのときの数字がベースです。試していないことは書きません。
はじめて来てくださった方は、この3本から読んでもらえるとつながりが分かりやすいと思います。
- 楽天経済圏の始め方 完全ガイド|固定費を寄せる順番を、最初から最後までまとめています
- 資産形成の始め方|「なにから手をつければいいのか」で止まっている人向けです
- 新NISAの始め方|ぼくが月1万円で始めたときの手順をそのまま書いています
連絡先

日々の気づきや、記事にするほどでもない小さな数字は、Xでつぶやいています。
X(旧Twitter): @Lino_EasyLife
「30歳で貯金ゼロ」からでも、10年あればここまで来られました。同じように立ち止まっている人の、最初の一歩のきっかけになればうれしいです。
※本記事は情報提供を目的としたものであり、特定の金融商品の勧誘や投資助言ではありません。投資には元本割れのリスクがあります。最終的な判断はご自身の責任でお願いします。