※本記事には広告(アフィリエイトリンク)が含まれています。紹介しているサービスは、ぼく自身が使って良いと思ったものだけを選んでいます。
こんにちは、リノ(@Lino_EasyLife)です。
楽天ふるさと納税のシミュレーションが「おかしい」と感じるとき、原因のほとんどは計算ミスではなく、入れた数字と前提のずれです。年収は手取りではなく額面(源泉徴収票の「支払金額」)、それも寄付する今年1〜12月の見込みを入れます。そしてかんたん版はiDeCo・医療費控除・住宅ローン控除を入れる欄がないので、これらがある人は実際より高めに出ます。
| よくある「おかしい」 | 原因 | 直し方(2026年9月25日時点) |
|---|---|---|
| 思っていたよりずっと低い | 年収に手取りを入れた | 源泉徴収票の「支払金額」(額面)を入れる |
| 他サイトより低い・高い | サイトごとに前提(社会保険料の見積もり方など)が違う | 詳細版で源泉徴収票の3つの数字を入れて比べる |
| iDeCoをしているのに結果が変わらない | かんたん版にはiDeCoの欄がない | 詳細版を使う。かんたん版の結果はそのまま使わない |
| 詳細版だけ極端に低い | 年末調整で済んだ控除を二重に入れた/今年のふるさと納税の額を控除の欄に入れた | 年末調整済みなら質問4は「はい」。今年の寄付額は入れない |
| 去年と結果が違う | 去年の年収で計算している | 今年1〜12月の見込み(昇給・賞与・副業)で計算し直す |
| 住宅ローン控除・医療費控除がある | 目安表もかんたん版も「ほかの控除なし」が前提 | 詳細版で入力。医療費控除で確定申告するならワンストップは使えない |
この記事でわかること
- シミュレーションが「おかしい」ときによくある5つの原因
- 「年収」の欄に入れる数字(額面・いつの年収・交通費)
- かんたん版と詳細版の違いと、詳細版の入れ方
- iDeCo・医療費控除・住宅ローン控除で上限がどう変わるか
- 上限を超えないための余裕の取り方
1|「おかしい」の正体は5つ:まずここを見る
上限額(自己負担2,000円で済む寄付額の目安)は、同じ人でも入れた数字で大きく動きます。「おかしい」の原因は、ほとんどが次の5つのどれかです。
- 年収に手取りを入れている(いちばん差が大きい)
- 去年の年収で計算している(上限は寄付した年の収入で決まる)
- かんたん版を使っていて、iDeCo・医療費控除・住宅ローン控除が入っていない
- 詳細版で控除を二重に入れている
- サイトごとの前提のちがいを「どれかが間違い」と思っている
楽天のシミュレーター自身も「表示される金額はあくまで目安」と書き、正確な金額は市区町村の住民税の担当や税務署に確認するよう案内しています。シミュレーターは「だいたいの位置」を知る道具です。
2|「年収」には何を入れる?額面・手取り・いつの年収・交通費
額面を入れる。源泉徴収票なら「支払金額」
シミュレーターの「年収」は、税金や社会保険料が引かれる前の額面です。楽天のかんたん版は給与所得者向けで、楽天の目安表のタイトルも「給与収入」になっています。詳細版では、はっきり源泉徴収票の「支払金額」を入れるよう書かれています。
手取りを入れると、上限はかなり低く出ます。楽天ふるさと納税の目安表(独身または共働き)で比べると、こうなります。
| 入れた数字 | 楽天の目安表での上限 |
|---|---|
| 額面 400万円(正しい) | 43,000円 |
| 手取り 月25万円×12=300万円(まちがい) | 29,000円 |
差は14,000円。「楽天だけ低い」と感じている人は、まずここを疑ってください。
源泉徴収票のどの欄を見る?
| 源泉徴収票の欄 | シミュレーターのどこに入れる |
|---|---|
| 支払金額 | かんたん版の「年収」/詳細版の「支払金額」 |
| 給与所得控除後の金額 | 詳細版の「給与所得控除後の金額」 |
| 所得控除の額の合計額 | 詳細版の「所得控除額の合計額」 |
2か所以上から給与をもらう人は、源泉徴収票の金額を合算して入れます(詳細版の案内)。
いつの年収? → 寄付する年の1月〜12月
総務省の説明では、ふるさと納税の控除は寄付した年の所得税と、その翌年度の住民税から引かれます。どちらも寄付した年(1月1日〜12月31日)の収入で計算されるので、2026年に寄付するなら2026年1〜12月の年収が基準です。
今年の源泉徴収票が来るのは年末か翌年1月なので、去年の源泉徴収票を土台に、今年の変化を足し引きするのが現実的です。
- 昇給した・賞与が増えた → 年収を上げて計算
- 残業が減った・休職した・転職した → 年収を下げて計算
- 今年からiDeCoを始めた・掛金を増やした → 去年の源泉徴収票には入っていないので、詳細版で足す(4章)
交通費(通勤手当)は入れる?
非課税の範囲の通勤手当は、源泉徴収票の「支払金額」に入っていません。なので源泉徴収票の「支払金額」をそのまま使えば、交通費を足したり引いたりする必要はありません。給与明細から自分で年収を計算するときだけ、非課税の通勤手当を足さないように気をつけてください。
3|かんたん版と詳細版の違い:iDeCoがある人は詳細版一択
楽天の2つのシミュレーターは、入れられる項目がまったく違います。結果が違って当たり前です。
| かんたん版 | 詳細版 | |
|---|---|---|
| 入れるもの | 年収・家族構成(独身/既婚)・扶養家族(年齢別の人数) | 源泉徴収票の3つの数字+4つの質問 |
| iDeCo | ×(欄がない) | ○ |
| 医療費控除 | × | ○ |
| 住宅ローン控除 | × | ○ |
| 副業・株などの所得 | ×(給与所得者が対象) | ○ |
| 向いている人 | 会社員で、ほかの控除がない人がざっくり知りたいとき | それ以外の全員 |
かんたん版の「既婚」は、楽天の画面では配偶者の給与収入が207万円以上なら「配偶者控除なし(共働き)」を選ぶ形です。
詳細版の入れ方(画面の上から順番に)
手元に源泉徴収票(今年の分がなければ去年の分)を用意して、楽天ふるさと納税の詳細版シミュレーターを開きます。
(今年の見込みに直した数字)
副業や確定申告する株の利益などがあれば「あり」にして、該当する欄(事業所得・雑所得・株式など)に入れる
受けるなら「受ける」を選んで住宅ローン控除額を入れる
医療費控除など、確定申告で追加する控除があれば「あり」にして入れる。今年のふるさと納税の寄付額はここに入れない(上限を計算するための所得が小さくなり、結果が低く出てしまう)
会社で年末調整をするなら「はい」。年末調整で出し忘れた控除がある場合は「いいえ」を選ぶよう案内されている
楽天会員でログインしていれば「マイページに保存する」で結果を残せる
・詳細版だけ極端に低く出る人の多くは、手順3と手順7の二重入力です
・源泉徴収票の「所得控除の額の合計額」には、年末調整で申告した社会保険料・iDeCo・生命保険料などがもう入っています
・それを質問4で「いいえ」にして、もう一度ひとつずつ入れると、控除が2回引かれた計算になります
4|iDeCo・医療費控除・住宅ローン控除・扶養でいくら変わる?
上限を決めている計算式
総務省の「ふるさと納税のしくみ」では、控除は3つに分かれています。
| どこから引かれる | 計算式 |
|---|---|
| 所得税 | (寄付額−2,000円)×所得税の税率 ※復興特別所得税分が加わる |
| 住民税(基本分) | (寄付額−2,000円)×10% |
| 住民税(特例分) | (寄付額−2,000円)×(100%−10%−所得税の税率) |
このうち特例分が「住民税所得割額の2割」を超えると、超えた分は引かれず、自己負担が2,000円を超えます(総務省)。つまり上限額は、ほぼこの「住民税の2割」で決まっています。式にすると、
上限額の目安 ≒ 住民税所得割額×20% ÷(90%−所得税率×1.021)+2,000円
所得税率5%の人なら、割る数は 90%−5.105%=84.895%です。ここから、控除が増えると上限がどれくらい下がるかを計算できます。
iDeCo:月2万円なら上限は約5,700円下がる
iDeCoの掛金は全額が所得から引かれる(小規模企業共済等掛金控除)ので、住民税の所得割も下がります。月2万円(年24万円)なら、
- 住民税所得割の減少:24万円×10%=24,000円
- 特例分の枠の減少:24,000円×20%=4,800円
- 上限額の減少:4,800円÷84.895%≒約5,700円(所得税率5%の場合)
楽天のよくある質問では、iDeCoは詳細版の「小規模企業共済等掛金控除」に入れるよう案内されています。年末調整で申告済みなら源泉徴収票の「所得控除の額の合計額」に入っているので、手順3の数字のままでOKです。
ぼくはiDeCoを月2万円、個人払込で積み立てています。総務省の目安表では、年収400万円・独身の上限は42,000円(楽天の目安表では43,000円)。ここからiDeCoで約5,700円下がり、副業の分で少し上がって、ぼくの上限は4万円台に落ち着きます。目安表だけを見て42,000円ぴったり寄付していたら、年によってははみ出していたかもしれません。
2027年のiDeCo改正で掛金を増やす予定の人は、増やした年から上限が下がります。改正の中身はiDeCoの掛金上限が上がる|改正はいつから?にまとめています。
医療費控除:上限への影響は小さいが、ワンストップが使えなくなる
医療費控除も所得から引かれる控除です。たとえば医療費控除が5万円なら、住民税所得割が5,000円下がり、上限は 5,000円×20%÷84.895%≒約1,200円下がります。金額としては小さめです。
気をつけたいのは手続きです。医療費控除で確定申告をすると、ワンストップ特例は無効になります。その年はふるさと納税も全部、確定申告書に書いてください。
住宅ローン控除:詳細版に控除額を入れて確認する
住宅ローン控除は、所得から引く控除ではなく、税金そのものから引く「税額控除」です。所得税から引ききれなかった分は住民税から引かれますが、総務省によると住民税から引ける額には上限(原則として課税総所得金額等の5%、最高97,500円)があります。
そのため、ふるさと納税と重なると住宅ローン控除の一部が使いきれなくなる場合があります。影響はローン残高や年収、ワンストップか確定申告かで変わるので、一般論では言い切れません。詳細版の質問2で住宅ローン控除額を入れ、不安なら市区町村の住民税の担当に聞くのが確実です。
なお、住宅ローン控除の1年目は確定申告が必要なので、その年はワンストップは使えません。
扶養:16歳未満の子は計算に入れなくていい
総務省の目安表の注記では、中学生以下の子どもは控除額に影響がないため、計算に入れる必要はないとされています。影響するのは16歳以上の扶養親族と配偶者控除で、増えるほど上限は下がります。
5|サイトごとに違うのはなぜ?楽天とさとふる・ふるなびで差が出る理由
同じ年収でも、楽天・さとふる・ふるなびなどで結果が数千円ずれることがあります。各社とも計算の中身を公開していないので、「楽天は保守的」といった理由は外からは断定できません。確実なのは、入力が少ない以上、どのサイトも何かを仮定して補っていることです。
たとえば総務省の目安表は、社会保険料を給与収入の15%と仮定しています。実際の社会保険料は会社の健康保険や住んでいる地域で変わるので、ここだけでもずれます。目安表どうしでも、年収400万円・独身で総務省は42,000円、楽天は43,000円と、1,000円違います。
サイト間で差が出たときの考え方は、この2つだけです。
- かんたん版どうしの差は気にしない。どれも目安で、正解はどれでもない
- どこか1つの詳細版に源泉徴収票の数字を入れて、その結果を使う。複数サイトの詳細版で差が出たら、低いほうを採用する
低いほうを使うのは、次の章で書くとおり、上限を超えたときの損のほうが、余らせたときの損よりずっと大きいからです。
6|副業がある会社員・個人事業主のシミュレーション
楽天のかんたん版は給与所得者が対象と書かれています。副業がある人や個人事業主は、詳細版の質問1「給与以外の所得はありますか?」を「あり」にして入れます。
- 入れるのは売上ではなく「所得」(売上から経費を引いた額。青色申告の人は青色申告特別控除の後)
- 副業の種類に合わせて「事業所得」「雑所得」などの欄を選ぶ
- 国民年金・国民健康保険・iDeCo(個人事業主は掛金の上限が会社員より高い)など、所得から引く控除も忘れずに入れる
そして確定申告をする人はワンストップ特例が使えません。会社員でも副業で確定申告をする年は、ふるさと納税も確定申告書に書きます。
ぼくも、資産形成を始めたころはわざとワンストップで済む件数にしていましたが、いまは副業が順調で確定申告が必要になりました。なので今は、ふるさと納税も確定申告書に書いています。シミュレーションも、副業の所得を入れられる詳細版を使うのが前提です。
7|ぎりぎりを狙わない:余裕の取り方
超えたときの損と、余らせたときの損はつり合わない
楽天のよくある質問では、控除限度額を超えた部分は控除の対象外となり、自己負担になると説明されています。総務省の式で見ると、上限を超えた部分にも所得税と住民税の基本分は付きますが、いちばん大きい特例分が付きません。所得税率5%の人が上限を1万円超えた場合、
- 戻ってくる分:10,000円×(5.105%+10%)≒1,510円
- 自己負担になる分:10,000円−1,510円≒8,490円
一方、1万円余らせても失うのは「もう1件分の返礼品」だけで、お金は減りません。超える損のほうがずっと重いので、ぎりぎりを狙う理由はあまりありません。
ぼくがやっている余裕の取り方
(ぼくは1件1万円前後を10月に2件、11月に1件)
(最後の給与と賞与が分かる時期)
最初から全額を寄付しないのは、年の途中で残業や賞与が変わるとずれるからです。時期の考え方はふるさと納税はいつまで?10〜11月にやる派の損得に書きました。
寄付は楽天ふるさと納税で、支払いは楽天カードにまとめています(最初は楽天カード(年会費無料)で、資産形成が進んだいまは楽天ゴールドカード)。寄付へのポイントは2025年10月から付かなくなりましたが、カード払いの分は付きます。支払いを1枚にそろえると、12月に計算し直すとき今年いくら寄付したかが明細ですぐ分かります。
8|上限の次に気をつけたい「5団体」ルール
上限を正しく計算しても、ワンストップ特例の条件を外すと控除が受けられません。総務省が決めている「ふるさと納税を行う自治体の数が5団体以内」という条件は、次の5点をセットで覚えておいてください。
- 数えるのは寄付の件数ではなく、自治体の数。同じ自治体に3回寄付しても1団体。ただし申請書は寄付ごとに必要
- 6団体目に寄付した時点で、1〜5件目の申請も全部無効。6件目だけ確定申告、という分け方はできず、全部まとめて確定申告し直し
- 自治体数が5以内でも、確定申告や住民税の申告をすれば無効。医療費控除や住宅ローン控除の1年目、副業の申告がある年は要注意
- 翌年1月1日の住所が申請書と違うなら、1月10日までに寄付先へ変更届。出さないと無効
- 失敗しても連絡は来ない。確認できるのは翌年6月の住民税決定通知書。気づいたら還付申告で5年さかのぼれる
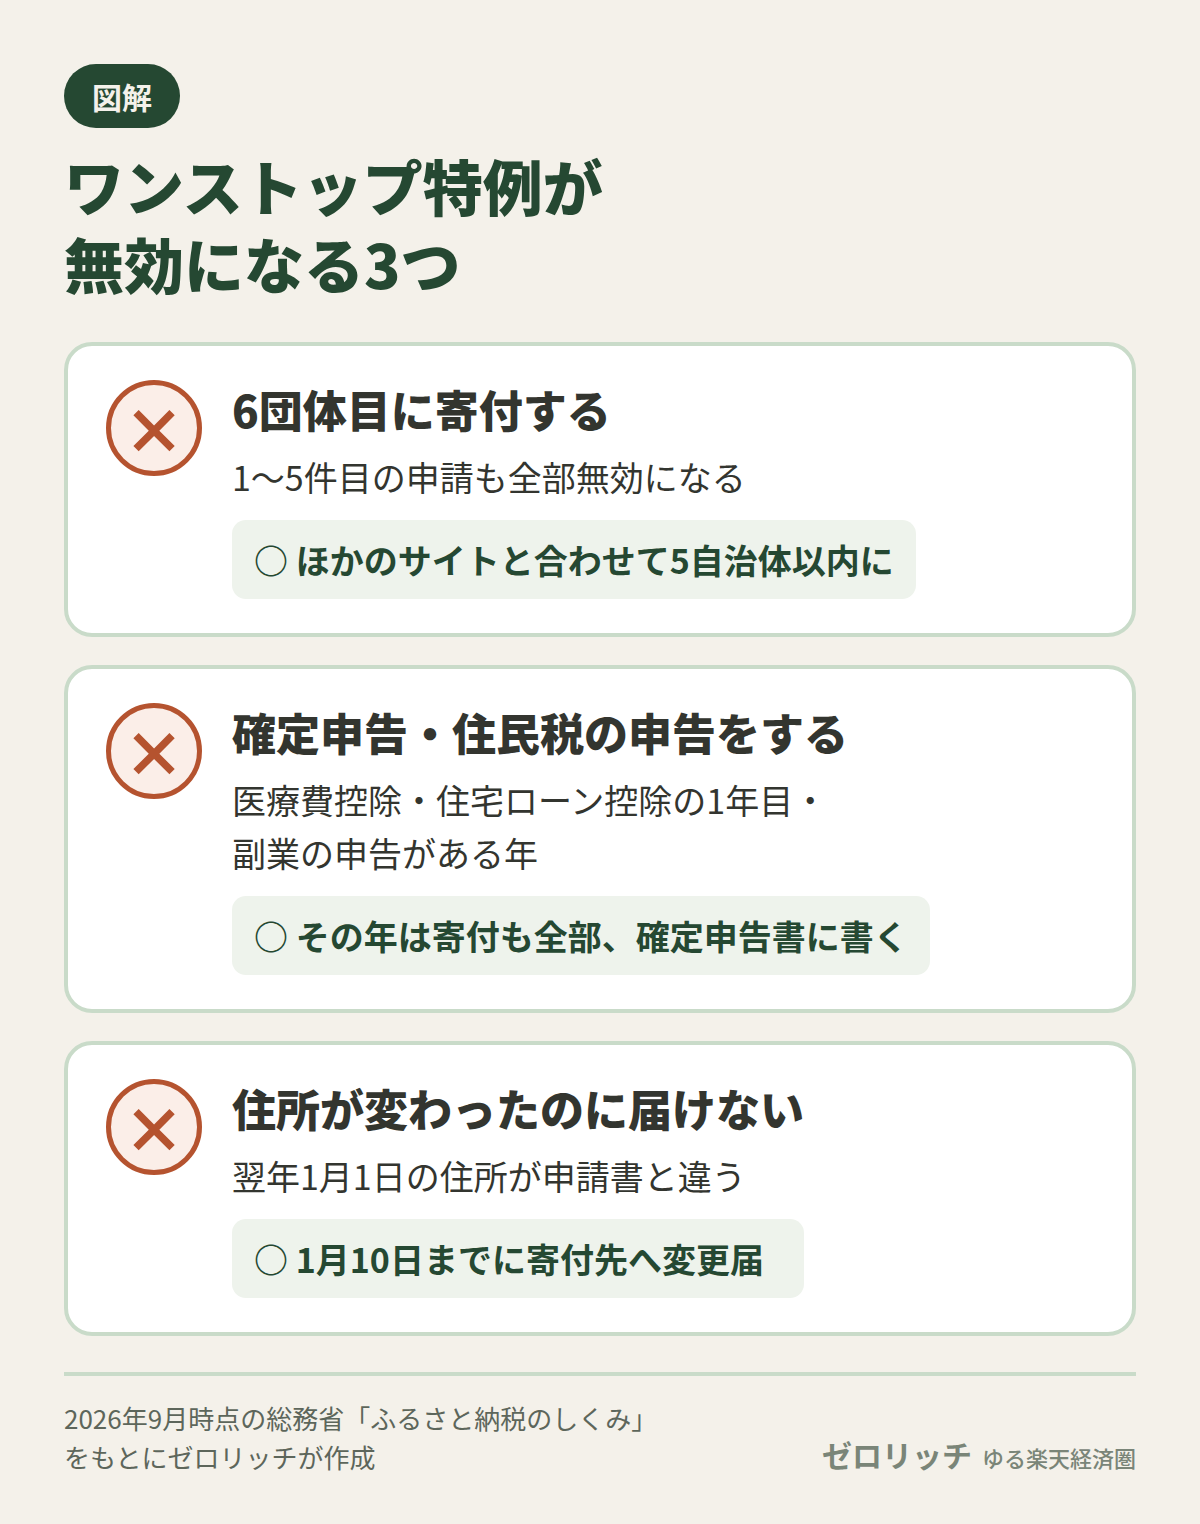
楽天で3自治体、ほかのサイトで3自治体なら、合わせて6団体でアウトです。出し忘れたときの取り戻し方はふるさと納税のワンストップを忘れた!5年以内なら確定申告で戻るにまとめています。
よくある質問
まとめ
・年収は額面(源泉徴収票の「支払金額」)で、寄付する年の1〜12月の見込みを入れる
・iDeCo・医療費控除・住宅ローン控除・副業がある人は詳細版。かんたん版の結果は高めに出る
・詳細版で極端に低いときは、控除の二重入力を疑う(年末調整済みなら質問4は「はい」)
・サイトごとの差は前提の差。詳細版の結果を使い、差が出たら低いほう
・ぎりぎりを狙わない。10〜11月は7割まで、12月に計算し直して足すか決める
「おかしい」と感じたら、源泉徴収票を出して3つの数字を詳細版に入れ直してみてください。たいていのずれはそこで説明がつきます。
※本記事の制度と数字は、2026年9月25日時点の総務省「ふるさと納税のしくみ(税金の控除について)」「所得税から住宅ローン控除額を引ききれなかった方」、総務省の「全額控除されるふるさと納税額(年間上限)の目安」、楽天ふるさと納税のかんたんシミュレーター・詳細版シミュレーター・控除限度額の目安・よくある質問の記載をもとにしています。iDeCo・医療費控除・超過分の計算例は、総務省の計算式に当てはめた概算で、所得税率5%の場合です。実際の税額は収入・家族構成・お住まいの自治体によって変わります。変更されることがあるため、寄付の前に必ず公式ページや税務署・お住まいの市区町村でご確認ください。