※本記事には広告(アフィリエイトリンク)が含まれています。
こんにちは、リノ(@Lino_EasyLife)です。
このブログには「新NISAの始め方」の記事がいくつもあります。口座を開いて、ファンドを選んで、毎月の積立を設定するところまでは、丁寧に書いてきたつもりです。
でも、「いつ売るのか」「どうやって取り崩すのか」を書いた記事は、今日まで1本もありませんでした。ぼくが40代で、まだ積み立てている側だからです。
それでも最近、「これ、最後どうするんだろう」と思うようになりました。調べてみると、ネット上の記事の多くは「長期保有しましょう」で終わっています。それは正しいんですが、知りたいのはその先です。
| 問い | この記事の答え |
|---|---|
| いつ売る? | お金が必要になったとき。相場では決めない |
| 売った枠は戻る? | 戻る。ただし簿価ベースで「翌年以降」 |
| 戻った枠はすぐ全部使える? | 使えない。その年の年間投資枠の中でだけ |
| 取り崩し方 | 定額か定率か。性格が正反対 |
| 4%ルール | 米国の研究。日本にそのままは持ち込めない |
| 自動で売れる? | 楽天証券に定期売却サービスがある。NISA口座も対象 |
| 40代の今やること | 方向だけ知っておく。細かい設計はまだ不要 |
この記事でわかること
- 売ってはいけないタイミングと、売っていいタイミング
- 新NISAの売却ルール(枠は「簿価」で「翌年」に戻る)
- 定額と定率、取り崩し方の違い
- 楽天証券の「定期売却サービス」の設定と、つまずきポイント
- 課税口座とNISA・60歳以降の受け取りの順番
結論:売るのは「お金が必要になったとき」だけです
出口戦略と言うと、チャートを見て天井で売る、みたいな話を想像するかもしれません。ぼくが行き着いた答えは、もっと素っ気ないものでした。
売るのは、そのお金を使う予定ができたときだけ。それ以外の理由では売らない。これだけです。
売り時を当てにいくのは、仕事が増えるだけだからです。ぼくは40代の会社員で、手取りは25万円。平日は仕事をしていて、相場を見ている時間はありません。そういう人間が「いい売り時」を探し始めると、たいてい悪いほうに転びます。
それに、そもそも当てる必要がありません。ぼくがインデックスファンドを1本だけ買っているのは、将来お金が必要になる日のために、今のお金を運んでおきたいからです。運ぶのが目的なら、降ろすのは目的地に着いたときでいい。
売ってはいけないタイミングと、売っていいタイミング
「下がったから売る」がいちばんまずい理由
相場が大きく下がったときに売る。これがいちばんまずい行動です。感情論ではなく算数の話で、積立投資は毎月同じ金額で買い続けるので、値段が安いときほど口数を多く買っています。ぼくの場合、楽天カードのクレカ積立が月100,000円、楽天キャッシュの積立が月20,000円。相場が上がろうが下がろうが金額は変わりません。つまり下がっている時期は、同じ120,000円でいつもより多くの口数を買えている時期です。そこで売るのは、多めに仕込んだ口数をいちばん安い値段で手放すということ。積立の仕組みが効く部分を、自分の手で捨てることになります。
しかも売ってしまうと、次に戻るタイミングを自分で決めなければいけません。「もう少し下がったら買い直そう」と思っているうちに戻ってしまった、という話はよく聞きます。売るのは一瞬ですが、買い直すのは驚くほど難しい。
売っていいのは、ライフイベントでお金が要るとき
逆に、売っていいタイミングははっきりしています。そのお金を使う予定が具体的に決まったときです。
- 教育費:入学金や授業料の支払い月が決まっている
- 住宅:頭金や諸費用の支払い日が決まっている
- 介護:親の施設費や医療費が実際に発生している
- 退職後:給与が止まり、生活費の不足分が毎月出ている
共通しているのは、「いくら」と「いつまでに」が両方決まっていることです。そこがはっきりしていれば、相場を見る必要はありません。必要な分だけ売って、使う。それだけです。
そして順番です。先に手をつけるのは、投資ではなく生活防衛資金のほう。急な出費や数か月以内に使うお金は、最初から現金で持っておきます。ぼくは楽天銀行をメインバンクにしていて、生活費も防衛資金も全部そこ。投資口座を取り崩さずに済むのは、この現金があるからです(生活防衛資金の貯め方)。
「目標額に届いたら売る」という落とし穴
「1,000万円貯まったら売る」という考え方もあります。ぼくも2024年12月に資産が1,000万円に届いたとき、一瞬これを考えました。でもやめました。落とし穴が3つあるからです。
ひとつめは、売った後のお金の置き場所がないこと。使う予定がないなら銀行に置いておくしかなく、現金で寝かせている間そのお金は増えも減りもしません。
ふたつめは、税金がかかること。NISA口座なら非課税ですが、課税口座で利益を確定すればそこで20.315%(所得税15%・復興特別所得税・住民税5%)が引かれます。使う予定もないのに税金だけ先に払うのは、もったいない話です。
みっつめは、判断が一回で終わらないこと。「1,000万円で売る」と決めた人は、次に「いつ買い戻すか」、その次は「いくらで売るか」を考えます。一度始めるとずっと続きます。
目標額は、売るための線ではなく、積立を続けるための励みにしておくのがよさそうです。
新NISAの売却ルール:枠は「簿価」で「翌年」に戻ります
ここは制度の話なので、金融庁のNISA特設ウェブサイトで確認した内容をそのまま書きます(2026年9月時点)。まず枠のおさらいです。
| 項目 | 金額 |
|---|---|
| 年間投資枠(つみたて投資枠) | 120万円 |
| 年間投資枠(成長投資枠) | 240万円 |
| 年間の合計 | 360万円 |
| 非課税保有限度額(生涯) | 1,800万円(簿価) |
| うち成長投資枠のみで使う場合の上限 | 1,200万円(簿価) |
| 非課税保有期間 | 無期限 |
出口の話で効いてくるのは、いちばん下の行です。金融庁のサイトには「非課税保有期間は(中略)2024年からのNISAでは無期限となりました」とあります。制度側から「そろそろ売ってください」と言われることがない。売るタイミングは自分の都合だけで決めていい、ということです。
売った分の枠は復活する。ただし条件が2つ
金融庁のサイトには「商品を売却した場合、翌年以降売却した商品の簿価(取得金額)の分だけ非課税投資枠が復活し、再利用が可能になります」と書かれています。条件は2つです。
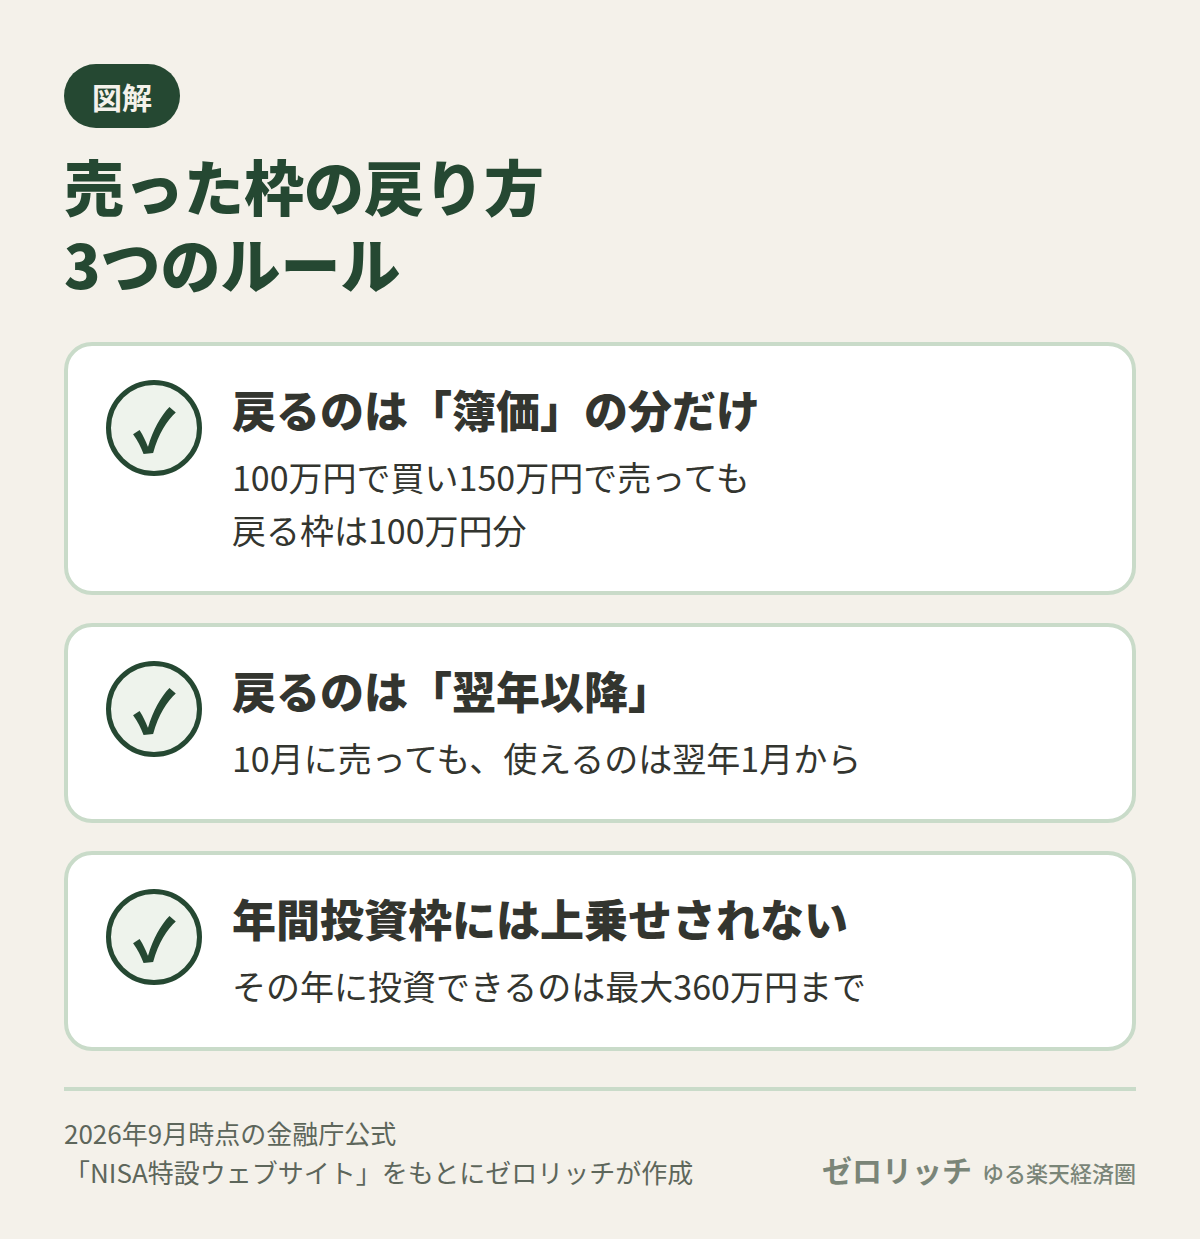
条件1:復活するのは「簿価」の分だけ。簿価とは買ったときの値段(取得価額)です。100万円で買ったものが150万円に育ち、それを全部売ったとします。手元には150万円入りますが、復活する枠は100万円分。増えた50万円の分は戻りません。「150万円売ったから150万円分また投資できる」ではない、ということです。
条件2:復活するのは「翌年以降」。売った年ではありません。10月に売っても、使えるようになるのは翌年の1月からです。
いちばん見落とされがちなのはここ
金融庁の資料には、さらにこうあります。「再利用できる非課税保有限度額が、その年の年間投資枠に上乗せされるわけではない。」
仮に去年500万円分(簿価)を売っても、翌年に500万円をまとめて非課税で投資し直すことはできません。その年に投資できるのは、あくまで年間投資枠の範囲内。つみたて投資枠なら120万円、成長投資枠なら240万円、合わせても360万円までです。復活した500万円分を埋め戻すには、最低2年かかる計算になります。つまり「非課税枠は復活するから気軽に売り買いしていい」という制度ではないということです。
分配金・配当をもらうときの注意
金融庁のサイトには「NISA口座で投資した金融商品から得られる利益は非課税になります」とあり、この利益には売却益だけでなく配当金・分配金も含まれます。ただし株式の配当金には手続き上の注意があります。金融庁の資料には「NISA口座で買付けた株式の配当金を非課税にするには、受取方法を株式数比例配分方式にする必要があります」と明記されています。証券口座で受け取る設定になっていないと非課税になりません。ぼくは個別株を買っていないのでこの設定は使っていませんが、成長投資枠で高配当株を考えている人は確認しておいたほうがいいと思います。
取り崩し方の本体:定額と定率、性格が正反対です
取り崩す方法は、大きく2つに分かれます。毎回同じ金額を売るか(定額)、そのときの残高に対して同じ割合を売るか(定率)。この2つは性格がほぼ正反対です。
| 定額取り崩し | 定率取り崩し | |
|---|---|---|
| 毎月の受取額 | いつも同じ | 残高に応じて増減する |
| 生活設計 | しやすい | しにくい |
| 資産が尽きるリスク | ある | 理屈のうえでは尽きない |
| 相場が下がったとき | 同じ金額を得るため多く売る | 売る額も自動的に減る |
| 向いている人 | 生活費の不足額が決まっている | 受取額の変動を許容できる |
定額:わかりやすいが、下落局面に弱い
毎月3万円ずつ売る、というのが定額です。年金だけでは月3万円足りない、だから3万円売る。家計から見ればいちばん扱いやすい方法です。
弱点は相場が下がっているときに出ます。基準価額が下がっていても3万円は3万円なので、その3万円をつくるために、いつもより多くの口数を売ることになります。積立のちょうど逆。安いときに多く売るので、下落が長引くと資産の減りが加速します。
定率:尽きにくいが、生活費が読めない
残高の0.5%ずつ売る、というのが定率です。残高1,000万円なら5万円、800万円なら4万円。相場が下がれば売る金額も自動的に減るので、口数を多く手放すことにはなりません。しかも理屈のうえでは、割合で売り続けるかぎり資産がゼロになりません。半分の半分の半分…と減るだけで、割り算は終わらないからです。
弱点は、生活する側から見た読みにくさ。相場が3割下がれば翌月の受取額も3割減りますが、家賃も食費も3割減ってはくれません。生活費のうち「どうしても必要な部分」を定率でまかなうのは危ないということです。
ぼくはまだ決めていない。決めているのは「いつ考えるか」だけ
ここまで定額と定率を比べてきましたが、正直に書きます。ぼく自身は、取り崩し方を具体的に考えたことがありません。
40代で、まだ積み立てる側にいるので、実感がないというのが本当のところです。ただ、いずれ終活は必要になるということは分かっています。どれだけ貯めても、最後は使うか、渡すか、残すかを決めなければいけない。
なので、ぼくが今決めているのは方法ではなく、考え始めるタイミングだけです。資産が「ある一定の額」に達したら、そこで出口を考える。それまでは積立を続けることに集中します。
これで困らない理由は、この記事で書いてきたとおりです。定額か定率かは、取り崩す直前に選べます。楽天証券の定期売却サービスは、あとから設定できます。出口の方法は、出口に近づいてから決めても間に合うようにできています。
逆に、いまのうちに決めてしまうと、制度も自分の暮らしも変わったときに作り直しになります。「方法は決めない。考える時期だけ決めておく」。40代の出口戦略は、これくらいでいいと思っています。
4%ルールを日本にそのまま持ち込めない理由
取り崩しを調べると必ず「4%ルール」が出てきます。資産の4%ずつ取り崩せば、資産を減らさずに暮らせるという話です。
これはもともと、1998年に米国トリニティ大学の3人の研究者(Cooley・Hubbard・Walz)が発表した研究が広まったものです。1925年から1995年までの米国の市場データで、15年から30年の取り崩し期間に資産が尽きずに残る確率を調べたもので、「株式中心のポートフォリオでは3%から4%の取り崩し率が高い成功率を示す」とされています。
よくできた研究です。ただ、日本で暮らすぼくがそのまま使えるかというと、前提がいくつも違います。
違い1:米国市場のデータで、米ドル建てです。ぼくが持っているのは全世界株式のインデックスファンドで、円で買って円で受け取ります。為替が円高に振れれば、円で見た金額は減ります。研究に為替の変動は入っていません。
違い2:税金の前提が違います。日本の課税口座では利益に20.315%かかりますが、NISA口座なら非課税。同じ「4%取り崩し」でも、どの口座から崩すかで手元に残る金額が変わります。
違い3:年金制度が違います。日本には公的年金があり、しかも繰下げれば増えます(後述)。取り崩しで用意する金額そのものが変わってきます。
違い4:この研究には批判もあります。2008年の研究(Scott ら)は「変動の大きい投資で、一定で変動しない支出計画をまかなおうとしている」と指摘し、経済学者のローレンス・コトリコフは「経済学とのつながりがない」と述べています。
4%という数字は目安として参考になるけれど、日本で暮らす人の設計図としてそのまま使うものではないということです。過去のデータにもとづく研究であり、将来の結果を保証するものではありません。ぼくは「自分の資産が生活費の何年分あるかを測るものさし」くらいに使っています。
楽天証券の「定期売却サービス」なら自動で取り崩せます
毎月手で売却注文を出すのは手間なので、出口も積立と同じく「設定したら忘れる」状態にしたいと思って調べました。楽天証券には投資信託の「定期売却サービス」があります。以下は同社公式ページで確認した内容です(2026年9月時点)。
売り方は3種類から選べます
| 方法 | 内容 | 指定できる範囲 |
|---|---|---|
| 金額指定 | 一定額を売却して受け取る | 1,000円以上・1円単位(設定時の評価額の50%以下) |
| 定率指定 | 指定した率に相当する口数を売却して受け取る | 0.01%以上50%以下・0.01%単位 |
| 期間指定 | 最終受取年月を指定し、そこまでの回数で保有口数を等分して売却 | 最終受取年月を指定 |
前の章の「定額」が金額指定、「定率」が定率指定です。期間指定は「何年何月までに使い切る」という決め方で、教育費のように終わりが決まっている出費と相性がよさそうです。
受け取る日と頻度
- 受取頻度:毎月/奇数月(1・3・5・7・9・11月)/偶数月(2・4・6・8・10・12月)から選択
- 受取日:1日から28日の間で選択。受取日が休日の場合は前営業日
奇数月・偶数月が選べるのは、公的年金が偶数月の支給であることを考えると使えます。年金が入らない奇数月だけ取り崩す、という組み方ができます。
NISA口座も対象です
対象口座は「一般口座、特定口座、NISA口座、旧NISA口座、法人口座」と書かれています。NISA口座でも定期売却は使えます。ただしジュニアNISAと未成年口座は指定できません。
設定は4ステップ
つまずきポイントが3つあります
調べていていちばん意外だったのがここです。いずれも公式ページに書かれています。
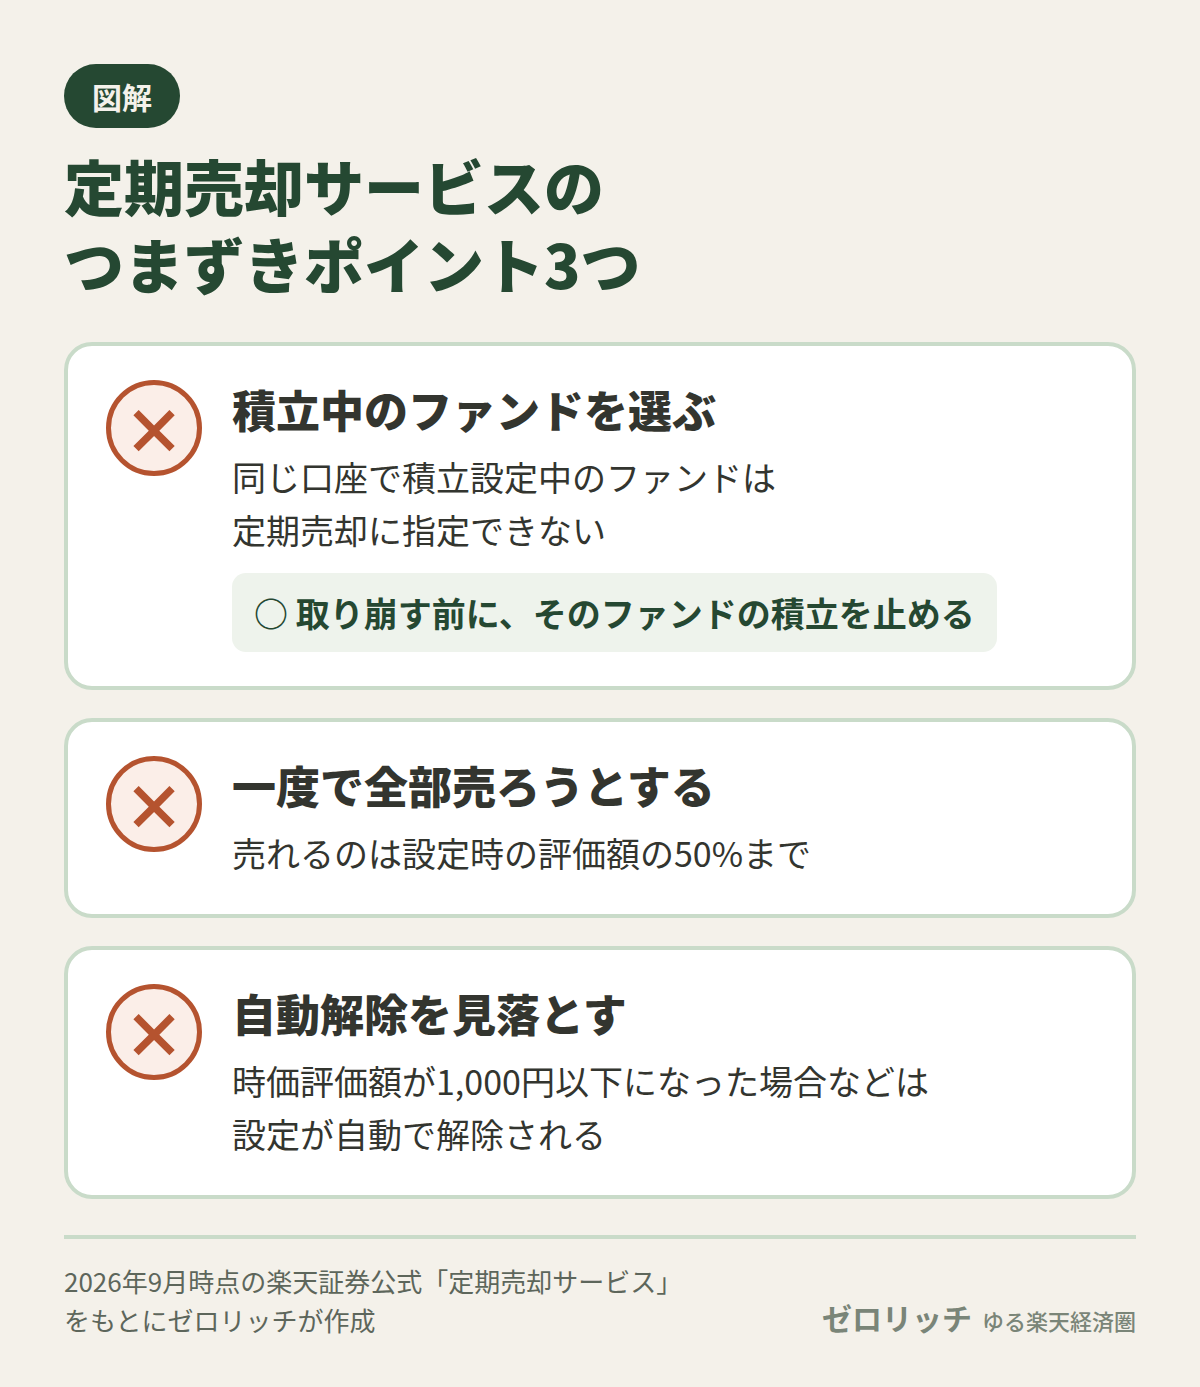
1つめ:同じ口座で積立設定をしているファンドは、定期売却に指定できません。「積み立てながら取り崩す」は、同じ口座・同じ銘柄ではできないということです。ぼくのように1本を積み立てている人は、取り崩す前に積立を止める必要があります。知らないと当日つまずきます。
2つめ:売れるのは設定時の評価額の50%まで。一度の設定で全部を売り切ることはできません。
3つめ:条件によって設定が自動解除されます。時価評価額が1,000円以下になった場合などです。金額指定の場合、その銘柄が代用預かりに入っていると注文が作成されない、とも書かれています。
口座をまだ持っていない場合の開設手順は初心者が楽天証券で新NISAを始めるまでにまとめてあります。申し込みは楽天証券の口座開設の案内ページ(公式)からできます。すでに楽天証券の口座がある人は、作り直さなくて大丈夫です。
※投資には元本割れのリスクがあります。投資判断はご自身でお願いします。
課税口座とNISA、どちらから先に取り崩すか
課税口座(特定口座・一般口座)とNISA口座の両方を持っていると、どちらから崩すかという問題が出てきます。
ぼくにもこれがあります。新NISAを始めたとき、口座区分をNISAにし忘れて1か月分の積立が特定口座で走っていたんです。特定口座からNISAへは移せないので、その分はいまも特定口座に残っています。
判断材料は税率の差です
課税口座で投資信託を売って利益が出ると、その利益に20.315%(所得税15%・復興特別所得税・住民税5%)がかかります。NISA口座なら非課税です。
この差の使い方で、考え方は2つに分かれます。
考え方A:課税口座から先に取り崩す。非課税で運用できる場所をできるだけ長く残す発想です。NISAは非課税保有期間が無期限なので、置いておく期間が長いほど恩恵が大きい。「非課税の器は最後まで取っておく」という考え方です。
考え方B:NISAから先に取り崩す。売るたびに税金の計算をしなくていいぶん、手続きが単純になります。
ぼくは今のところAで見ています。非課税で置ける期間に上限がないなら、使わない手はないと思うからです。ただしこれは一般的な整理で、所得や他の控除の状況で有利不利は変わります。個別の税金の判断は、お住まいの地域の税務署か税理士に確認してください。ぼくは税理士ではありません。
60歳以降の受け取りの順番:方向だけ知っておけば十分です
ここは40代の今、細かく決める必要はありません。制度も変わりますし、健康状態も収入もわかりません。「こういう箱がいくつあって、それぞれ性格が違う」と知っておけば十分です。
| 箱 | 使える時期 | 性格 |
|---|---|---|
| 現金(生活防衛資金) | いつでも | いちばん自由。ただし増えない |
| NISA | いつでも | 売却も受取も自由。利益は非課税 |
| iDeCo | 原則60歳から | 60歳までは引き出せない。受け取り方で税金が変わる |
| 公的年金 | 65歳から(繰下げ可) | 繰下げると生涯ずっと増える |
iDeCoは「60歳まで出せない」代わりに受け取り方が選べます
ぼくはiDeCoを月20,000円やっています。iDeCo公式サイトによると、老齢給付金は原則60歳から受け取ることができ、開始時期は75歳になるまでの間で選べます。ただし通算加入者等期間が10年に満たないと開始年齢は後ろにずれます(8年以上10年未満なら61歳、というように)。
受け取り方は「一時金として一括」「年金」「両方の組み合わせ」の3つ。この選び方で税金の扱いが変わります。一時金の場合は「退職手当等とみなす一時金」として扱われることが国税庁の通達に、年金の場合は「公的年金等」に含まれることが国税庁の資料に示されています(公的年金等は雑所得として、公的年金等控除額を差し引いて計算)。
会社の退職金がある人は、退職金とiDeCoの一時金を受け取るタイミングで計算が変わります。実際に受け取る前に税務署か税理士に相談してください。iDeCoの仕組みはiDeCoの記事にまとめています。
公的年金は繰下げると生涯増えます
日本年金機構のページには「老齢基礎(厚生)年金は、65歳で受け取らずに66歳以後75歳までの間で繰り下げて増額した年金を受け取ることができます」とあります。増額率は「0.7% × 65歳に達した月から繰下げ申出月の前月までの月数」で最大84%。そして「その増額率は一生変わりません」とも書かれています。一度きりではなく、生涯続く増額だということです。老齢基礎年金と老齢厚生年金は、別々に繰り下げることもできます。
順番の考え方だけ書いておきます
公的年金は繰り下げるほど増えて、それが一生続くので、いちばん後ろに置く価値がある箱です。ただし繰り下げている間の生活費はどこかから出さなければいけません。そこを埋めるのが現金・NISA・iDeCoです。
順番としては、いつでも自由に使える現金とNISAを先に使い、iDeCoは受け取り方と税金を見ながら組み込み、公的年金はできるだけ後ろに。これが自然な流れに見えます。ただし繰下げが常に得とは限らず、受け取る期間が短ければ総額では繰り下げないほうが多いこともあります。だから今から決める必要はない、というのがこの章の結論です。
出口のために、今からやらなくていいこと

最後に、やらなくていいことを書きます。
1. 毎日値動きを見る。取り崩しが20年先なら、今日の基準価額を見ても使い道がありません。下がった日に不安になり、上がった日に「売っておけばよかった」と思うだけです。ぼくは月に一度、積立が走ったかを確認するくらいです。
2. 出口を今から細かく設計する。何歳から月いくら取り崩すか、という表をいま作っても、そのとおりにはなりません。制度も変わります。40代のうちは「取り崩す方法は複数あって、自動化もできる」と知っておくだけで十分です。
3. 暴落したときに売る。下がったから売る、は積立の効果をいちばん損なう動きです。暴落のときにやることがあるとすれば、積立の設定をそのままにしておくことだけです。
4. 積立の途中で、なんとなく商品を増やす。「取り崩しには高配当がいい」「債券を混ぜたほうがいい」という話も出てきますが、商品が増えればそのぶん判断も増えます。ぼくは今のところ、NISAは全世界株式(オルカン)一択です(ファンドの選び方)。ただ、ずっと1本のままと決めているわけではありません。それが次の話です。
ぼくが考えている「枠が埋まったあと」:高配当という選択肢
いまはオルカン一択です。ただ、入金力が上がったり、新NISAの枠が埋まったりしたら、高配当に切り替えてもいいと思っています。
理由は、売らなくても現金が入ってくるからです。オルカンのような投資信託は、お金が必要になったら自分で売る必要があります。高配当の株やファンドなら、持っているだけで配当が入る。いずれ終活を考えるときに、「売るかどうか」を毎回判断しなくていいのは、気持ちの面で楽だと思っています。
そしてもうひとつ考えているのが、円で受け取るか、ドルで受け取るかです。円がどんどん弱くなっている今、どちらを選ぶかは将来を見据えて考えないといけない、と感じています。
| 円建ての高配当(国内株など) | ドル建ての高配当(米国株など) | |
|---|---|---|
| 受け取る通貨 | 円 | ドル(円安なら円に直したときに増え、円高なら減る) |
| NISA口座で受け取った配当 | 非課税(株式数比例配分方式の設定が必要) | 日本の税金は非課税。ただし米国株なら現地で10%が源泉徴収され、NISAではその分を取り戻す外国税額控除も使えない |
| 課税口座で受け取った配当 | 20.315% | 米国で10%、そのあと日本で20.315%(外国税額控除で調整できる場合あり) |
※米国株の配当の税金は、楽天証券「外国税額控除」の案内(2026年9月確認)によります。
ただ、ここは自分でも迷っているところなので、判断材料をそのまま書いておきます。
- 高配当は、増やす力ではオルカンに劣りやすい。配当として外に出したお金は、そのままでは再投資されません。課税口座なら、受け取るたびに税金もかかります。積み立てて増やす時期には、配当はむしろ遠回りです。だからぼくは「枠が埋まってから」と考えています
- オルカンの中身は、すでに大半が日本以外の株です。つまり円安への備えは、今の時点でもある程度できています。高配当で通貨を考えるのは、「配当を円でもらうか、ドルでもらうか」という別の話です
- NISAの中で売って買い替えると、売った分の枠が戻るのは翌年です。「切り替える」と言っても、すでに入っているものを全部売って入れ替えるより、新しく入れるお金を高配当に回すほうが、枠の面でも税金の面でもシンプルです
いまのぼくの結論は、「積み立てる時期はオルカン一択。枠が埋まって、増やすより受け取る時期に近づいたら、高配当を検討する」です。どちらの通貨にするかは、そのときの円の状況と、自分がどこで何にお金を使うつもりかで決めるつもりです。
※特定の銘柄やファンドをすすめるものではありません。高配当株も値下がりや減配のリスクがあります。
まとめ:積立を続けられていれば、出口は後から間に合います

要点をまとめます。
| 論点 | まとめ |
|---|---|
| 売る基準 | 「いくら」と「いつまでに」が決まったときだけ |
| NISAの枠 | 簿価の分が翌年以降に復活。年間投資枠に上乗せはされない |
| 取り崩し方 | 定額は読みやすいが下落に弱い/定率は尽きにくいが額が変動 |
| 自動化 | 楽天証券の定期売却サービス。NISA口座も対象 |
| 注意点 | 同じ口座で積立中の銘柄は定期売却に指定できない |
| 60歳以降 | 現金・NISA → iDeCo → 公的年金(繰下げ最大84%) |
調べてみて、いちばん安心したのはここでした。新NISAは非課税保有期間が無期限なので、制度のほうから売却を迫られることがありません。急かしてくるものがない、というのは思っていた以上に大きいことでした。取り崩しの方法も、証券会社のサービスとしてすでに用意されていました。
ぼくは今、月15万円くらいを投資と貯金に回しています。クレカ積立100,000円、楽天キャッシュ積立20,000円、iDeCo20,000円、残りが現金。この積み上げを続けているかぎり、出口の選択肢は減りません。
いま40代で積立を続けている人がやることは、出口の設計ではなく、積立を止めないことだと思います。売り方は、そのときに調べれば間に合います。
※制度に関する記述は、金融庁「NISA特設ウェブサイト」および同庁公表資料、国税庁の通達・源泉徴収事務資料、iDeCo公式サイト(国民年金基金連合会)、日本年金機構の公表内容にもとづく2026年9月時点の情報です。定期売却サービスに関する記述は楽天証券公式サイトの2026年9月時点の情報です。変更されることがあるため、手続きの前に必ず公式ページでご確認ください。4%ルールは1998年の米国の研究にもとづくもので、将来の運用成果を保証するものではありません。
※本記事は情報提供を目的としたものであり、特定の金融商品の取得・売却を勧誘したり、投資助言を行うものではありません。投資信託をはじめとする金融商品には価格変動リスクがあり、元本は保証されていません。税金の取り扱いは個々の状況によって異なります。個別の税務判断については所轄の税務署または税理士に、投資判断についてはご自身の責任と判断で行ってください。