※本記事には広告(アフィリエイトリンク)が含まれています。
こんにちは、リノ(@Lino_EasyLife)です。
40代の会社員で、手取りは25万円。地方のマンションで一人暮らしをしながら、楽天カード・楽天銀行・楽天証券・楽天モバイル・Rakuten Turboと生活を楽天に寄せて、こつこつ資産をつくっています。
そんなぼくのところに、最近いちばん多く届く質問がこれです。「iDeCoの掛金の上限が上がるって聞いたんですけど、いつからですか?」「新NISAとiDeCo、どっちを先にやればいいですか?」
この記事では、改正の中身を公式情報の数字で整理したうえで、手取り25万円のぼくが実際にどう考えて、どの順番でやっているかを書きます。読み終わるころには、次のことがはっきりするはずです。
- iDeCoの改正は「いつから」なのか(施行日と、掛金に反映される月)
- 会社員(企業年金なし)の上限がいくらになるのか
- 新NISAとiDeCo、どちらを先にやるべきか
- 楽天証券でiDeCoを始めるときの具体的な手順
- そして、iDeCoを「やらないほうがいい人」の条件
先に結論:iDeCoの改正で変わるところ・変わらないところ
細かい話の前に、変更点を表にまとめます。ここだけ読めば全体像はつかめます。
| 項目 | 改正前(現在) | 改正後 |
|---|---|---|
| 会社員(企業年金なし)の掛金上限 | 月2.3万円 | 月6.2万円 |
| 会社員(企業型DC・DBあり) | 月2.0万円 | 月6.2万円の枠から企業年金分を差し引いた額 |
| 自営業・フリーランス | 月6.8万円 | 月7.5万円 |
| 専業主婦(夫) | 月2.3万円 | 月2.3万円(変更なし) |
| 加入できる年齢 | 原則65歳未満 | 70歳未満 |
| 施行日 | ー | 2026年12月1日 |
| 新しい掛金が実際に引き落とされる月 | ー | 2026年12月分=2027年1月引き落としから |
| 受け取り(一時金と退職金の間隔ルール) | 5年あければ控除が重複して使えた | 10年に延長(2026年1月1日以降の受け取りから) |
| 手数料 | 加入時2,829円/拠出のある月171円/受け取り1回440円(楽天証券の運営管理手数料は無料) | |
そしてもうひとつ大事な結論。上限が上がっても、掛金は自動では増えません。増やしたい人が自分で「掛金額変更届」を出す必要があります。逆に言えば、何もしなければ今の金額のまま。慌てて全力を出す制度ではない、ということです。
そもそもiDeCoとは?3行で分かる基本

改正の話に入る前に、iDeCoそのものを3行で押さえておきます。ここを誤解したまま始めると、あとで苦しくなる制度だからです。
- 掛金の全額が所得控除になる。だから所得税と住民税が軽くなる。これがiDeCo最大のメリットです。
- 原則60歳まで引き出せない。これが最大のデメリット。急な出費があっても解約できません。
- 手数料がかかる。加入時に2,829円、掛金を出している月は毎月171円、受け取るときに1回440円。
新NISAと比べると性格がはっきりします。新NISAは「運用益が非課税」になる制度で、いつでも売って現金化できます。iDeCoは「今年の税金が軽くなる」制度で、そのかわり60歳まで出せません。節税の力はiDeCoのほうが上、自由度は新NISAのほうが上。この一行が、あとで出てくる「どっちが先か」の答えにつながります。
2026年12月改正で何が変わるのか(公式の数字で確認)
ここから、改正の中身を一つずつ見ていきます。数字は金融機関各社が公表している制度改正の案内にそろえています。最新の状況は楽天証券のiDeCo制度改正の公式ページで必ず確認してください。
変更1:掛金の上限が大幅に上がる
いちばん注目されているのがこれです。会社員で企業年金がない人(多くの中小企業にお勤めの方はここに当てはまります)は、月2.3万円→月6.2万円。年間で言うと27.6万円が74.4万円になります。2.7倍近い引き上げです。
企業型DCや確定給付企業年金(DB)がある会社員・公務員の場合は、少し考え方が違います。「月6.2万円」という共通の枠がまずあって、そこから会社が出してくれている掛金の相当額を差し引いた残りが、自分でiDeCoに出せる金額になります。いわゆる「穴埋め方式」です。
変更2:加入できる年齢が70歳未満まで広がる
これまでiDeCoに加入できるのは原則65歳未満でしたが、改正後は70歳未満まで広がります。老齢基礎年金やiDeCoの老齢給付金をすでに受け取っている人は対象外です。
40代のぼくにとっては「まだ先の話」ですが、意味は小さくありません。60歳を過ぎても働き続ける人が増えている今、60代の10年間も所得控除を使いながら積み立てられるということです。加入できる期間が長くなるぶん、節税の総額も増えます。
変更3:受け取り時の「5年ルール」が「10年ルール」に
これは掛金の話ではなく税金の話で、2026年1月1日以降の受け取りから適用されます。iDeCoを一時金で受け取ったあとに会社の退職金を受け取る場合、これまでは5年あければ退職所得控除をそれぞれ満額使えました。それが10年に延びます。
たとえば60歳でiDeCoを一時金で受け取り、65歳で退職金を受け取る、という「60歳・65歳の5年あけ作戦」は、これからは効きません。受け取り方の設計は、正直かなり複雑です。ぼくも自分が受け取る歳になったら税理士さんに相談するつもりでいます。今の段階では「一時金で受け取る前提でガチガチに計画を立てても、ルールがまた変わるかもしれない」くらいに考えておくのが健全だと思っています。
新NISAとiDeCo、どっちが先?手取り25万円のぼくの答え
ここが、この記事でいちばん書きたかったところです。
結論から言います。ぼくは新NISAを先に始めて、iDeCoは後から月1万円で足しました。いまは月2万円まで増やしています。順番を逆にしなくて本当によかったと思っています。
理由:60歳まで出せないお金を先に積み上げるのは怖い
手取り25万円という金額は、家賃も食費も光熱費も、全部そこから出ていく金額です。ぼくの場合、そこから毎月いくらかを投資に回していますが、正直「来月の急な出費」が頭をよぎらない月はありません。
そんな状況で、いきなりiDeCoに月6.2万円を入れたらどうなるか。節税額は確かに大きい。でも、そのお金は20年近く一円も引き出せません。冷蔵庫が壊れても、実家の親に何かあっても、そこからは出せない。ぼくはその状態が怖いと感じました。
一方で新NISAは、必要になったら売って現金にできます。「使わずに済めばそのまま育つ、いざとなれば使える」お金です。だからまずは新NISAで月1万円。それが半年続いて、生活が回ることを確認してから、iDeCoを月1万円で足す。ぼくはこの順番にしました。
それでも、iDeCoの節税額は無視できない
とはいえ、iDeCoの所得控除は本当に強力です。ざっくり計算してみます。
年収400万円前後の会社員の場合、所得税の税率はおおむね5〜10%、住民税は一律で約10%です。合計で15〜20%。掛金は全額が所得控除になるので、掛けた金額の15〜20%が戻ってくる(正確には払わずに済む)計算になります。
| 月々の掛金 | 年間の掛金 | 節税額の目安(税率15%) | 節税額の目安(税率20%) |
|---|---|---|---|
| 5,000円 | 6万円 | 約9,000円 | 約1万2,000円 |
| 1万円 | 12万円 | 約1万8,000円 | 約2万4,000円 |
| 2万円 | 24万円 | 約3万6,000円 | 約4万8,000円 |
| 6.2万円 | 74.4万円 | 約11万2,000円 | 約14万9,000円 |
月1万円なら、年間でだいたい1万8,000円〜2万4,000円。これは「運用がうまくいったら」ではなく、掛金を出した時点でほぼ確定する数字です。投資信託の年利で2万円を稼ごうと思ったら、それなりの元本と時間が必要ですよね。それが手続きひとつで取れる。ここがiDeCoの本当の価値です。
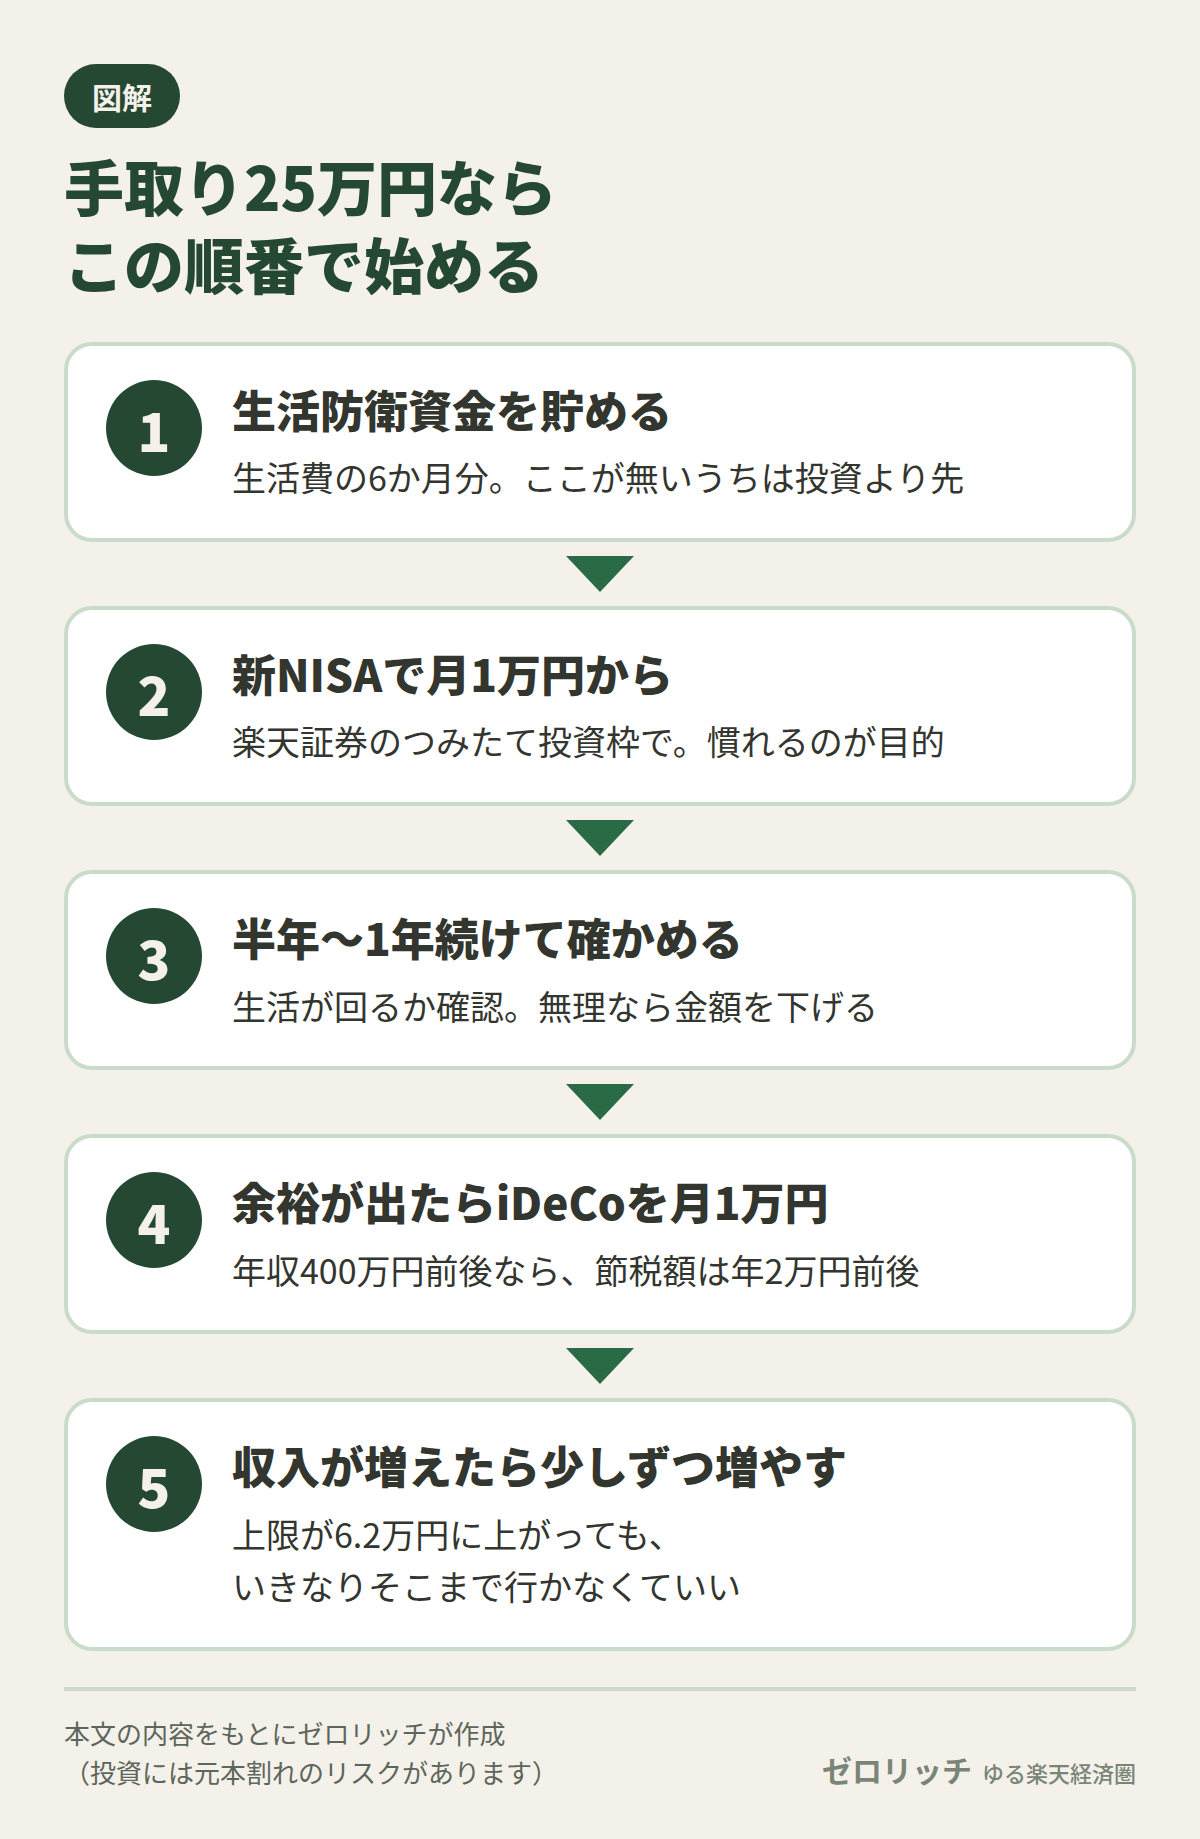
手取り25万円の会社員なら、この順番がいいと思う
生活費の6か月分。ここが無いうちは投資より先です。
楽天証券のつみたて投資枠でインデックスファンドを積み立て。慣れるのが目的です。
ここで無理だと感じたら金額を下げる。やめてもいい。
節税額が年2万円前後。上限が6.2万円に上がっても、いきなりそこまで行く必要はありません。ぼくはここから数年かけて月2万円まで増やしました。
上限が上がった意味は、ここで効いてきます。
新NISAをまだ始めていない人は、新NISAの始め方と楽天証券で新NISAを始める手順を先に読んでみてください。iDeCoの口座開設より、そちらのほうがずっと簡単です。楽天証券で新NISAを始める人は、楽天証券のNISAの案内ページ(公式)から口座開設に進めます。すでに楽天証券の口座がある人は、作り直さなくて大丈夫です。
※投資には元本割れのリスクがあります。投資判断はご自身でお願いします。
楽天証券でiDeCoを始める手順
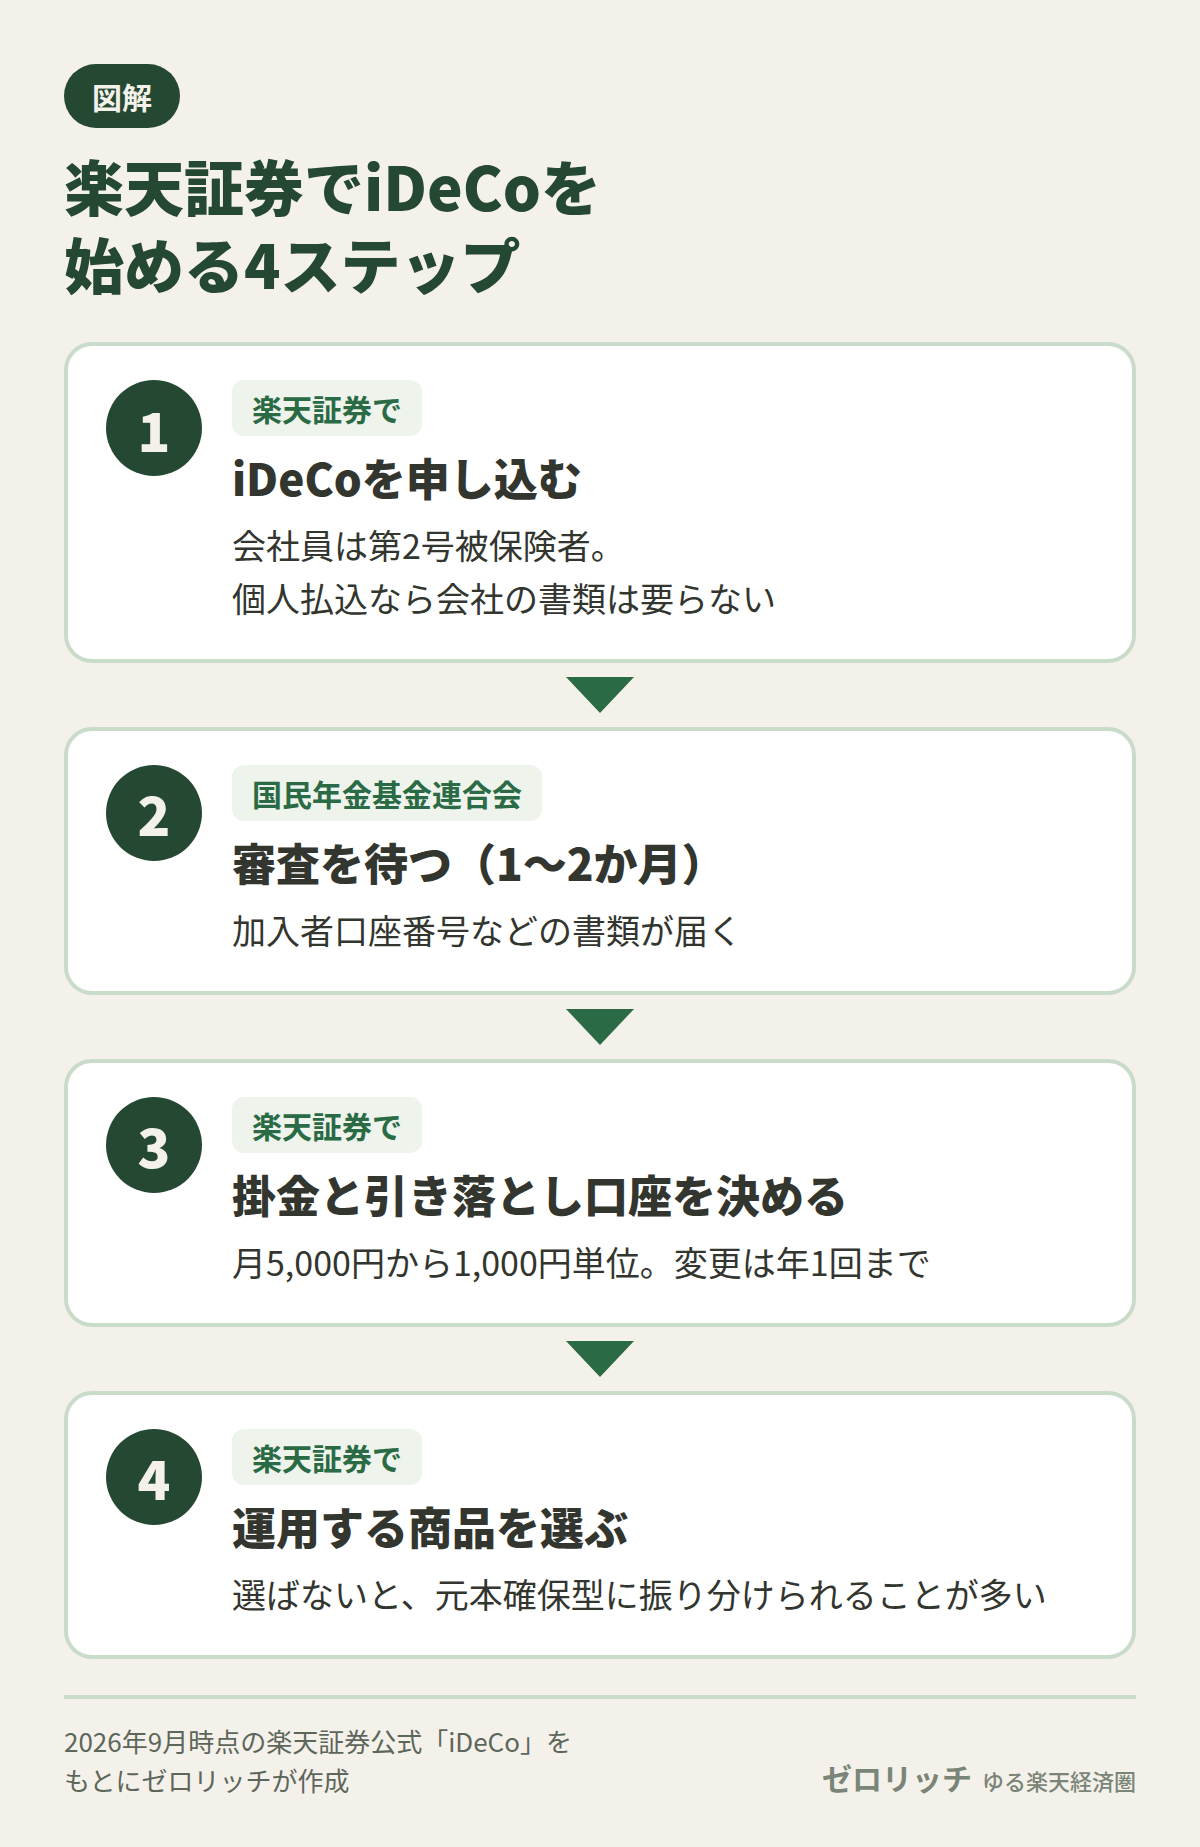
「よし、iDeCoもやってみよう」と決めた人向けに、楽天証券での手順を書きます。正直に言うと、新NISAの口座開設と比べて時間はかかります。書類のやりとりが入るので、申し込みから掛金の1回目の引き落としまで1〜2か月見ておいたほうがいいです。
手順1:資料請求(または申し込みフォーム)
楽天証券のiDeCo公式ページから申し込みを開始します。楽天証券に総合口座をすでに持っている人は、ログインした状態から進めるのでいくらか楽です。まだ持っていない人は、先に総合口座を開設しておくとスムーズです(楽天証券の口座開設の案内ページ(公式))。すでに総合口座がある人は、作り直さなくて大丈夫です。
※投資には元本割れのリスクがあります。投資判断はご自身でお願いします。
ここで「第1号被保険者(自営業)」「第2号被保険者(会社員・公務員)」「第3号被保険者(専業主婦・主夫)」のどれかを選びます。会社員なら第2号です。
手順2:事業主証明書は要る?要らない?
ここ、以前は「会社に書類を書いてもらわないといけないのが面倒」とよく言われていた部分です。実は2024年12月から、原則としてこの事業主の証明書は廃止されました。つまり、会社に頼んで書いてもらう手間が基本的になくなったということです。
ただし例外があります。掛金の納付方法として「事業主払込」(給与天引き)を選ぶ場合は、事業主払込に関する証明書が引き続き必要です。書類の様式は以前のものから変わっています。
手順3:口座開設(審査に時間がかかる)
申し込み後、国民年金基金連合会での審査があります。ここは楽天証券ではなく公的機関側の処理なので、待つしかありません。目安として1〜2か月。この間に「加入者口座番号」などが記載された書類が届きます。
手順4:掛金の額と引き落とし口座を決める
掛金は月5,000円から1,000円単位で設定できます。金額の変更は年1回まで(12月分から翌年11月分までの間で1回)なので、最初は少なめから始めるのが無難です。減らすのも変更のうちに入るので、「とりあえず上限いっぱい」は本当におすすめしません。
引き落とし口座には、楽天銀行を指定しておくと管理が一か所にまとまって楽です。楽天銀行と楽天証券をつないでおくマネーブリッジの設定は、iDeCoとは直接関係ありませんが、新NISAの積立と合わせて使うなら先に済ませておくといいです。
なお、iDeCoの掛金はクレジットカードでは払えません(引き落としか給与天引きのみ)。クレカ払いでポイントが貯まるのは新NISAなどのクレカ積立のほうです。引き落とし口座を楽天銀行にまとめる流れで楽天カードもまだ持っていないなら、このタイミングで作っておくと日々の買い物からポイントが貯まります。
手順5:運用する商品を選ぶ
最後に、掛金で何を買うかを決めます。楽天証券のiDeCoには低コストのインデックスファンドがそろっています。ぼくは新NISAと同じく、全世界株式のインデックスファンド1本にしました。60歳まで触らないお金なので、シンプルなほうが気が楽です。
iDeCoをやらないほうがいい人
このブログでは「やらないことを先に言う」ようにしています。iDeCoは制度としては優秀ですが、次に当てはまる人は今すぐ始めなくていい、というのがぼくの考えです。
1. 生活防衛資金がまだ無い人
生活費の6か月分くらいの現金が手元にない状態でiDeCoを始めると、いざというときに詰みます。60歳まで引き出せないというのは、本当に引き出せないということです。まずは現金を貯めるのが先です。
2. 数年以内に大きな出費が決まっている人
結婚、引っ越し、車の買い替え、住宅の頭金、親の介護。数年以内に大きなお金が動く予定がある人は、そのお金をiDeCoに入れてはいけません。使う予定のあるお金は、現金か、いつでも売れる新NISAで持っておくべきです。
3. 手取りに余裕が無い人
月5,000円を出すのもきつい、という状態なら、投資より先にやることがあります。固定費の見直しです。スマホ代、通信費、保険。ぼくは楽天モバイルとRakuten Turboに乗り換えて、通信費を大きく下げました。そこで浮いたお金で投資を始めるほうが、無理をして捻出するより何倍も続きます。固定費ミニマリズムの記事もよかったら参考にしてみてください。
4. 所得税・住民税をほとんど払っていない人
iDeCoの最大のメリットは所得控除です。専業主婦(夫)の方や、住宅ローン控除ですでに所得税がゼロになっている人は、そのメリットが小さくなります。この場合は新NISAを優先したほうが、素直に有利です。
よくある質問
まとめ:上限が上がっても、ぼくは月2万円で止めている

最後にもう一度整理します。
- iDeCoの改正は2026年12月1日施行、新しい掛金は2027年1月の引き落としから
- 会社員(企業年金なし)の上限は月2.3万円→月6.2万円
- 加入できる年齢は70歳未満まで拡大
- 上限は自動で反映されない。増やしたい人が自分で変更届を出す
- 手取り25万円なら、新NISAを月1万円→余裕が出たらiDeCoを月1万円の順番でいい
- 月1万円のiDeCoでも、年収400万円前後なら年間2万円前後の節税(ぼくの月2万円なら年3.6万〜4.8万円)
- 生活防衛資金が無い人、数年内に大きな出費がある人は、まだ始めなくていい
ぼくは30歳で貯金ゼロから資産形成を始めた人間です。特別なことはしていません。こつこつ続けて、40歳で1,000万円まで来ました。焦って上限いっぱいを目指すより、10年続けられる金額を見つけるほうがずっと大事だと思っています。
iDeCoの口座開設は時間がかかるので、始めると決めたなら早めに動き出すのが正解です。でも、その前に新NISAが動いているか、生活防衛資金があるか、もう一度だけ確認してみてください。
iDeCoの掛金の引き落とし口座を楽天銀行にまとめ、日々の買い物も楽天経済圏に寄せると、ポイントの面でも管理の面でも一気に楽になります。ぼくはこの形で月3,000ポイントほど貯まるようになりました。まだ楽天カードを持っていない方は、ここから始めるのがいちばん手間が少ないです。
※本記事の制度内容・金額・手数料は2026年9月12日時点の公式情報に基づきます。施行日や手続きの詳細には今後の政省令等で確定する部分が含まれ、変更される可能性があります。申し込み前に必ず公式ページでご確認ください。
あわせて読みたい
※本記事は情報提供を目的としたものであり、特定の金融商品の勧誘や投資助言ではありません。投資には元本割れのリスクがあります。最終的な判断はご自身の責任でお願いします。