※本記事には広告(アフィリエイトリンク)が含まれています。
こんにちは、リノ(@Lino_EasyLife)です。
新NISAでオルカンを積み立てるなら、まずは「つみたて投資枠」です。成長投資枠を使うのは、つみたて投資枠の年120万円(月10万円)を超えて積み立てたい分だけで十分です。
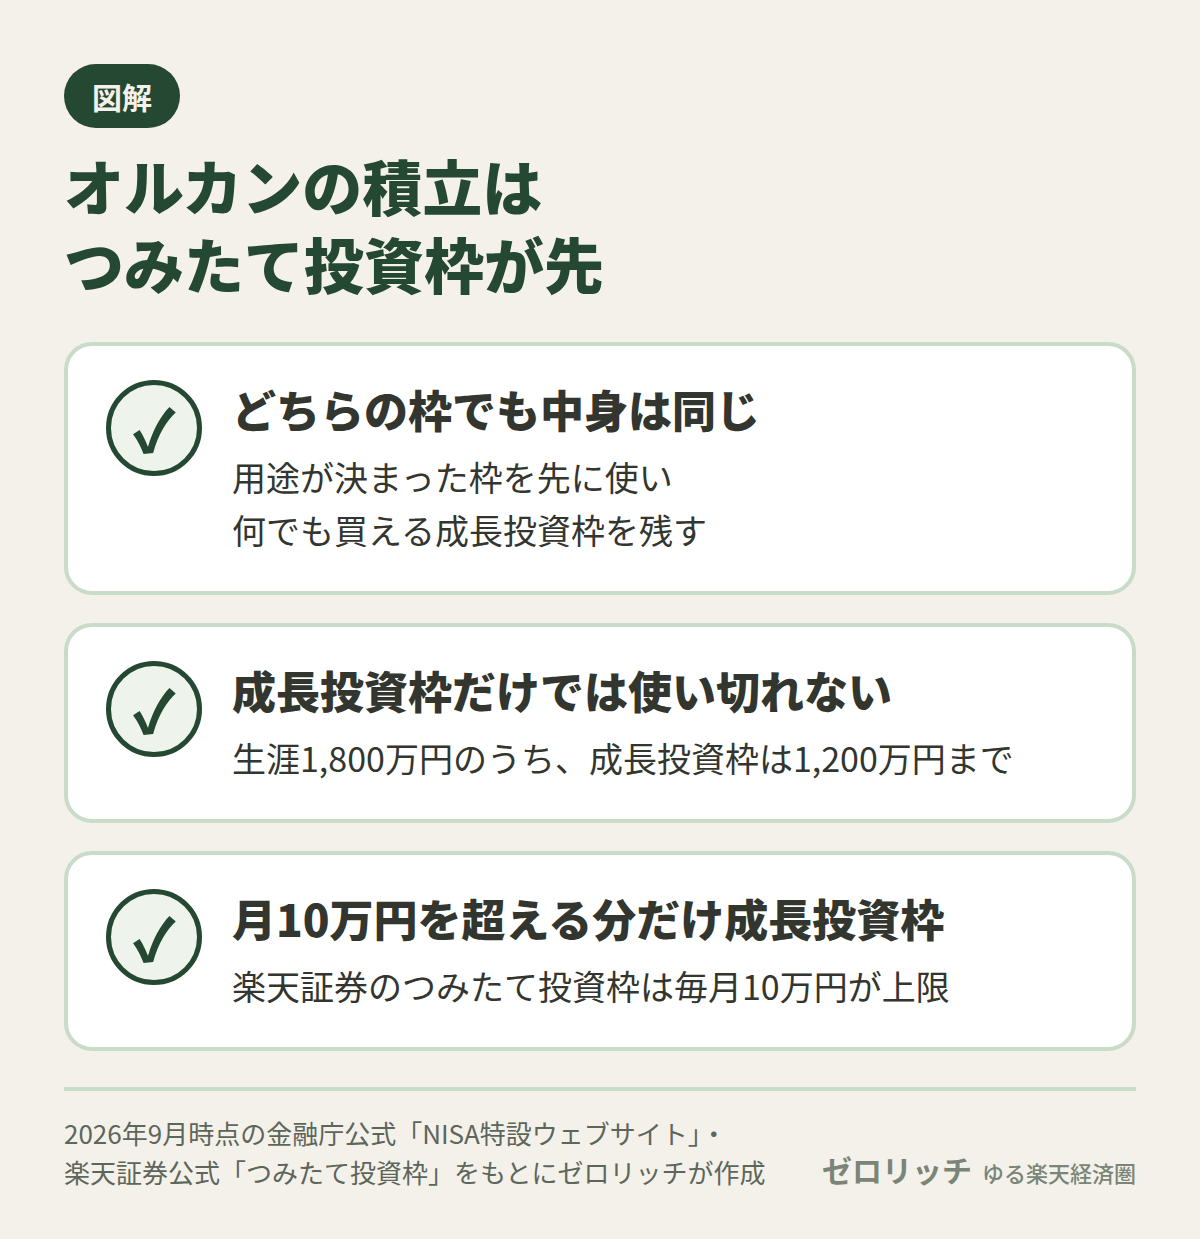
オルカンはどちらの枠でも買えて、買う商品もコストも同じです。違うのは「枠の大きさ」と「その枠で他に何が買えるか」だけ。だから、オルカンしか買わない枠(つみたて投資枠)から先に埋めて、何でも買える枠(成長投資枠)はあとに残しておく、という順番になります。
| 知りたいこと | 答え(2026年9月25日時点) |
|---|---|
| オルカンの積立は成長とつみたてのどっち? | まずつみたて投資枠。月10万円を超える分だけ成長投資枠 |
| オルカンはどっちの枠でも買える? | 買える(運用会社が「つみたて投資枠と成長投資枠の対象ファンド」と明記) |
| 年間の枠 | つみたて120万円+成長240万円=合計360万円 |
| 生涯の枠 | 合計1,800万円。うち成長投資枠で使えるのは1,200万円まで |
| 両方で同じオルカンを買ってもいい? | いい。売るときの順番だけ気をつける |
| 成長投資枠で積立はできる? | できる。楽天証券なら積立設定の「口座区分」で「NISA成長投資枠」を選ぶだけ |
| 一括と積立はどっち? | どちらが有利かは前もって分からない。まとまったお金が無いなら迷わず積立 |
※金融庁「NISA特設ウェブサイト」、楽天証券「つみたて投資枠」「成長投資枠」「積立設定 操作ガイド」、三菱UFJアセットマネジメント「よくあるご質問」で2026年9月25日に確認した内容です。
この記事でわかること
- オルカンはつみたて投資枠と成長投資枠のどっちでも買えるか
- 「つみたて投資枠が先」が基本の2つの理由
- 月いくらまでならつみたて投資枠だけでいいか(金額別の早見表)
- 両方の枠で同じオルカンを買うときの注意点
- 成長投資枠でオルカンを積立設定する手順(楽天証券)
オルカンはどっちの枠でも買える|つみたて投資枠と成長投資枠の違い
まず前提です。オルカン(eMAXIS Slim 全世界株式(オール・カントリー))の運用会社、三菱UFJアセットマネジメントのよくある質問には「当ファンドは、つみたて投資枠と成長投資枠の対象ファンドです」とはっきり書かれています。つまり、どっちの枠で買っても、中身はまったく同じオルカンです。信託報酬も同じ、値動きも同じ。どちらかの枠で買うと得をする、ということはありません。
違うのは、枠のルールのほうです。金融庁と楽天証券の公式ページで確認した内容を1枚にまとめます。
| 項目 | つみたて投資枠 | 成長投資枠 |
|---|---|---|
| 年間の投資枠 | 120万円 | 240万円 |
| 生涯の枠(非課税保有限度額) | 2つ合わせて1,800万円(簿価)。うち成長投資枠は1,200万円まで | |
| 買い方 | 積立だけ | 積立も一括もできる |
| 買えるもの | 国の基準を満たした投資信託(楽天証券で200本超) | 国内株式・外国株式・投資信託など(毎月分配型や信託期間20年未満の投資信託などは対象外) |
| オルカン | ○ | ○ |
| 楽天証券の月の目安 | 毎月10万円が上限 | 年240万円の範囲で自由 |
| 非課税の期間 | どちらも無期限 | |
| 売ったとき | 売った分の簿価(買ったときの金額)が、翌年以降に生涯の枠として戻る | |
※金融庁「NISA特設ウェブサイト」、楽天証券「つみたて投資枠」「成長投資枠」(2026年9月25日確認)。
表のなかで、この記事の答えを決めているのは2か所です。
- 買えるもの:つみたて投資枠は、オルカンのような長期の積立向けの投資信託など、国の基準を満たした商品しか買えない。成長投資枠は個別株や高配当ETFまで買える
- 生涯の枠:成長投資枠だけでは1,200万円で止まる。1,800万円を使い切るには、つみたて投資枠を最低600万円使う必要がある
この2つから、次の章の「つみたて投資枠が先」という順番が出てきます。
どっちから埋める?「つみたて投資枠が先」が基本の2つの理由
理由1:オルカンはどっちで買っても同じだから、選択肢が狭い枠から使う
つみたて投資枠は、国の基準を満たした長期の積立向けの商品しか買えない「用途が決まった枠」です。成長投資枠は、株も投資信託も買える「何にでも使える枠」です。
オルカンはどちらでも同じなら、用途が決まっている枠を先に使い、何にでも使える枠をあとに残すほうが、将来の選択肢が減りません。たとえば数年後に「高配当株を買ってみたい」「個別株を少し持ちたい」と考えが変わったとき、成長投資枠が空いていれば、そのまま非課税で買えます。
理由2:成長投資枠だけだと、生涯の枠を使い切れない
生涯の枠は1,800万円ですが、成長投資枠で使えるのはそのうち1,200万円までです。もしオルカンを全部成長投資枠で積み立てると、1,200万円に届いたところで止まり、残り600万円はつみたて投資枠でしか使えません。
逆に、つみたて投資枠には「うち何円まで」という内側の上限がありません。つみたて投資枠だけでも、年120万円ずつ15年かければ1,800万円を使い切れます。オルカンを積み立てるだけなら、つみたて投資枠だけで生涯の枠は足りる、ということです。
先に知っておきたい、つみたて投資枠の不便なところ
いいことばかりではないので、デメリットも書いておきます。
- 一括では買えない:ボーナスや貯金をまとめて入れたいときは、成長投資枠を使うしかない
- 年の途中から始めると、120万円を埋めにくい:楽天証券のつみたて投資枠は「毎月10万円が上限」なので、7月から始めると最大でも60万円前後になる。楽天証券には、証券口座(楽天銀行マネーブリッジ)から引き落として積立額を上乗せする「ボーナス設定」や、12月18日に残りを買い足す「NISAつみたて投資枠使い切り設定」があるが、どちらもクレカ積立・楽天ペイ残高の積立では使えない(使い切り設定は、その部分だけ証券口座引き落としになる)
- その年に使わなかった枠は翌年に持ち越せない:これは成長投資枠も同じ
とはいえ、年120万円を「毎年必ず埋めないといけない」わけではありません。生涯の枠は無期限なので、埋められない年があっても、あとの年で使えば同じです。枠を埋めるために生活費を削る必要はありません。
月いくらまでならつみたて投資枠だけでいい?金額別の早見表
「オルカン 積立 いくら まで」と調べる人が多いので、毎月の積立額で答えを分けました。楽天証券で、ポイントが付く払い方(楽天カードのクレカ積立・楽天ペイ残高)を使う前提です。
| 毎月の積立額 | 使う枠 | 楽天証券での払い方の例 |
|---|---|---|
| 〜10万円 | つみたて投資枠だけ | クレカ積立(月10万円まで) |
| 10万円超〜15万円 | つみたて10万円+成長で残り | クレカ積立10万円(つみたて)+楽天ペイ残高5万円まで(成長) |
| 15万円超〜30万円 | つみたて10万円+成長で残り | 上の15万円に、証券口座(楽天銀行マネーブリッジ)からの積立を足す |
| 30万円超 | NISAの年間枠(360万円)を超える | 超える分はNISAでは買えない。買うなら課税口座(特定口座) |
※楽天証券「クレカ積立(楽天カードクレジット決済)」「楽天ペイ残高(電子マネー)で投信積立」「つみたて投資枠」(2026年9月25日確認)。クレカ積立の月10万円・楽天ペイ残高の月5万円は、NISAと課税口座を合わせた合計の上限です。
ポイントは、月10万円までなら、成長投資枠のことは考えなくていいということです。多くの会社員はここに入ると思います。
月10万円を超える人は、つみたて投資枠を10万円で固定し、はみ出た分だけ成長投資枠で積み立てます。クレカ積立は月10万円まで、楽天ペイ残高の積立は月5万円までで、どちらもNISAのつみたて投資枠・成長投資枠の両方に使えます(楽天証券の公式ページで確認)。なお、ポイントの付き方はそれぞれ違います。楽天ペイ残高の積立は利用額の0.5%、クレカ積立はカードの種類とファンドの手数料で変わります。
これから積立を始める人は、楽天カード(年会費無料)を用意しておくと、つみたて投資枠の月10万円をクレカ積立でまかなえます。設定のくわしい流れは楽天証券のクレカ積立と楽天キャッシュ積立の設定手順にまとめています。
つみたて投資枠と成長投資枠の両方で同じオルカンを買うのはあり?

「同じものを2つの枠で買ったら、分散にならないのでは?」と心配する人もいますが、オルカン自体が世界中の株にまとめて投資するファンドなので、同じものを2か所で持っても分散の度合いは変わりません。枠を分けることと、投資先を分けることは別の話です。
両方で持つときの注意点は3つ
- 積立設定が2本になる:楽天証券の積立設定の一覧に、同じオルカンが「NISAつみたて投資枠」と「NISA成長投資枠」の2行で並びます。金額を変えるときに、どちらを直すのか間違えないようにします
- クレカ積立と楽天ペイ残高の上限は合計で数える:たとえばつみたて投資枠でクレカ積立を10万円にしていると、成長投資枠でさらにクレカ積立を足すことはできません。成長投資枠は楽天ペイ残高か証券口座で払うことになります
- 売るときは「簿価が高いほう」から:楽天証券のNISA活用法では、同じ商品を両方の枠で持っているなら「相対的に簿価が高い方の枠(含み益が少ない方の枠)を優先的に売却した方が有利」と説明されています。売ったときに翌年以降に戻ってくる生涯の枠は、売った分の簿価(買ったときの金額)だからです。同じ金額を売るなら、簿価が高い枠から売ったほうが、戻ってくる枠が大きくなります
売る順番の話は、取り崩しの考え方と一緒に新NISAの出口戦略で整理しています。
成長投資枠でオルカンを積立設定する手順(楽天証券)
成長投資枠でも、オルカンの積立はできます。やり方はつみたて投資枠とほぼ同じで、違うのは「口座区分」の選択だけです。楽天証券の「積立設定 操作ガイド」(パソコン版)の順番で書きます。
手順は、楽天証券の口座とNISA口座があることが前提です。口座がまだの人は、先に楽天証券のNISAの案内ページ(公式)から口座開設とNISA口座の申し込みを済ませておきます。すでに楽天証券でNISAを使っている人は、作り直さなくて大丈夫です。
※投資には元本割れのリスクがあります。投資判断はご自身でお願いします。
証券口座(楽天銀行マネーブリッジ)/楽天ペイ残高/楽天カードクレジット決済/その他金融機関などから選べる
証券口座や楽天ペイ残高なら毎月1日〜28日から選べる。クレカ積立は日付が決まっていて選べない
必要なら「ボーナス設定」で特定の月だけ増やせる(楽天ペイ残高とクレカ積立ではボーナス設定は使えない)
初期設定は「再投資型」なので、そのままでいい
※楽天証券「積立設定 操作ガイド」(2026年9月25日確認)。画面の表記は変わることがあります。スマホアプリでは表示の順番が少し違う場合があります。
いちばん多い失敗は「口座区分の選び間違い」
ここはぼくが実際にやらかしたところです。新NISAを始めたとき、口座区分をNISAにし忘れて、特定口座のまま1か月分の積立が走っていました。気づいたのは翌月の買付が終わったあと。特定口座で買った投資信託はNISAに移せないので、その1か月分はいまも特定口座に置いたままです。
成長投資枠の設定でも同じことが起きます。対策は1つだけで、初回の買付が終わった翌日に「保有商品」の一覧を開き、口座区分が「NISA成長投資枠」になっているかを目で見ることです。5秒で終わります。
また楽天証券では、積立設定の口座区分(特定・NISA)や引落方法を変えるのは「今の設定を解除して、新しく設定し直す」扱いになります。つみたて投資枠の設定を成長投資枠に切り替えたいときも、同じ画面から作り直す、と覚えておけば迷いません。
一括投資と積立はどっち?(結論だけ)
「オルカン 積立 一括 どっち」も一緒に調べられているので、結論だけ書きます。
- どちらが有利かは、買ったあとに相場が上がるか下がるかで決まり、前もっては分からない。上がり続ける期間なら早く全額を入れた一括が有利になりやすく、買った直後に下がると一括のほうが下がり幅を丸ごと受ける
- まとまったお金が無いなら、そもそも選ぶ話ではない。毎月の給料から出すなら積立しかない
- まとまったお金があって迷うなら、「買った直後に2〜3割下がっても平気か」で決める。平気でないなら、成長投資枠で何か月かに分けて積み立てれば、一括と積立の間を取れる
なお、成長投資枠で一括買いをしても、つみたて投資枠の年120万円が増えるわけではありません。一括にするかどうかと、どの枠を先に使うかは、別々に考えるとスッキリします。
ぼくの場合:オルカン一択、月7万円の積立
参考までに、ぼく(40代・手取り25万円・地方で一人暮らし)の積立を書いておきます。
| 項目 | ぼくの設定 |
|---|---|
| NISAで買っているもの | オルカン一択 |
| クレカ積立(楽天カード) | 月50,000円・毎月8日 |
| 楽天ペイ残高(楽天キャッシュ)積立 | 月20,000円・毎月8日にそろえた |
| NISAの合計 | 月7万円=年84万円 |
年84万円なので、つみたて投資枠の120万円の中に全部収まっています。成長投資枠は使わなくても足りているわけです。
積立は月1万円から10年かけて少しずつ増やしてきましたが、いまも成長投資枠は使っていません。順番はこの記事のとおりで、まずつみたて投資枠を毎月の積立で回し、そこからはみ出るくらい入金力が上がってから成長投資枠を考えれば十分です。最初から両方を埋めようとしなくて大丈夫です。
ちなみに楽天キャッシュ積立は、2024年に新NISAが始まったときにつみたて投資枠で設定して、それから一度も変えていません。そもそも投資を始めたころは入金力が月1万円しかなく、つみたての枠だけでいっぱいいっぱいでした。成長投資枠をどう使うかなんて考える余裕もありませんでした。最初はつみたて投資枠だけで十分ですし、設定しっぱなしで回るのも、つみたて投資枠のいいところです。
ぼくが成長投資枠を「何にでも使える枠」として大事に考えているのには理由があります。いまはオルカン一択ですが、入金力が上がったり、新NISAの枠が埋まったりしたら、高配当のほうに切り替えてもいいと思っているからです。売らなくても配当で現金が入ってくるほうが、将来お金を使う段階になったときに楽だと感じています。
そのとき、高配当株や高配当ETFを非課税で買えるのは成長投資枠だけです。さらに、円安が進んでいるので、円建ての高配当にするか、ドル建ての高配当にするかも、将来を見据えて考えたいと思っています。まだ決めていないからこそ、オルカンはつみたて投資枠で淡々と積み立てて、成長投資枠には選択肢を残しておく。これがいまのぼくの考え方です。
よくある質問
まとめ

- オルカンはつみたて投資枠・成長投資枠のどっちでも買える。中身もコストも同じ
- 積み立てるならまずつみたて投資枠。月10万円(年120万円)までなら成長投資枠は考えなくていい
- 月10万円を超える分だけ成長投資枠で積み立てる。楽天証券なら口座区分で「NISA成長投資枠」を選ぶだけ
- 同じオルカンを両方の枠で持つのはあり。売るときは簿価が高い枠から
- 成長投資枠は個別株や高配当まで買える唯一の枠なので、あとに残しておくと将来の選択肢が減らない
- 枠を埋めるために生活を削る必要はない。生涯の枠は無期限
設定の画面で迷うのは「口座区分」の1か所だけです。設定したら、初回の買付の翌日に保有商品の口座区分を1回だけ確認してください。それで、あとは放っておけます。
※記事内の制度・上限額・操作手順は、金融庁「NISA特設ウェブサイト」、楽天証券「つみたて投資枠」「成長投資枠」「積立設定 操作ガイド」「積立設定 操作ガイド(NISAつみたて投資枠)」「NISAつみたて投資枠使い切り設定」「クレカ積立(楽天カードクレジット決済)」「楽天ペイ残高(電子マネー)で投信積立」「NISA活用法③」、三菱UFJアセットマネジメント「よくあるご質問」で2026年9月25日に確認した公式サイトの情報です。変更されることがあるため、申し込み前に必ず公式ページでご確認ください。
※本記事は情報提供を目的としたもので、特定の金融商品の購入を勧めるもの(投資の勧誘や助言)ではありません。オルカンを含む投資信託は元本が保証されておらず、値下がりにより損失が出ることがあります。投資の判断はご自身の責任でお願いします。