※本記事には広告(アフィリエイトリンク)が含まれています。紹介しているサービスは、ぼく自身が使って良いと思ったものだけを選んでいます。
こんにちは、リノ(@Lino_EasyLife)です。
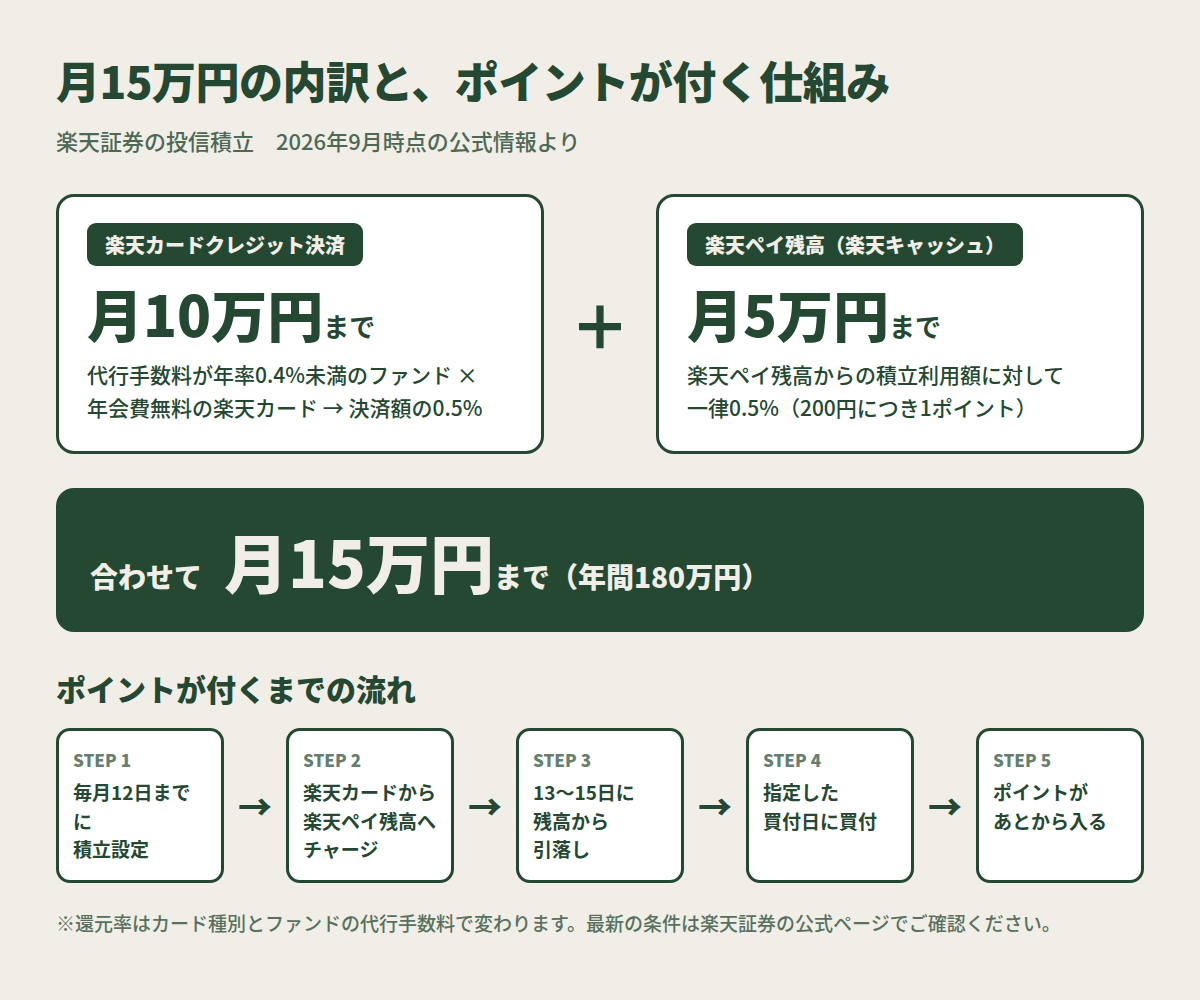
楽天証券の積立設定、ぼくも最初は「クレカ積立」と「楽天キャッシュ積立」が別々にあることが分からなくて、画面を何度も行き来しました。結論から言うと、この2つは別の決済方法として並行して使えて、合わせると月15万円まで積み立てられます。しかもどちらもポイントが付きます。
この記事では、2026年9月時点の楽天証券・楽天カードの公式ページで確認できた数字だけを使って、設定の順番をそのままなぞれる形にまとめました。40代の会社員で手取り25万円、地方のマンションで一人暮らしというぼくの生活水準でも、無理なく組める形にしています。
先に、いちばん手間が少ない組み合わせを表にしておきます。
| 決済方法 | 上限(月) | ポイント | 用意するもの |
|---|---|---|---|
| 楽天カードクレジット決済 | 10万円 | 決済額の0.5%〜2%(カード種別×ファンドによる) | 楽天カード(本人名義) |
| 楽天ペイ残高(旧・楽天キャッシュ) | 5万円 | 積立利用額の0.5%(一律) | 楽天カード+楽天ペイアプリ |
| 合わせて | 15万円 | ー | ー |
※2026年9月時点、楽天証券の公式ページで確認した内容にもとづきます。還元率や上限は変更されることがあります。
結論:年会費無料の楽天カードで10万円、楽天ペイ残高で5万円が基本形

楽天証券の投信積立で、ポイントが付く決済方法は2つあります。楽天カードでそのまま払う「楽天カードクレジット決済」と、楽天ペイ残高(2026年5月まで「楽天キャッシュ」と呼ばれていたもの)から払う方法です。
公式ページの記載では、クレジット決済が毎月100円〜100,000円、楽天ペイ残高が毎月100円〜50,000円。この2つは併用できるので、単純に足すと月15万円になります。年間だと180万円です。
なぜ「年会費無料の楽天カード」で十分なのか
クレジット決済のポイント還元率は、カードの種類と、買うファンドの「代行手数料」の組み合わせで決まります。公式の一覧はこうなっています。
| ファンドの代行手数料 | カード種類 | 還元率 |
|---|---|---|
| 年率0.4%(税込)以上 | 楽天ブラックカード | 2% |
| その他の楽天カード | 1% | |
| 年率0.4%(税込)未満 | 楽天ブラックカード | 2% |
| 楽天プレミアムカード | 1% | |
| 楽天ゴールドカード | 0.75% | |
| その他の楽天カード | 0.5% |
※楽天証券「楽天カードクレジット決済のポイント還元率」(2026年9月時点)より。代行手数料は信託報酬のうち販売会社が受け取る手数料のことです。対象ファンドの区分は毎月更新されるため、必ず最新の一覧を確認してください。
ここが分かれ目です。低コストのインデックスファンド、つまり多くの人が新NISAのつみたて投資枠で選ぶような投資信託は、代行手数料が年率0.4%未満に入ることが多い。その場合、年会費無料の楽天カードなら0.5%、ゴールドなら0.75%、プレミアムなら1%です。
ゴールドやプレミアムに上げると還元率は上がりますが、当然、年会費がかかります。月10万円をフルに積み立てても、無料カードとゴールドの差は月10万円×0.25%=250ポイント。年間3,000ポイントです。ここが年会費と釣り合うかどうかは、投資以外の楽天市場の使い方も含めて考える必要があります。損益分岐点は楽天カードは無料・ゴールド・プレミアムどれがいい?のほうで整理しているので、迷っている人はそちらもどうぞ。
ぼくは、まず年会費無料の楽天カードで始めて、積立額が安定してから考えるのがいちばん手間が少ないと思っています。設定を先に済ませてしまうほうが大事だからです。
まだ楽天カードを持っていない人は、ここで先に楽天カード(年会費無料)を公式サイトで申し込むと、カードが届いてからの設定がそのまま続けられます。
クレカ積立と楽天キャッシュ(楽天ペイ残高)積立、何が違うのか
名前が似ていて混乱しやすいので、違うところだけ表にします。
| 項目 | 楽天カードクレジット決済 | 楽天ペイ残高(楽天キャッシュ) |
|---|---|---|
| 月の上限 | 100円〜100,000円 | 100円〜50,000円 |
| ポイント | 0.5%〜2%(カード種別×ファンド) | 0.5%(一律) |
| 買付日 | 初めて利用した時期で1日/8日/12日に固定 | 毎月1日〜28日から自由に指定 |
| お金の流れ | カードから直接 | カード → 楽天ペイ残高 → 引落し |
| 準備するもの | 楽天カードの登録だけ | 楽天ペイアプリでチャージ設定 |
| NISA枠 | つみたて投資枠・成長投資枠の両方○ | つみたて投資枠・成長投資枠の両方○ |
大きな違いは買付日の自由度です。クレジット決済の買付日は、その人が初めてクレジット決済を使った時期によって決まっていて、あとから選べません。公式の記載では、2021年6月19日以前に初めて利用した人は毎月1日、2021年6月20日〜2024年8月24日は毎月8日、2024年8月25日以降に初めて利用した人は毎月12日です。
いっぽう楽天ペイ残高のほうは、毎月1日〜28日から好きな日を指定できます。給料日のあとに寄せたい、月初と月末に分けたい、といった調整はこちらでやることになります。
「楽天キャッシュ」は「楽天ペイ残高」に名前が変わりました
ここ、2026年に検索する人がいちばん戸惑うところだと思います。楽天は2026年5月から、電子マネー「楽天キャッシュ」残高の総称を「楽天ペイ残高」に順次変更しています。楽天証券の画面表記も2026年6月1日以降、順次「楽天ペイ残高」に切り替わりました。
楽天グループのリリースによると、変わったのは残高の呼び方だけで、「楽天キャッシュ【基本型】」などの個別の電子マネー名称や利用規約、機能・サービス・利用方法に変更はありません。つまり「楽天キャッシュ積立」と「楽天ペイ残高積立」は同じものです。検索で出てきた古い記事に「楽天キャッシュ」と書いてあっても、そのまま読み替えて大丈夫です。
その前に:このお金、どこから出ていくのか
手順に入る前に、ここだけ先に整理させてください。ぼく自身が長いこと勘違いしていたところです。
ぼくは、楽天キャッシュ積立のお金の流れを「楽天キャッシュで投資して、減った分をマネーブリッジで銀行口座から引き落とす」だと思っていました。設定したあとも、しばらくそう思ったままでした。
これは間違いです。楽天キャッシュへのチャージ元は楽天カードのみで、銀行口座からはチャージできません。そしてこの流れに、マネーブリッジは一切関係していません。
なぜ混乱するかというと、投信積立の引落し方法が3つあって、マネーブリッジが関係するのはそのうち1つだけだからです。
| 引落し方法 | お金の出どころ | マネーブリッジ |
|---|---|---|
| 証券口座(楽天銀行マネーブリッジ) | 証券口座の預り金。足りなければ楽天銀行から自動で入る | ここだけ関係する |
| 楽天カードクレジット決済 | カードの請求として、毎月27日に引き落とし | 関係しない |
| 楽天ペイ残高(楽天キャッシュ) | 楽天ペイ残高。チャージ元は楽天カードだけ | 関係しない |
つまりクレカ積立と楽天キャッシュ積立を選んだ時点で、どちらも最後はカードの請求になります。マネーブリッジを設定していなくても、この2つは動きます。
じゃあマネーブリッジは何のためにあるのか
マネーブリッジは楽天銀行と楽天証券をつなぐ設定で、ここで効いてくるのは主にこの2つです。
- 自動入出金(スイープ):証券口座でお金が必要になったとき、楽天銀行から自動で入る。公式の言い方だと「証券口座への入金不要」。株を買うときや、引落し方法に「証券口座」を選んだときに効きます
- 楽天銀行の普通預金の金利が上がる:こちらが本命だと思っている人も多いはずです
積立の話だけで言えば、クレカ積立と楽天キャッシュ積立しかやらない人には、マネーブリッジは必須ではありません。それでも設定する価値があるのは金利のほうです。詳しい設定手順は、別の記事に分けて書く予定です。
証券口座と銀行口座は別物です
もうひとつ、最初にぼくがつまずいたのがここでした。楽天銀行の口座と、楽天証券の口座は、名前が似ているだけの別物です。
| 楽天銀行の口座 | 楽天証券の口座 | |
|---|---|---|
| 置いておくもの | 現金 | 現金(預り金)と、買った投資信託や株 |
| できること | 入出金、振込、引き落とし | 投資信託や株を買う・売る |
| ログインする場所 | 楽天銀行のサイト/アプリ | 楽天証券のサイト/アプリ |
| 作る順番 | どちらが先でもよい。両方作ってから「マネーブリッジ」でつなぐ | |
ぼくは最初、「楽天銀行にお金を入れておけば、勝手に投資信託が買われる」と思っていました。実際は、証券口座に資金が移ってから買付が起きます。その移動を自動にするのがマネーブリッジです。
「銀行はお金を置く場所、証券は買う場所、マネーブリッジはその間の通路」。この3つの言葉だけ頭に入れておくと、以降の画面がぐっと分かりやすくなります。
クレカ積立の設定手順(楽天証券のサイト・アプリ共通の流れ)
スクリーンショットは載せられないので、公式の操作ガイドに出てくる画面名・ボタン名のとおりに書きます。スマホでもパソコンでも、通る順番はほぼ同じです。
この手順は、楽天証券の口座とNISA口座ができていることが前提です。口座がまだの人は、先に楽天証券のNISAの案内ページ(公式)から口座開設とNISA口座の申し込みを済ませてください。すでに楽天証券の口座を持っている人は、作り直さなくて大丈夫です。そのままログインして1から進めます。
※投資には元本割れのリスクがあります。投資判断はご自身でお願いします。
- 楽天証券にログインし、積み立てたい投資信託のページを開く。ファンド名が決まっていない人は、投資信託の検索から探します。
- そのファンドのページで「積立設定」ボタンを押す。
- 口座区分を選ぶ。新NISAで積み立てるなら「NISAつみたて投資枠」または「NISA成長投資枠」を選択します。
- 毎月の積立金額を入力する。クレジット決済なら100円〜100,000円の範囲です。必要なら「積立頻度を変更する」で毎日積立にしたり、「ボーナス設定を追加する」で増額月を作ったりもできます。
- 分配金コースを選ぶ。初期設定は「再投資型」です。長く積み立てるなら、そのまま再投資型でいいと思います。
- 「目論見書の確認へ」を押し、「未閲覧の書面を確認する」から目論見書を読む。読み終わると「同意して次へ」が押せるようになります。
- 引落方法で「楽天カードクレジット決済」を選ぶ。ここが今回の本題です。選択肢には他に「楽天ペイ残高(電子マネー)」「証券口座(楽天銀行マネーブリッジ)」「その他金融機関」が並びます。
- 初めての場合は、ここで楽天カードの登録・認証を求められます。楽天証券の口座名義と楽天カードの名義が一致している必要があります。
- 設定内容と初回買付日を確認し、取引暗証番号を入力して「設定する」を押す。これで完了です。
迷いやすいのは3番の口座区分です。ここでNISAを選び忘れると課税口座(特定口座)で積み立てが走ってしまいます。しかもあとで説明するとおり、口座区分の変更は「解除して再設定」という扱いになるので、最初に選ぶのがいちばんラクです。
ここはぼくが実際にやらかしたところです。口座区分をNISAにし忘れて、特定口座のまま積立が走っていました。しかも気づいたのは1か月後。翌月の買付が終わったあとに保有商品の一覧を開いて、「特定」と表示されているのを見て青くなりました。
まずいのは、特定口座で買った投資信託を、あとからNISA口座に移すことはできないことです。移管という手段がないので、選べるのは2つだけ。
- そのまま特定口座で持ち続ける。利益が出たら約20%の税金がかかります
- 売却して、NISA口座で買い直す。売った時点で利益が出ていれば、そこに課税されます
ぼくは1か月分だけだったので、そのまま特定口座に置いています。売り買いの手間と、そのときの値動きを考えると、無理に動かすほどではないと判断しました。ただ、これが半年分だったら判断は変わっていたと思います。
楽天キャッシュ(楽天ペイ残高)積立とオートチャージの設定手順
こちらは「残高から払う」仕組みなので、チャージの設定がひとつ増えます。とはいえ、一度オートチャージにしてしまえば、あとは放置で回ります。
積立設定の流れ
- クレカ積立と同じく、ファンドのページから「積立設定」に進む。
- 口座区分(NISAつみたて投資枠など)と積立金額を入力する。上限は月50,000円です。
- 分配金コースを選び、目論見書を確認する。
- 引落方法で「楽天ペイ残高(電子マネー)」を選ぶ。表記が「楽天キャッシュ(電子マネー)」のままの画面が残っていることもありますが、同じものです。
- 初回はここでチャージ設定の画面に移ります。「楽天会員でログイン」→「チャージ元の楽天カードを登録」→「楽天ペイ残高をキープする金額を設定」の順に進みます。
- 積立指定日(買付日)を1日〜28日から選ぶ。
- 設定内容と初回買付日を確認し、取引暗証番号を入力して確定。
オートチャージのポイント
チャージ設定でやっているのは、要するに「残高がこの金額を下回ったら、楽天カードから自動で足してね」という予約です。公式の説明では、チャージ元に指定できるのは楽天カードのみ。チャージ金額は1,000円以上1円単位で、設定金額を下回ると自動で不足分をチャージします。
ここでの注意が2つ。ひとつは、ポイントコースを「楽天ポイントコース」にしておく必要があること。もうひとつは、初月はカードの請求が2か月分になる可能性があることです。チャージのタイミングと引落しのタイミングがずれるためで、公式ページにも注意書きがあります。びっくりしないように、初月だけ余裕を持っておくと安心です。
なお、楽天ペイ残高の投信積立には、楽天ペイ残高の利用額に対して0.5%(200円につき1ポイント)が進呈されると公式に書かれています。ポイントは残高から引き落とされた分について、翌月上旬に他の楽天ペイ残高の利用分と合算して進呈される形です。
締切日・買付日・ポイントが入る日のスケジュール
ここを外すと「設定したのに今月始まらない」が起きます。数字はどちらの決済も共通です。
| タイミング | クレジット決済 | 楽天ペイ残高 |
|---|---|---|
| 設定の締切 | 毎月12日まで(翌月の積立注文から反映) | |
| お金が動く日 | カード請求(買付日基準) | 13日〜15日のいずれかに残高から引落し |
| 買付日 | 初回利用時期により1日/8日/12日 | 1日〜28日で指定した日 |
| ポイント付与 | 積立注文月の15日前後 | 引落し分の翌月上旬 |
大事なのは「毎月12日までの積立設定で、翌月の積立注文が行われる」という一文です。9月13日に設定すると、9月分には間に合わず、動き出すのは10月分の注文から。設定変更も同じで、公式ガイドには「締切日までに変更すると、次回の積立購入から変更されます」と書かれています。
だから、始めるなら毎月12日を目安に。ぼくもカレンダーに「12日・楽天証券」とだけ入れてあります。1か月待つのがもったいないだけで、遅れても大きな損はしませんが、思い立った日にやってしまうほうがラクです。
よくあるつまずき5つ
1. 12日を過ぎてしまった
そのまま設定して問題ありません。翌々月の積立からスタートします。設定自体は残るので、放置しておけば動き出します。慌てて何度も設定し直すと、逆に重複して混乱するので触らないほうが無難です。
2. カードの登録・認証で止まる
クレジット決済は本人名義のカードが条件で、楽天証券の口座名義とカード名義が一致している必要があります。旧姓のままになっている、家族カードを登録しようとしている、といったケースはここで弾かれます。また、楽天カードの本人認証サービス(3Dセキュア)を登録していない場合は、先に楽天e-NAVI側で登録しておくと詰まりにくいです。
3. ポイントが付かない・少ない
クレジット決済の還元率は、カード種別とファンドの代行手数料の組み合わせで決まります。年会費無料のカードで低コストのインデックスファンドを買っているなら0.5%が基本で、これは「減っている」のではなく最初からその区分です。対象ファンドの区分は毎月更新されるので、気になる人は楽天証券のファンド一覧を見るのが早いです。楽天ペイ残高の積立は、ポイントコースが「楽天ポイントコース」になっていないと対象外になります。
4. NISAの枠を超えそう
新NISAの年間投資枠は、つみたて投資枠が120万円、成長投資枠が240万円で、合計360万円。非課税保有限度額は生涯で1,800万円(うち成長投資枠は1,200万円まで)です。
月15万円をフルに積み立てると年間180万円になるので、つみたて投資枠120万円だけでは収まりません。60万円分は成長投資枠を使うことになります。幸い、クレジット決済も楽天ペイ残高も、公式にNISAつみたて投資枠・NISA成長投資枠の両方に対応しています。枠の考え方そのものは新NISAの始め方のほうで基礎からまとめています。
5. 金額や口座区分を変えたい
積立金額を変えるだけなら、「投資信託」→「積立設定」から該当の設定の「変更」に進み、金額を直して取引暗証番号を入れれば終わりです。ただし引落方法の変更と口座区分(特定・一般・NISA)の変更は、積立設定の解除と新規設定を同時に行う扱いになります。手順は同じ画面ですが、内部的には作り直しなので、初回の設定で決めておくほうがラクです。
ぼくの設定(40代・手取り25万円・地方で一人暮らし)

上限の月15万円は、手取り25万円の生活だとまず届きません。ぼくもフルには積み立てていません。実際にやっているのは「まず無理のない額でクレジット決済を設定して、余裕が出た分だけ楽天ペイ残高で足す」という形です。内訳はこうです。
| 決済方法 | 月額 | 買付日 |
|---|---|---|
| 楽天カードのクレジット決済 | 100,000円 | 8日(初回利用の時期で決まる。選べない) |
| 楽天ペイ残高 | 20,000円 | 8日(自分で指定した) |
| 合計 | 120,000円 |
これとは別にiDeCoが月2万円あって、さらに現金でも少し貯めているので、投資と貯金を合わせると月15万円くらいです。手取り25万円に副業の収入を足した中から出していて、貯蓄率としては5割弱。最初からこの額だったわけではありません。月1万円から始めて、資産が1,000万円に届いた2024年ごろはクレジット決済が月5万円(投資と貯金で月11万円)。そこから入金力が上がって、2025年にクレジット決済を上限の10万円まで増やしました。
クレジット決済のほうを主軸にしているのは、単純に手間が少ないからです。カードを登録したら、あとは請求が来るだけ。楽天ペイ残高のほうはチャージという工程が挟まるぶん、最初の設定が少し面倒でした。ただ、オートチャージにしてからは何もしていません。
買付日は2つとも8日にそろえました。クレジット決済のほうは初回利用の時期で1日・8日・12日のどれかに決まっていて選べないのですが、楽天ペイ残高は1日〜28日で指定できるので、そちらを合わせた形です。
同じ日に2つとも動くようにしておくと、明細を見るときに1か所で済みます。買う日を分けて時間分散を狙う手もありますが、1か月の中で数日ずらしたところで結果はほとんど変わりません。それより「毎月8日に7万円が動く」と1行で覚えられるほうが、ぼくには価値がありました。
あと、これは我慢する節約をしないというぼくの方針の話ですが、積立額を上げすぎないことは最初に決めました。生活費が足りなくなって取り崩すくらいなら、最初から低めに設定して長く続けるほうがいい。設定は月12日までに変更すれば翌月から反映されるので、増やすのはいつでもできます。
楽天経済圏全体をどう組んでいるかは楽天経済圏の始め方 完全ガイドにまとめています。証券口座を作るところからの人は、楽天銀行の口座開設ガイドと合わせて読むと流れがつながると思います。
口座がまだの人は、楽天証券の口座開設の案内ページ(公式)から手続きできます。
※投資には元本割れのリスクがあります。投資判断はご自身でお願いします。
よくある質問
Q. クレカ積立と楽天キャッシュ積立、どちらか片方だけでもいい?
もちろん大丈夫です。月10万円までしか積み立てないなら、クレジット決済だけで足ります。設定がひとつで済むので、そのほうが手間は少ないです。楽天ペイ残高を足すのは、10万円を超えて積み立てたいときか、買付日を自分で決めたいときだと考えるとすっきりします。
Q. 同じファンドを両方の決済で積み立ててもいい?
決済方法ごとに別の積立設定になるので、同じファンドを両方から積み立てる形になります。上限もそれぞれ別に判定されます。
Q. ポイントで投資信託を買うのと、クレカ積立は別の話?
別の話です。この記事で書いているのは「積み立てたらポイントが付く」ほうで、貯まったポイントを使って買い付ける「ポイント投資」はまた別の設定になります。
Q. 途中でやめたくなったら?
積立設定は「投資信託」→「積立設定」からいつでも解除できます。すでに買った投資信託を売る必要はありません。ただし、締切日の関係で「解除したのに翌月分が買われる」ということはあるので、12日を意識しておくと読み違えません。
Q. 楽天ペイ残高が足りないとどうなる?
引落しができないと、その月の買付は行われません。オートチャージを設定していれば自動で不足分が足されますが、カードの限度額に引っかかっていると止まります。心配な人は、キープ金額を積立額より少し多めにしておくといいです。
まとめ
長くなったので、やることだけ並べておきます。
- 年会費無料の楽天カードで、まずクレジット決済の積立を設定する(月10万円まで、低コストのインデックスファンドなら0.5%)
- 10万円で足りないぶんは、楽天ペイ残高(旧・楽天キャッシュ)で月5万円まで足す(一律0.5%)
- 設定は毎月12日まで。過ぎたら翌々月からになるだけなので、慌てなくていい
- 口座区分(NISAつみたて投資枠・成長投資枠)は最初に選ぶ。あとから変えると解除+再設定になる
- 楽天ペイ残高はオートチャージにして、あとは触らない
設定さえ済ませてしまえば、あとは毎月勝手に積み立てられて、ポイントが勝手に付きます。ぼくが楽天経済圏で「寄せただけ」でポイントが貯まっていると言っているのは、こういう放っておける仕組みのことです。逆に言えば、最初の30分だけが山です。
数字は2026年9月時点のものです。楽天証券の還元率や上限は過去にも変更があったので、実際に設定する前に公式ページで一度確認してください。
あわせて読みたい
※本記事は情報提供を目的としたもので、特定の金融商品の勧誘や投資助言ではありません。投資には元本割れのリスクがあります。最終的な判断はご自身の責任で行ってください。