※本記事には広告(アフィリエイトリンク)が含まれています。
こんにちは、リノ(@Lino_EasyLife)です。
楽天には「ポイント運用」と「ポイント投資」という、名前がほとんど同じサービスが2つあります。ぼくも最初、完全に混ざっていました。楽天PointClubのアプリを開いて「運用する」を押したつもりが、別の日には楽天証券で「ポイントで投資信託を買う」画面を見ていて、これ同じものだよね、と思い込んでいたんです。
結論から言うと、この2つはまったくの別物です。片方は証券口座が要らない「投資の疑似体験」、もう片方は楽天証券の口座を開いて本物の投資信託や株を買う「実際の投資」。仕組みも、必要なものも、増えたポイントの扱いも違います。
| 比較項目 | ポイント運用 (楽天PointClub) | ポイント投資 (楽天証券) |
|---|---|---|
| 正体 | 投資の疑似体験。金融商品ではない | 実際の投資。金融商品を買う |
| 証券口座 | 不要(楽天会員IDだけ) | 必要(楽天証券の口座開設) |
| 使えるポイント | 通常ポイントのみ 期間限定ポイントは不可 | 通常ポイントのみ 期間限定ポイントは不可 |
| 始める最低ライン | 通常ポイント100ポイント以上 | 1ポイント1円から(商品の最低単位に準ずる) |
| 選べるもの | アクティブコース/バランスコースの2つ | 投資信託・国内株式・米国株式など |
| 増えたぶんの受け取り | 引き出すと通常ポイントで戻る | 売却すると現金で証券口座に入る |
| NISA | 関係なし(対象外) | ○ NISA口座でも使える |
| SPU(楽天市場の倍率) | × 対象外 | ○ 条件つきで最大+1倍 |
| リスク | ポイントが減ることがある | 元本割れの可能性がある(普通の投資と同じ) |
| 向いている人 | 投資が怖い人/まず値動きに慣れたい人 | もう証券口座がある人/NISAをやっている人 |
この記事でわかること
- 楽天の「ポイント運用」と「ポイント投資」の違い
- 期間限定ポイントがどちらにも使えないこと
- ポイント運用の仕組みと、引き出しの「90%まで」ルール
- SPUのためにポイント投資をするときの落とし穴
- どちらもやらなくていい人
まず結論|「運用」は疑似体験、「投資」は本物の投資
この2つを分ける、いちばん大きな線はここです。
楽天PointClubのポイント運用について、楽天の公式ページにはこう書かれています。「本サービスはポイントによる投資の疑似体験であり、本サービスの利用によってユーザーが金融商品を購入し、金融商品の受益権を有するものではありません」。
つまり、あなたのポイントで投資信託が買われているわけではありません。買ったことにして、コースの基準価額の値動きに合わせてポイント数が増えたり減ったりする、という仕組みです。楽天の比較ページにも「ポイント運用は金融商品ではありません」とはっきり書かれています。
いっぽう楽天証券のポイント投資は、同じ比較ページで「楽天証券が提供する金融商品です。ご購入の際は商品説明をよくご確認ください」と案内されています。こちらは本物です。ポイントを1ポイント=1円として使って、実際に投資信託や株を買います。買ったあとは、現金で買った人とまったく同じ扱いになります。
この差が、あとに続く全部の違いを生みます。疑似体験だから証券口座が要らないし、税金の話も出てこない。本物だから証券口座が要るし、NISAも使えるし、売れば現金になる。名前が似ているせいで同じサービスの別名だと思ってしまいますが、入口からして別の建物です。
期間限定ポイントはどちらで使えるのか|答えは「どちらも使えません」
ここがこの記事でいちばん大事なところです。先に答えを書きます。
期間限定ポイントは、ポイント運用にもポイント投資にも使えません。
楽天PointClubのポイント運用のページには、始めるのに必要なのは「『通常ポイント』が100ポイント以上」であり、期間限定ポイントは除く、と明記されています。楽天証券のポイント投資(投資信託)のページでも、期間限定ポイントは「利用不可のポイント」として挙げられていて、SPUで獲得した楽天ポイントを含む期間限定ポイントは使えないと書かれています。国内株式のページも同じで、「期間限定ポイント、他ポイントから交換して保有している楽天ポイントは除きます」とあります。
ちなみにPointClubの「楽天ポイントビットコイン」も、公式ページに「運用できるポイントは、『通常ポイント』のみとなります」「期間限定ポイントは運用できませんのでご注意ください」と書かれています。楽天の“増やす系”のサービスは、まとめて通常ポイント専用だと考えておけば、ほぼ間違いありません。
これは仕組みを考えると自然な話です。期間限定ポイントには「今月末まで」といった期限があります。運用に入れたポイントは、いつ引き出すか分からない。投資に使ったポイントは、そのまま何年も置いておくかもしれない。期限つきのポイントを、期限のない場所に移す入口を作ってしまうと、期間限定ポイントの意味がなくなってしまいます。だから塞がれている、というわけです。
「期限が迫っている期間限定ポイントを、運用に逃がして時間を稼ぐ」という使い方は、残念ながらできません。期間限定ポイントは、期限内に楽天市場や楽天ペイなどで使い切るしかないのが現実です。その具体的な使い道は別の記事でまとめているので、そちらを見てもらったほうが早いです。
逆に言えば、ここを知らずに「期間限定ポイントが余ってるから運用に入れよう」と画面を探し続ける時間はゼロにできます。探しても、その入口はありません。
ポイント運用の中身|証券口座なし・通常100ポイントから
ポイント運用のほうから、公式ページで確認できた仕様を並べます(2026年9月時点)。
始めるのに必要なもの
選べるコースは2つ
- アクティブコース…「日々の動きが大きく積極的な運用を目指すコース」。株式70%・債券30%の配分です
- バランスコース…「日々の動きが小さく安定的な運用を目指すコース」。株式30%・債券70%の配分です
選ぶのはこの2つだけ。投資信託を何百本の中から選ぶ、という作業がありません。決めることが少ないのは、初めての人にとってはかなり大きなメリットだと思います。
引き出しには「90%まで」のルールがある
ここは見落としやすい注意点です。公式ページに「引き出す際に『ポイント数指定』を選択した場合、引き出せるポイントは運用ポイント数の90%までになります」と書かれています。
つまり、1,000ポイント運用しているときに「1,000ポイント引き出す」という指定はできません。ポイント数を指定する方式だと、上限は900ポイントです。全部引き出したいなら、ポイント数指定ではない方法を選ぶことになります。「全額引き出したはずなのに端数が残っている」と焦る人がいますが、このルールを知っていれば驚かずに済みます。
増えたポイントは「通常ポイント」で戻る
引き出すと通常ポイントとして戻ってきます。現金にはなりません。ここは、後で出てくるポイント投資との決定的な違いです。運用で増えても、出口は「楽天で使えるポイント」であって「お金」ではないということです。
減ることもある
当たり前ですが、コースの値動きに連動するので減ります。増えるほうにも減るほうにも動きます。ポイントだから痛くない、と思う人が多いのですが、ポイントも自分が買い物をして貯めた資産です。「減ってもいい額」を入れるのが前提だと思っておいてください。
手数料については、楽天市場ヘルプの「ポイント運用 よくあるご質問」に「サービスの手数料は発生しません」とあります。減った場合も「当社からの補填はいたしかねます」と明記されています。税金の扱いは、ぼくが見た範囲では公式に明確な記載を見つけられませんでした。気になる方は、ご自身の状況に合わせて税務署や税理士にご確認ください。
ポイント投資の中身|楽天証券の口座が必要・本物の投資が買える
次に楽天証券のポイント投資です。こちらは本物の投資なので、確認することが増えます。
必要なもの:楽天証券の口座と「楽天ポイントコース」の設定
まず楽天証券の総合口座が必要です。そして意外な落とし穴がここ。楽天証券には受け取るポイントの設定が2種類あって、「楽天ポイントコース」に設定していないと楽天ポイントでの投資ができません。公式ページにも「ポイントコースを『楽天ポイントコース』に変更」が必要と案内されています。
口座を開いたまま何も設定していない人は、ここが未設定のままになっていることがあります。ポイントで買おうとして「ポイントが使えない」と表示されたら、まずこの設定を疑ってください。
使えるポイントは通常ポイントだけ
先に書いたとおり、期間限定ポイントは使えません。それに加えて、他社のポイントから交換して手に入れた楽天ポイントも対象外だと国内株式のページに書かれています。ここは知らない人が多い部分です。
買えるもの
- 投資信託…1ポイント1円から利用可能。スポット購入でも積立でも使えます。対象口座は特定口座・一般口座・NISA口座
- 国内株式(現物の買い注文)…かぶミニ(単元未満株取引)、かぶツミ(国内株式積立)、かぶピタッ(金額指定取引)を含みます。NISA成長投資枠にも対応
- 米国株式…円貨決済での買付にポイントが使えます
投資信託は「100円以上1円単位」という商品側の最低単位があるので、1ポイントだけで何かを買えるわけではありません。100ポイントあれば投資信託を1本買える、というイメージです。
NISA口座でも使える
出口は現金
ポイントで買った投資信託も、買ったあとは現金で買ったものとまったく同じ扱いです。値上がりして売れば、証券口座に現金として入ってきます。ポイントに戻るわけではありません。
そして同じく、買ったあとの税金のルールも普通の投資と同じです。特定口座や一般口座で利益が出れば課税対象になりますし、NISA口座の中なら非課税の枠組みが適用されます。「ポイントで買ったから税金の話は関係ない」ということにはなりません。ここはポイント運用と大きく違うところです。
SPUのためだけにポイント投資をする人の落とし穴
ポイント投資には、ポイント運用にはない特典があります。楽天市場のSPU(スーパーポイントアッププログラム)の対象になるという点です。ただ、ここは正直に書いておきたい部分でもあります。
2026年時点のSPU条件(楽天証券)
| 項目 | 楽天証券 投資信託 | 楽天証券 米国株式 |
|---|---|---|
| 倍率 | +0.5倍 | +0.5倍 |
| 条件 | 当月合計30,000円以上のポイント投資(投資信託) | 当月合計30,000円以上のポイント投資(米国株式・円貨決済) |
| ポイント利用 | 1ポイント以上利用した取引が対象 | 1ポイント以上利用した取引が対象 |
| 必要な設定 | 楽天ポイントコース+マネーブリッジ | 楽天ポイントコース+マネーブリッジ |
| 対象外 | 当初募集期間中の銘柄など一部 | 米株積立、買付手数料無料の海外ETF |
| 月間獲得上限 | 2,000ポイント | 2,000ポイント |
2つ合わせて最大+1倍。付与されるのは期間限定ポイントで、有効期限は付与された月の翌月末日23時59分です。
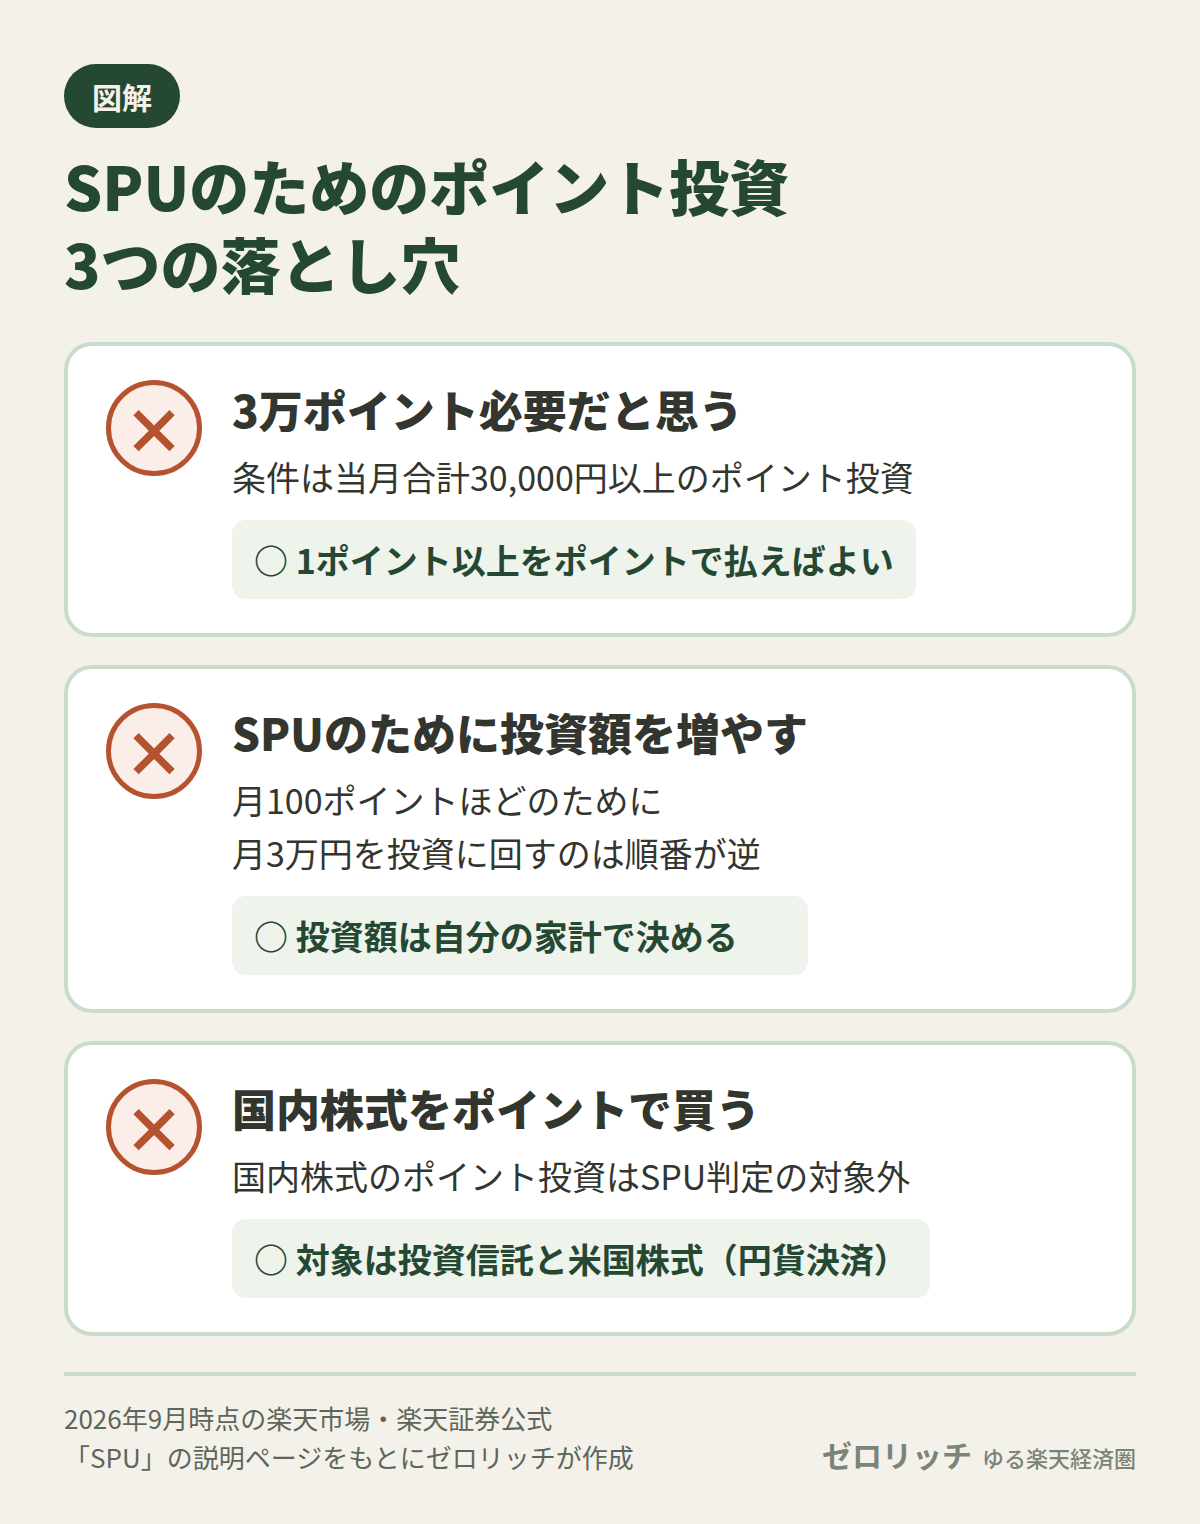
そして忘れやすいのがこれ。ポイント投資(国内株式)はSPU判定の対象外です。公式にはっきり書かれています。株をポイントで買ってもSPUは上がりません。
落とし穴1:条件は「月3万円」であって「3万ポイント」ではない
ここを取り違えている人をよく見ます。条件は「当月合計30,000円以上のポイント投資」で、そのうち1ポイント以上をポイントで払っていればいいという形です。3万ポイントを用意する必要はありません。29,999円を現金、1円をポイント、という買い方でも条件は満たせる計算になります。
ただし、これは裏を返すと毎月3万円を投資に出せる人でないと条件を満たせないということです。月1万円の積立をしている人は、SPU目的でわざわざ3万円に増やすことになります。それは「楽天市場のポイントのために投資額を決める」ということで、順番が逆です。
落とし穴2:上限2,000ポイントは、意外と届かない
+0.5倍で月2,000ポイントに届かせるには、楽天市場でかなりの額を買う必要があります。ふだんの買い物が月2万円くらいなら、+0.5倍で増えるのは100ポイントほど。月3万円を投資に回すかどうかを、月100ポイントで決めるのは割に合いません。
落とし穴3:条件は過去に何度も変わっている
楽天証券のSPU条件は、過去に「月500円以上で+1倍」だった時期があり、そこから対象商品も倍率も条件額も変わってきました。今回の記事に書いたのは2026年9月時点で公式ページに載っていた条件です。SPUの条件に合わせて生活を組むと、条件が変わったときに全部崩れます。
ぼく自身、SPU+0.5倍のためにKoboで毎月3,000円分の電子書籍を買っていた時期があります。本は読んでいましたが、条件を埋めるために毎月「読む本」を探す時間を使っていたのが無駄でした。今思えば本末転倒です。倍率は、買うと決めたものにだけ効かせるものです。
どちらもやらなくていい人
このブログは「やらなくていいことは、やらなくていい」と書く方針なので、ここも正直に書きます。
期限が近い期間限定ポイントが大量にある人
もう一度書きますが、期間限定ポイントはどちらにも使えません。この記事を「期限を延ばす方法」を探して読んでいるなら、答えは「ない」です。期限内に使い切る算段を立てるほうが確実です。
ポイントが月に数百ポイントしか貯まらない人
月300ポイントの人が運用に入れて、仮に年5%増えても15ポイントです。増減に一喜一憂する時間のほうが高くつきます。それより楽天カードの引き落としを1本にまとめるとか、公共料金の支払いを寄せるとか、確実にポイントが増える仕組みを先に作ったほうが効きます。
すでにNISAで積立をしていて、生活も回っている人
ポイント投資の本体的な価値は「ポイントでも投資信託が買える」という点で、これは積立の一部をポイントで払うだけの話です。すでに積立が回っているなら、ポイント投資をわざわざ始めなくても資産形成の中身は変わりません。SPUのために投資額を増やすのは、さきほど書いたとおり順番が逆です。
値動きを見るとそわそわしてしまう人
ポイント運用は毎日ポイント数が変わります。数字が減っているのを見るのが嫌な人は、そもそも開かないほうが穏やかに暮らせます。「投資に慣れる練習」として始めたのに、毎日アプリを開いて落ち着かなくなるなら逆効果です。
ぼくの場合|今どう使い分けているか
ぼくは30歳で貯金ゼロから始めて、40歳で資産1,000万円になりました。やったのは固定費を楽天に寄せる、つみたてNISA、副業の3つだけです。その中で、この2つはこう位置づけています。
まずポイント投資のほう。楽天証券で全世界株式のインデックスファンドを月5万円積み立てていて、その一部にポイントを充てています。楽天市場のSPUの条件(月3万円以上のポイント投資)は、積立額がもともと5万円なので、狙わなくても達成している月があります。これが正しい順番だと思っています。投資額はSPUではなく自分の家計で決めて、たまたま条件を満たしたら倍率がついてくる。
月に貯まるポイントは約3,000ポイント(目安はカード1,200/楽天市場のまとめ買い1,000/積立500/楽天ペイ300)。このうち通常ポイントの部分を積立に流していて、期間限定ポイントは楽天ペイの支払いや楽天市場の買い物で使い切っています。
次にポイント運用のほう。昔は使っていました。今はやめています。
始めたときは、正直なところ仕組みもよく分からないままでした。アプリに「ポイントが増えるかも」と出ていたので、なんとなくポイントを入れた。それくらいの気持ちです。
やめた理由は2つあります。
やめた理由1:増えても減っても、実感がなかった
ポイントの数字が少し増えたり減ったりするのを見ても、何も感じませんでした。自分のお金が動いている感覚がないんです。
そしてこれが、ぼくにとっては「ちゃんと投資を始めよう」と思ったきっかけになりました。ポイントで疑似体験しているだけでは、いつまでも他人事のまま。だったら証券口座を作って、自分のお金で積み立てよう、と。そういう意味では、ポイント運用はぼくにとって「入口」の役目を果たしてくれたのかもしれません。
やめた理由2:長く置いても、ほとんど増えなかった
かなり長いあいだ入れっぱなしにしていたのに、ほぼ利益は出ませんでした。それでいて、値動きがあるので元本割れのリスクはある。増えないのに、減る可能性だけはある。これはマジで意味がないと思って、やめました。
ここで一つ、ぼくの思い込みを訂正しておきます。当時は「手数料がかなり抜かれているから増えないんだろう」と思っていました。でも今回この記事のために調べ直したら、楽天の公式ヘルプには「サービスの手数料は発生しません」とはっきり書いてありました。手数料のせいではなかったんです。
じゃあ何が原因だったのか。いちばん大きいのは、たぶん元手が小さすぎたことだと思います。
| 入れていたポイント | 1割増えたら | 1割減ったら |
|---|---|---|
| 500ポイント | +50ポイント | −50ポイント |
| 3,000ポイント | +300ポイント | −300ポイント |
投資信託が1年で1割増えたら、それはかなりいい年です。それでも数千ポイントなら、増えるのは数百ポイント。コンビニで一回買い物すれば消える額です。「ほとんど増えなかった」と感じたのは、運用がうまくいかなかったからではなく、増えても実感できる額にならない仕組みだったからだと、今は思っています。
ここは大事なので書いておくと、ぼくの「増えなかった」は、ポイント運用が悪い商品だという意味ではありません。連動しているのは普通のバランス型の投資信託です。額が小さいから、結果も小さい。それだけの話です。
結論:資産形成が目的なら、最初から証券口座へ
いまは、同じポイントを楽天証券の積立に回しています。NISAの枠の中で本物の投資信託になるし、出口が現金になる。そして何より、自分のお金も一緒に積み立てているので、額が実感できる大きさになる。
だからぼくの答えはこうです。
- 資産を増やしたいなら、ポイント運用は通らなくていい。最初から証券口座を作って、ポイント投資と積立をする
- 「投資ってどんなものか」を口座なしで一度見てみたいだけなら、ポイント運用は入口としてはアリ。ただし、増えることは期待しない
ぼくは入口として使って、実感のなさに気づいて、本物に移りました。遠回りでしたが、その順番自体は悪くなかったと思っています。ただ、今から始める人には、その遠回りは要りません。
証券口座がまだの人は、楽天証券の口座開設の案内ページ(公式)から手続きできます。すでに楽天証券の口座を持っている人は、作り直さなくて大丈夫です。ポイントで買うには「楽天ポイントコース」の設定が要るので、そこだけ確認してください。
※投資には元本割れのリスクがあります。投資判断はご自身でお願いします。
よくある質問
まとめ

長くなったので、要点だけ置いておきます。
- ポイント運用は投資の疑似体験。証券口座は不要、通常ポイント100ポイント以上、コースはアクティブとバランスの2つ。出口はポイント
- ポイント投資は本物の投資。楽天証券の口座と「楽天ポイントコース」の設定が必要。投資信託・国内株式・米国株式が買え、NISAでも使える。出口は現金
- 期間限定ポイントは、どちらにも使えません。どちらも通常ポイント専用です
- SPUの対象になるのはポイント投資だけ。条件は「当月合計30,000円以上のポイント投資」で、投資信託+0.5倍・米国株式+0.5倍(各上限2,000ポイント/月)。国内株式は対象外
- SPUのために投資額を決めるのは順番が逆。倍率は、もともと買うと決めたものにだけ効かせる
- ポイントが月に数百しか貯まらない人、すでにNISAで積立が回っている人は、どちらも急いでやらなくていい
迷ったときの目安はシンプルです。証券口座を開くつもりがないなら運用、すでに口座があるかNISAを始めるつもりなら投資。そして期間限定ポイントは、どちらの入口にも入れないので、期限内に使い切る。これだけ覚えて帰ってもらえれば十分です。
楽天証券の口座をこれから開く方は、新NISAの始め方をまとめた記事から読んでもらうとつまずきません(申し込みは楽天証券のNISAの案内ページ(公式)から)。ポイントの貯め方そのものを増やしたい方は、月3,000ポイントの内訳を書いた記事が参考になると思います。
※本記事の内容は2026年9月時点で、楽天PointClub(point.rakuten.co.jp)、楽天証券(www.rakuten-sec.co.jp)、楽天市場SPUページ(event.rakuten.co.jp)の各公式サイトで確認した情報です。変更されることがあるため、申し込み前に必ず公式ページでご確認ください。ポイント運用の手数料とコース配分は楽天市場ヘルプ「【ポイント運用】よくあるご質問」で確認しました。税金の扱いについては公式に明確な記載を確認できなかったため記載していません。
※本記事は情報提供を目的としたものであり、特定の金融商品の購入や投資を勧誘・推奨するものではありません。投資信託や株式には元本の保証がなく、価格の変動により損失が生じる可能性があります。ポイント運用についても、運用中のポイントが減少する可能性があります。最終的な投資判断はご自身の責任において行ってください。税務上の取り扱いについては、個別の事情により異なる場合がありますので、税務署または税理士にご確認ください。