※本記事には広告(アフィリエイトリンク)が含まれています。紹介しているサービスは、ぼく自身が使って良いと思ったものだけを選んでいます。
こんにちは、リノ(@Lino_EasyLife)です。
楽天銀行と楽天証券を持っているのに、マネーブリッジを設定していない人が本当に多いです。ぼくも1年くらい放置していました。名前が仰々しいし、証券口座と銀行口座をつなぐと聞くと「勝手にお金が投資に回されるのでは」と思ってしまうんですよね。
結論から言うと、マネーブリッジは「つなぐだけ」の設定で、無料、5分で終わります。 そして勝手に投資されることはありません。つないだ結果として、楽天銀行の普通預金の金利が上がって、証券口座への入金作業が消えます。それだけです。
この記事では、40代・地方のマンションで一人暮らしをしているぼくが実際にやった順番で、楽天カードの引き落とし口座を楽天銀行にする → マネーブリッジを設定する → 自動入出金(スイープ)を設定する、この3つを画面の流れどおりに書いていきます。全部やっても15分ほどです。
この記事でわかること
- 楽天カードの引き落としを楽天銀行にする手順
- マネーブリッジの設定手順(スマホ画面の流れ)
- 自動入出金(スイープ)の設定と注意
- 金利とSPUで、実際いくら得するのか
- つまずきポイントと、ぼくの設定
| 知りたいこと | この記事の答え |
|---|---|
| マネーブリッジって何? | 楽天銀行と楽天証券をつなぐ無料の設定。金利が上がり、入金作業が消える |
| 設定はどこから? | 楽天銀行アプリ(または楽天証券)から申し込み。両方の口座が必要 |
| 勝手に投資される? | されない。自動で動くのは「注文を出したときの不足分」だけ |
まず結論:3つの設定で、こう変わる
先に全体像を出します。やることは3つ、順番はこのとおりです。
| 順番 | 設定すること | 変わること | 手間 |
|---|---|---|---|
| 1 | 楽天カードの引き落としを楽天銀行にする | SPUが+0.3倍。普通預金の金利も優遇対象に。ハッピープログラムの取引件数にも入る | 5分 |
| 2 | マネーブリッジを設定する | 普通預金の金利が年0.40%から年0.48%に(残高1,000万円以下・税引前) | 5分 |
| 3 | 自動入出金(スイープ)を設定する | 証券口座への入金作業がなくなる。使わないお金は銀行に戻る | 3分 |
※金利・倍率は2026年9月時点の楽天銀行・楽天市場の公式情報にもとづく数字です。改定されることがあるので、実際の設定前に公式ページでご確認ください。
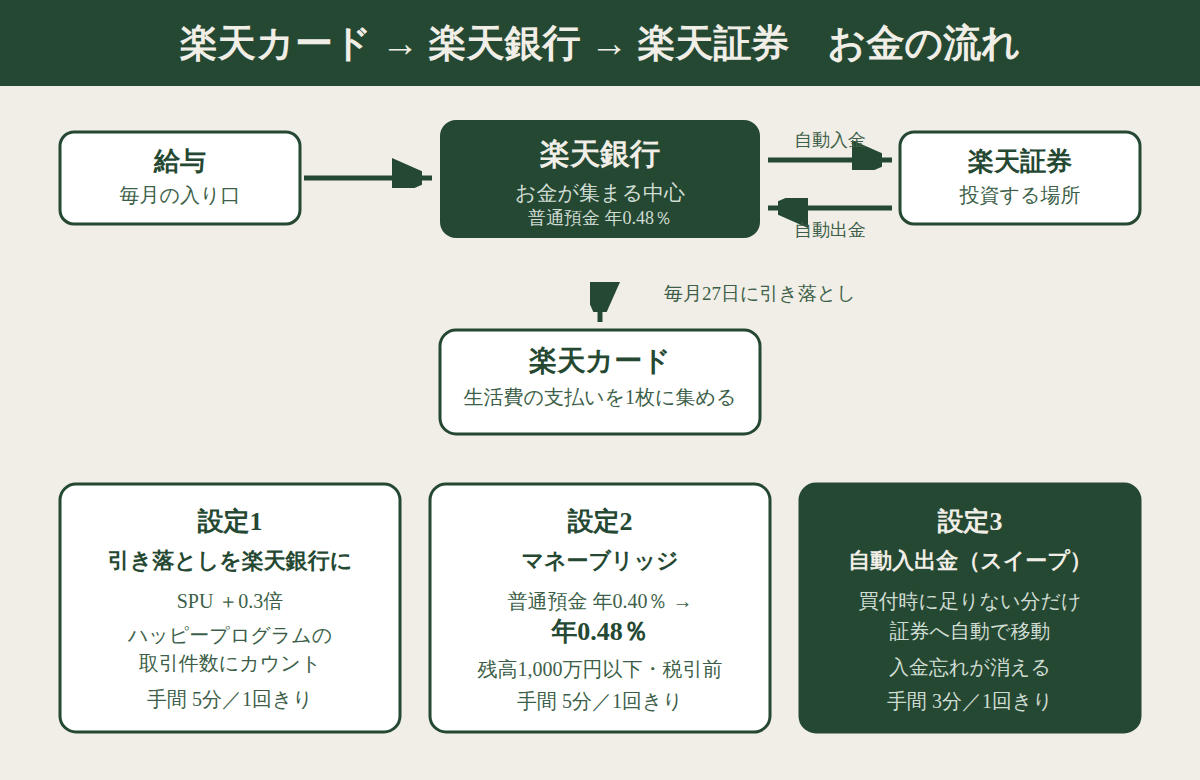
図にするとこうなります。楽天銀行が真ん中にいて、お金がそこに集まり、そこから出ていく。この形にすると、家計の全体が1つの画面で見えるようになります。ぼくが楽天経済圏で一番やってよかったと思っているのは、実はポイントよりもこの「見える化」の部分です。
設定1:楽天カードの引き落としを楽天銀行にする手順
マネーブリッジより先に、こっちをやります。理由は3つあります。
| 先にやる理由 | 内容 |
|---|---|
| SPUが上がる | 楽天銀行の口座から楽天カードの引き落としがあると+0.3倍。さらに前月に給与・賞与・年金の受取があると+0.2倍で、合計最大+0.5倍(上限は月1,000ポイント) |
| 普通預金の金利が上がる | 楽天カードの利用代金の引き落としがあるお客さま向けに、年0.42%の優遇金利が用意されている |
| 反映に時間がかかる | 登録のタイミングによっては翌月からになる。先に手続きしておくほうがいい |
※SPUの倍率・条件は楽天市場のSPUページ、金利は楽天銀行の金利ページの2026年9月時点の記載によります。
手順:楽天e-NAVIから5分で終わる
紙の書類は要りません。オンラインで完結します。
楽天カードの会員サイトです。楽天IDでそのままログインできます。
メニュー名は改修で変わることがありますが、「お支払い」「口座」というワードで探せば見つかります。
ここから先は楽天銀行のサイトに移動します。
ユーザID・ログインパスワードと、暗証番号を使います。ここが終われば完了です。
楽天カードの公式サイトによると、毎月10日の21時59分までに登録すると、最短でその月の引き落としから新しい口座が使えます。 逆に10日を過ぎると翌月以降になります。急ぐ理由は特にないので、思い立ったときにやってしまうのが一番です。
注意点:ここでつまずく人がいます
| つまずくところ | どうなるか |
|---|---|
| 口座の名義がカードの名義と違う | 登録できない。旧姓のままの口座などは要注意 |
| 家族カードの会員が手続きしようとする | 引き落とし口座を登録できるのは本会員のみ |
| 郵送の書類で手続きした | 完了まで1〜2か月かかる。オンラインなら数分 |
| 変更した月の引き落としを勘違いする | 切り替わるまでは旧口座から引き落とされる。残高は両方に残しておく |
最後のところ、ぼくは一度やらかしました。変更手続きをした翌月、「もう楽天銀行から引かれるだろう」と思って旧口座を空にしてしまい、引き落とし不能の通知が来たんです。切り替えが完了した明細を目で見るまでは、旧口座にもお金を残しておいてください。
設定2:マネーブリッジの設定手順(スマホ画面の流れ)
ここが本題です。ただ、拍子抜けするくらい簡単です。
その前に:必要なもの
| 必要なもの | 備考 |
|---|---|
| 楽天銀行の口座 | 無い場合は先に開設。オンラインで完結する |
| 楽天証券の総合口座 | 無い場合は先に開設。マネーブリッジは両方そろって初めて申し込める |
| 楽天銀行のユーザID・ログインパスワード・暗証番号 | 承認のときに使う |
| 費用 | 0円。申し込みも維持も無料 |
両方の口座の名義は、当然ですが同じ本人である必要があります。
手順:楽天銀行アプリから申し込む場合
ぼくはスマホの楽天銀行アプリからやりました。流れはこうです。
メニューが並んでいる中に「マネーブリッジ」があります。
楽天証券との連携について説明が出ます。ここで規約に同意します。
ここで2つの口座がひもづきます。
これで終わりです。
楽天証券側から申し込むこともできます。その場合は楽天証券にログインして、マイページの「マネーブリッジ」から申し込み、続けて楽天銀行側で承認する、という流れになります。どちらから始めても、最終的に「証券側で申し込み・銀行側で承認」の両方を通るので、結果は同じです。画面が分かりやすいほうから入ってください。
設定できたかどうかの確認方法
楽天銀行にログインして、口座の画面に楽天証券の残高が表示されていれば設定済みです。楽天証券側でも、マイページのマネーブリッジの欄が「設定済み」になります。
金利については、ひとつだけタイミングの話があります。楽天銀行の記載によると、優遇金利は「前月末の時点でマネーブリッジの設定が完了しているお客さまに、当月1か月ぶん適用される」となっています。つまり、今日設定したら来月から、ということです。月末ギリギリに設定しても翌月には反映されるので、思い立った日にやってしまうのがおすすめです。
設定3:自動入出金(スイープ)の設定と注意

ここが一番誤解されているところです。順番に整理します。
「証券口座に勝手にお金が移る」は誤解です
まず、いちばん多い心配に答えます。
マネーブリッジを設定しただけでは、お金は1円も動きません。 スイープは「注文が出たときに、証券口座の残高が足りなければ、その足りない分だけ銀行から移す」という機能です。何も注文していなければ、何も動きません。
| よくある心配 | 実際 |
|---|---|
| 銀行のお金が勝手に投資される | されない。自分が注文を出したときだけ、不足分が移動する |
| 全額が証券口座に移る | 移らない。移るのは不足している金額ぶんだけ |
| 証券口座に置いたままだと引き出せない | 使わなかったお金は毎営業日の夜間に銀行へ戻る |
| 移動のたびに手数料がかかる | かからない |
自動入金と自動出金の仕組み
スイープには2つの動きがあります。
自動入金: 株や投資信託を買うときに、証券口座の残高が足りなければ、楽天銀行の普通預金から不足分が自動で移ります。事前に入金しておく必要がありません。
自動出金: 証券口座の中で使われていないお金は、毎営業日の夜間に楽天銀行の普通預金へ自動で戻ります。ここが地味に重要で、お金が証券口座で寝ている時間が短くなるので、優遇金利の対象である銀行の普通預金にお金が置かれる時間が長くなります。
さらに「残高キープ」の設定もあります。銀行側に一定額を必ず残しておく、という指定ができるので、「引き落とし用のお金まで証券に持っていかれたら困る」という心配も消せます。ぼくはここに、カードの引き落とし1か月ぶんの金額を入れています。
設定の場所
スイープはマネーブリッジの中のオプションです。楽天証券にログインして、マネーブリッジの設定画面から「自動入出金(スイープ)」をオンにします。残高キープの金額もここで指定します。マネーブリッジを申し込むときに、そのまま一緒に設定してしまうのが手間が少ないです。
金利とSPUで、実際いくら得するのか
正直な話をします。金利だけを見ると、そこまで劇的な金額ではありません。 ただ、手間がゼロで、放っておいても効き続けるという点で、やらない理由がないというのがぼくの結論です。
金利の比較
| 条件 | 普通預金の金利(税引前・年) |
|---|---|
| 楽天銀行の通常の普通預金 | 0.40% |
| 楽天カードの引き落としがある口座 | 0.42% |
| マネーブリッジ設定済み(残高1,000万円以下の部分) | 0.48% |
| マネーブリッジ設定済み(1,000万円を超える部分) | 0.42% |
※楽天銀行「金利一覧」の2026年9月時点の記載より。複数の優遇条件を満たす場合、適用されるのは最も高い金利のみです。金利は変動します。
残高別に、1年でいくら違うか計算してみます(税引前、通常0.40%との差で計算)。
| 普通預金の残高 | 通常(0.40%) | マネーブリッジ(0.48%) | 差 |
|---|---|---|---|
| 50万円 | 2,000円 | 2,400円 | +400円 |
| 100万円 | 4,000円 | 4,800円 | +800円 |
| 300万円 | 12,000円 | 14,400円 | +2,400円 |
※税引前の単純計算です。実際は利息から20.315%の税金が引かれます。
残高100万円で年800円。「たったそれだけ?」と思うかもしれません。でも、これは5分の設定を1回やるだけで、あとは何もしなくても毎年もらえる金額です。時給に換算すると、なかなかの水準だと思います。
SPUで得する額
金利より効くのはこっちです。楽天銀行の口座から楽天カードの引き落としをすると、楽天市場での買い物が+0.3倍、さらに前月に給与・賞与・年金の受け取りがあれば+0.2倍、合わせて最大+0.5倍になります。上限は月1,000ポイントです。
| 楽天市場での月の買い物額 | +0.5倍で増えるポイント(月) | 年間 |
|---|---|---|
| 10,000円 | 50ポイント | 600ポイント |
| 30,000円 | 150ポイント | 1,800ポイント |
| 50,000円 | 250ポイント | 3,000ポイント |
※SPUの倍率・上限・条件は変更されることがあります。エントリーが必要な項目もあるので、楽天市場のSPUページで最新の条件をご確認ください。
金利とSPUを足すと、一人暮らしで楽天市場を月3万円くらい使うぼくの場合、年間で2,500〜3,000円ぶんくらいになります。大きな金額ではありませんが、15分の設定で毎年もらえるものと考えると、やらない理由が見つかりません。
まだ楽天カードを持っていない人は、楽天カードの公式サイトから年会費無料のカードを作れます。引き落とし口座は申し込みのときに指定できるので、これから作る人は最初から楽天銀行にしておくのが一番ラクです。
ハッピープログラムも一緒に入っておく
楽天銀行には「ハッピープログラム」という無料の会員プログラムがあります。エントリー(楽天会員リンク登録)をすると、残高や取引件数に応じて会員ステージが決まり、ATM手数料や他行あて振込手数料の無料回数が増えます。
| ステージ | 条件(残高または取引件数) | ATM手数料無料 | 他行振込手数料無料 |
|---|---|---|---|
| ベーシック | エントリーのみ | なし | なし |
| アドバンスト | 10万円以上/5件以上 | 月1回 | 月1回 |
| プレミアム | 50万円以上/10件以上 | 月2回 | 月2回 |
| VIP | 100万円以上/20件以上 | 月5回 | 月3回 |
| スーパーVIP | 300万円以上/30件以上 | 月7回 | 月3回 |
※楽天銀行の公式ページの2026年9月時点の記載より。条件・特典は変更されることがあります。
ここで効いてくるのが、設定1でやった「楽天カードの引き落とし」です。引き落としも取引件数としてカウントされるので、生活費の支払いを楽天カードにまとめて楽天銀行から引き落とすだけで、ステージが自然に上がっていきます。給与や年金の受け取りがあれば、全ステージ共通で他行あて振込手数料が翌月3回無料になる特典もあります。
つまずきポイントと、ぼくの設定
よくあるつまずき
| つまずき | 原因と対処 |
|---|---|
| マネーブリッジの申し込み画面に進めない | 楽天証券の総合口座がまだ開設されていない。開設完了の通知を待つ |
| 設定したのに金利が上がっていない | 優遇金利は前月末までに設定完了しているぶんが当月に適用される。翌月の明細で確認 |
| 証券の買付でエラーになる | スイープをオンにしていない可能性がある。マネーブリッジの設定画面で確認 |
| SPUが上がらない | SPUの項目にはエントリーが必要なものがある。楽天市場のSPUページで条件を確認 |
| 楽天銀行の口座名義が旧姓のまま | カードの引き落とし口座に登録できない。先に名義変更の手続きを |
ぼくの設定
参考までに、ぼくがどう設定しているかを書いておきます。40代の会社員、手取り25万円、地方のマンションで一人暮らしです。
| 項目 | ぼくの設定 | 理由 |
|---|---|---|
| 給与の受取口座 | 楽天銀行 | SPUの+0.2倍と、振込手数料の無料回数のため |
| 楽天カードの引き落とし | 楽天銀行 | SPUの+0.3倍。取引件数にもカウントされる |
| マネーブリッジ | 設定済み | 金利と、入金作業をなくすため |
| 自動入出金(スイープ) | オン | 積立の入金忘れを起こさないため |
| 楽天銀行の残高 | 常時300万円台 | 生活費も生活防衛資金もここにまとめている(=メインバンク) |
| ハッピープログラム | エントリー済み・スーパーVIP | 無料。ランクは残高の結果であって、狙って上げたものではない |
ひとつ補足します。ぼくが楽天銀行に生活防衛資金まで置いているのは、ランクのためではなく優遇金利が残高1,000万円まで年0.48%(税引前)で効くからです。以前は優遇の対象が300万円までだったので「メイン口座にはしにくい」面がありましたが、2026年1月に1,000万円まで引き上げられて、現金の置き場としてそのまま使えるようになりました。ハッピープログラムがスーパーVIPになったのは、そうした結果です。ランクのためにお金を寝かせるのは順番が逆なので、そこは真似しなくて大丈夫です。
楽天経済圏で一番の効用は、実はポイントではなくてこれだと思っています。手間が減ると、家計を見る気力が残るんです。
よくある質問
まとめ:15分の設定で、あとは放っておける
最後にもう一度、やることをまとめます。
| 順番 | やること | どこから | 時間 |
|---|---|---|---|
| 1 | 楽天カードの引き落としを楽天銀行にする | 楽天e-NAVI(毎月10日21:59まで) | 5分 |
| 2 | マネーブリッジを設定する | 楽天銀行アプリの「ためる・ふやす」、または楽天証券 | 5分 |
| 3 | 自動入出金(スイープ)と残高キープを設定する | マネーブリッジの設定画面 | 3分 |
| 4 | ハッピープログラムにエントリーする | 楽天銀行(楽天会員リンク登録) | 2分 |
この記事で一番伝えたかったのは、マネーブリッジは怖い設定ではないということです。銀行と証券をつなぐと聞くと身構えてしまいますが、実際にやっているのは「注文したときに足りない分を運ぶ」「使わなかった分を戻す」、それだけです。勝手に投資されることはありません。
そして、この手の設定のいいところは1回やったら終わりだという点です。毎月がんばる必要も、相場を見る必要もありません。今日15分だけ使えば、来年も再来年も勝手に効き続けます。
数字は2026年9月時点のものです。金利もSPUの条件も過去に何度か変わっているので、実際に設定する前に楽天銀行の公式サイトと楽天証券の公式サイトで、最新の条件を一度確認してください。
あわせて読みたい
※本記事は情報提供を目的としたもので、特定の金融商品の勧誘や投資助言ではありません。投資には元本割れのリスクがあります。最終的な判断はご自身の責任で行ってください。